▫️ Капитализация: 128,8 млрд /6,7₽ за акцию
▫️ Выручка TTM: 77,5 млрд ₽
▫️ EBITDA TTM:50,1 млрд ₽
▫️ Чистая прибыль TTM:41,7 млрд ₽
▫️ P/E:3,1
▫️ P/B: 0,8
▫️ fwd дивиденд 2026: 14,2%
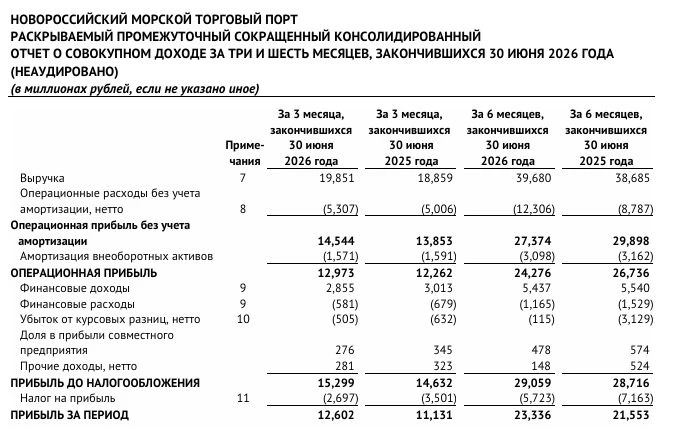
✅ Несмотря на хорошие операционные результаты в 1п2026 (рост грузооборота на 5,5% г/г), скорректированная на курсовые разницы чистая прибыль немного снизилась до 23 млрд р (-5,4% г/г), но есть эффект высокой базы 1п2025 года из-за доходов от переуступки дебиторки. Рентабельность по скорректированной чистой прибыли остается огромной (почти 58%) и даже удивительно, что государство хочет продать свой пакет.
✅ Чистая денежная позиция на 30 июня 2026 года составила32 млрд р даже с учетом обязательств по аренде. В финансовом плане у компании всё отлично и удары по инфраструктуре в 1п2026 заметно не отразились на финансовых результатах, хотя CAPEX вырос на 93% г/г.
❗ По данным Reuters, из-за атак на суда и инфраструктуру в августе была приличная просадка отгрузок нефти из Новороссийска, а в сентябре наблюдается постепенное восстановление. Если ситуация хотя бы не станет хуже, то на общий результат компании влияние будет несущественным (всего около 4% от выручки, по моим прикидкам).
👆 Учитывая текущие реалии, я бы ожидал небольшого снижения скор. прибыли по итогам 2026 года иfwd p/e около 3,5 и дивиденды порядка 14,2% к текущей цене акций, что в целом неплохо.
❌ При этом, пока нет договорняка и ближайшей перспективы завершения СВО, риски для компании будут только расти. Инвестиционная идея здесь может быстро сломаться в случае форс-мажоров.
Вывод:
Ситуация остается контролируемой и финансовые результаты отличные. Риски есть и можно сказать, что частично учтены в текущей цене акций (есть дисконт справедливой цене). Лично я обхожу подобные истории стороной, но для тех, кто не верит в реализацию рисков — это неплохой вариант.
Не является индивидуальной инвестиционной рекомендацией
#обзор #НМТП #NMTP
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.