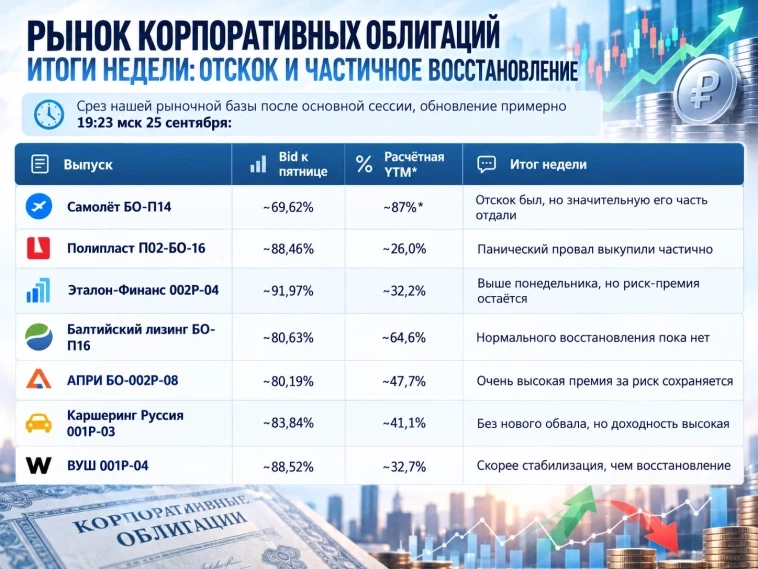
Срез нашей рыночной базы после основной сессии, обновление примерно 19:23 мск 25 сентября.
Если смотреть не на внутридневные свечи, а от понедельника к пятнице, рынок часть паники отыграл. Но настоящего возвращения доверия пока не произошло: у большинства наблюдаемых бумаг премия за риск осталась огромной.»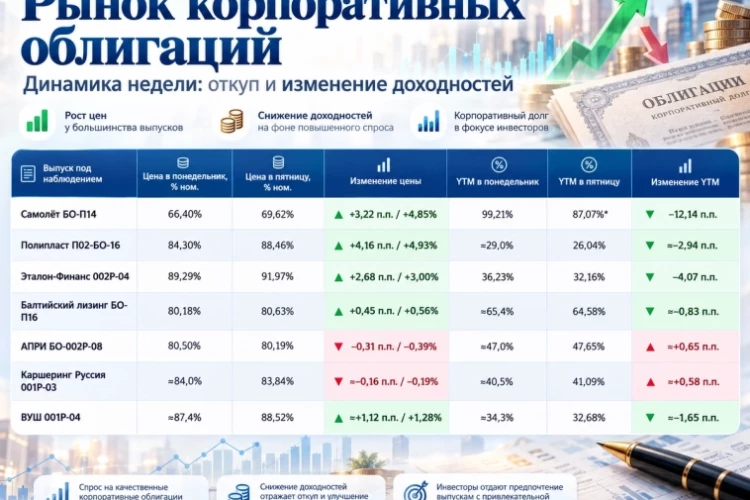 «Самолёт»: неделя закончилась практически там, где начался стресс.
Пять торговых дней не убедили рынок вернуть бумаге прежнюю оценку. Именно поэтому мы пока не называем произошедшее исключительно паникой. «Полипласт»: падение выкупили лучше, но не полностью
В понедельник П02-БО-16 проваливался примерно к 84,3%. Эмоциональный провал действительно выкупили. Но возврата к старому спокойному рынку тоже нет. «Балтийский лизинг»: пожалуй, главный незакрытый вопрос недели Если искать среди наших наблюдений бумагу, где рынок так и не показал полноценного восстановления, — это «Балтийский лизинг».
Эмитент может продолжать платить, формального дефолта может не быть — а рынок всё равно способен оценивать его долг как очень рискованный.
Именно эта разница между фактическим дефолтом и рыночным кредитным риском стала, пожалуй, главным неделе.
Здесь ситуация спокойнее. В понедельник 002Р-04 был примерно около 88,8%.
То есть часть понедельничной распродажи действительно оказалась обратимой.
Но расчётная доходность около 32% всё ещё показывает: забыть произошедшее рынок не готов.
АПРИ тоже никуда из списка не исчезлаВ начале этой истории АПРИ была одним из первых эмитентов, которые мы обсуждали.
К пятнице отдельные длинные выпуски всё ещё находятся примерно около 80–90% номинала, а расчётные доходности ряда бумаг — порядка 43–48%.
Поэтому говорить, что история АПРИ полностью закончилась после отдельных дней роста, преждевременно.
«Делимобиль» / «Каршеринг Руссия». По 001Р-03 цена около 83,8%, расчётная YTM примерно 41%. При этом компания не ушла с долгового рынка: было объявлено о доразмещении облигаций на 250 млн рублей и о сборе 30 сентября заявок на новый миллиардный выпуск.
Whoosh. По 001Р-04 цена около 88,5%, YTM порядка 32,7%. В нашей базе по отчётности за 2025 год Net Debt/EBITDA около 4,1x, а ICR около 1,35x. Данные не текущие TTM, поэтому использовать их как сегодняшнее состояние компании нельзя, но они объясняют, почему этот кредит заслуживает повышенного внимания.
И, конечно,АПРИ — доходности около 40–50% сами по себе оставляют её в нашем списке наблюдения.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.
