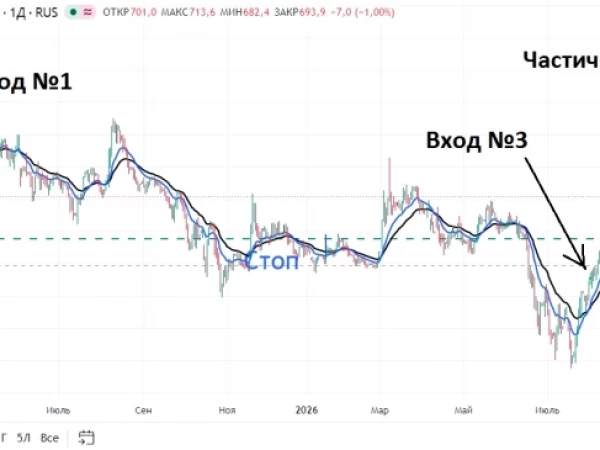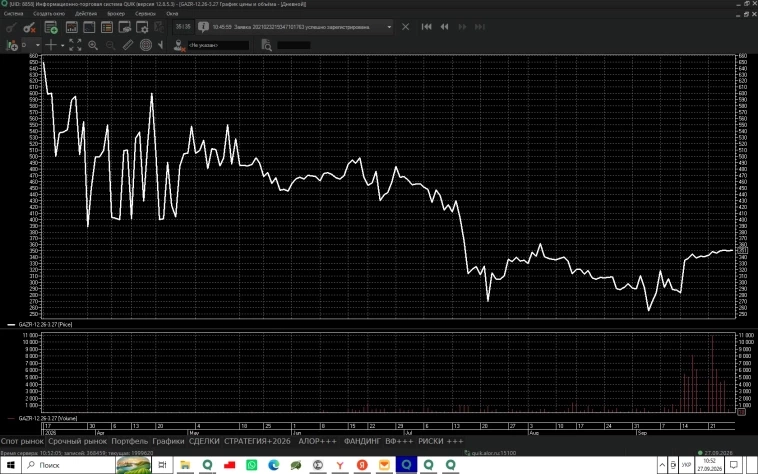
Дисклеймер — как построить опционную синтетику на календарные фьючерсы Если у нас БА это некий фьючерс, то его динамика определяет и перспективу схождения/расхождения любых спрэдов на его основе. Сегодня на FORTS торгуются десятки «спрэдов между фьючерсами» на глубину 3, 6 и 9 месяцев. Когда на БА есть также и опционы, то ничто не мешает построить и аналогичный опционный спрэд в виде нужной конструкции. Например, видим такой график.
КФС на Газпром — декабрь /март (дневки) Если мы делаем ставку на расширение спрэда, то построить, например, опционную связку- купить пут АТМ/купить колл OTM — это уже дело техники. Насколько это рациональнее и менее рискованнее, опционщики поймут. Также можно на основе КФС оставлять одну фьючерсную ногу и заменять другую опционами.
Или вместо календарного фьючерса использовать вечный с учетом знака фандинга, если есть такая возможность. Короче, если сама идея понятна, не благодарите) Преимущество таких опционных комбинаций еще и в том, что все купленное можно захеджировать продажами ВНЕ основного диапазона до даты экспирации. И, соответственно, наоборот — все проданное хеджируется покупками.
Замечательная формула F = C — P и шесть ее производных позволяют строить любые спрэдовые конструкции, комбинируя малоликыидные опционы с ликвидными фьючерсами в стратегии с положительным матожиданием. Из личного опыта. куплено серебро С175/ продан Р175 декабрь на премиальниках продан фьючерс на 3.
27. получился нейтральный РУБЛЕВЫЙ синтетический календарный фьючерсный спрэд. как говорится, ЧТД. Если кто торгует подобную синтетику, поделитесь комментами.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.