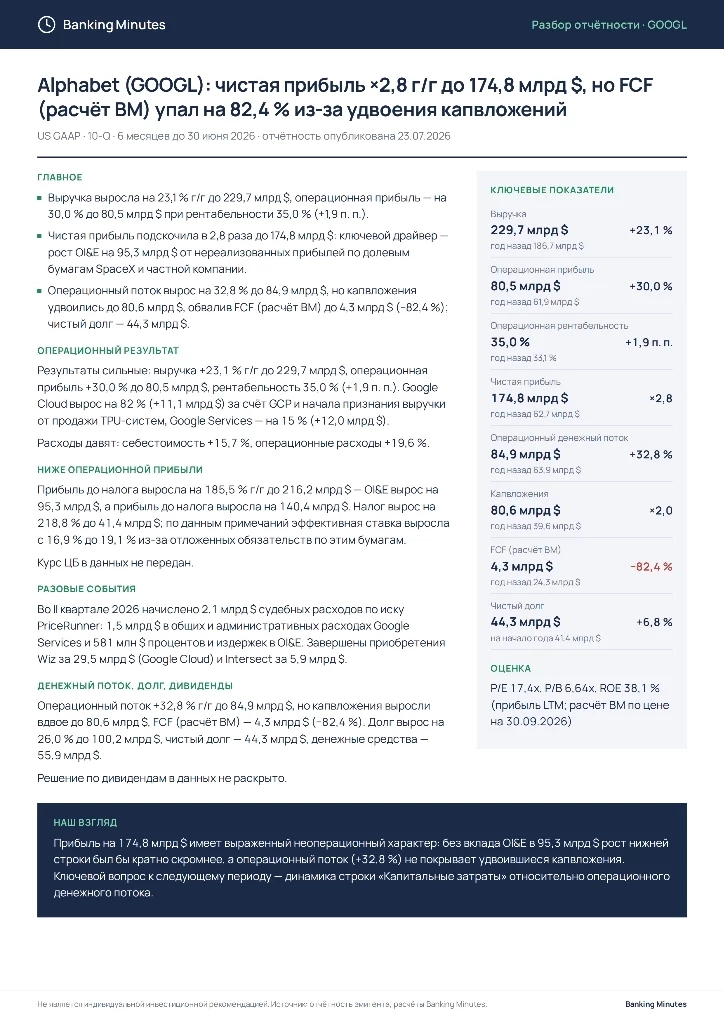
Alphabet (GOOGL): чистая прибыль ×2,8 г/г до 174,8 млрд $, но FCF (расчёт BM) упал на 82,4% из-за удвоения капвложений US GAAP · 10-Q · 6 месяцев до 30 июня 2026 · отчётность опубликована 23.07.2026 Главное — Выручка выросла на 23,1% г/г до 229,7 млрд $, операционная прибыль — на 30,0% до 80,5 млрд $ при рентабельности 35,0% (+1,9 п. п.
). — Чистая прибыль подскочила в 2,8 раза до 174,8 млрд $: ключевой драйвер — рост OI&E на 95,3 млрд $ от нереализованных прибылей по долевым бумагам SpaceX и частной компании. — Операционный поток вырос на 32,8% до 84,9 млрд $, но капвложения удвоились до 80,6 млрд $, обвалив FCF (расчёт BM) до 4,3 млрд $ (−82,4%); чистый долг — 44,3 млрд $.
Ключевые показатели — Выручка: 229,7 млрд $ (+23,1%) — Операционная прибыль: 80,5 млрд $ (+30,0%) — Операционная рентабельность: 35,0% (+1,9 п. п.) — Чистая прибыль: 174,8 млрд $ (×2,8) — Операционный денежный поток: 84,9 млрд $ (+32,8%) — Капвложения: 80,6 млрд $ (×2,0) — FCF (расчёт BM): 4,3 млрд $ (−82,4%) — Чистый долг: 44,3 млрд $ (+6,8% к началу года) Операционный результат Результаты сильные: выручка +23,1% г/г до 229,7 млрд $, операционная прибыль +30,0% до 80,5 млрд $, рентабельность 35,0% (+1,9 п.
п.). Google Cloud вырос на 82% (+11,1 млрд $) за счёт GCP и начала признания выручки от продажи TPU-систем, Google Services — на 15% (+12,0 млрд $).
Расходы давят: себестоимость +15,7%, операционные расходы +19,6%. Ниже операционной прибыли Прибыль до налога выросла на 185,5% г/г до 216,2 млрд $ — OI&E вырос на 95,3 млрд $, а прибыль до налога выросла на 140,4 млрд $. Налог вырос на 218,8% до 41,4 млрд $; по данным примечаний эффективная ставка выросла с 16,9% до 19,1% из-за отложенных обязательств по этим бумагам.
Курс ЦБ в данных не передан. Разовые события Во II квартале 2026 начислено 2,1 млрд $ судебных расходов по иску PriceRunner: 1,5 млрд $ в общих и административных расходах Google Services и 581 млн $ процентов и издержек в OI&E. Завершены приобретения Wiz за 29,5 млрд $ (Google Cloud) и Intersect за 5,9 млрд $.
Денежный поток, долг, дивиденды Операционный поток +32,8% г/г до 84,9 млрд $, но капвложения выросли вдвое до 80,6 млрд $, FCF (расчёт BM) — 4,3 млрд $ (−82,4%). Долг вырос на 26,0% до 100,2 млрд $, чистый долг — 44,3 млрд $, денежные средства — 55,9 млрд $. Решение по дивидендам в данных не раскрыто.
Оценка P/E 17,4x, P/B 6,64x, ROE 38,1% (прибыль LTM; расчёт BM по цене на 30.09.2026) Наш взгляд Прибыль на 174,8 млрд $ имеет выраженный неоперационный характер: без вклада OI&E в 95,3 млрд $ рост нижней строки был бы кратно скромнее, а операционный поток (+32,8%) не покрывает удвоившиеся капвложения.
Ключевой вопрос к следующему периоду — динамика строки «Капитальные затраты» относительно операционного денежного потока. Не является индивидуальной инвестиционной рекомендацией. Источник: отчётность эмитента; расчёты Banking Minutes.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

