Бюджетный фактор
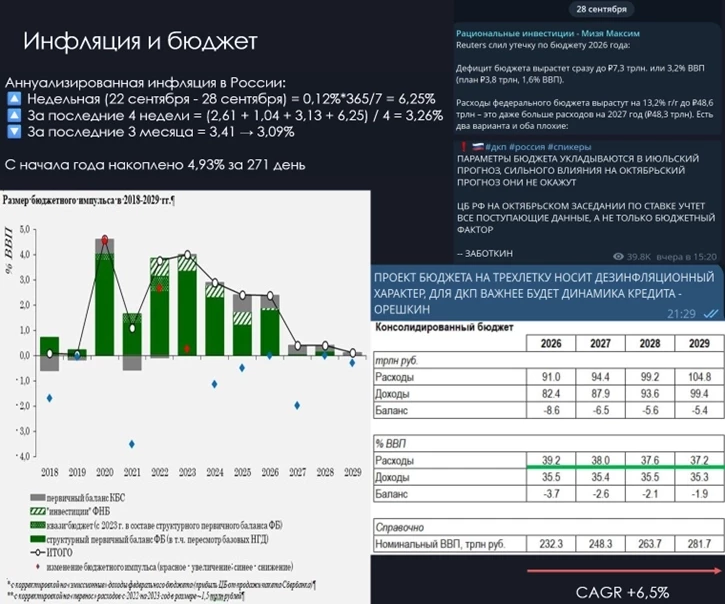
Бюджет еще месяц будет главной новостной темой для рынка ОФЗ и отчасти рынка акций. На этой неделе подтвердились негативные ожидания рынка по государственным расходам, которые в 2026 году даже превысят план на 2027 год. В 48,6 трлн руб расходов 2026 года, вероятно, заложена и часть расходов следующего, что позволило Минфину «нарисовать» близкий к нулю структурный дефицит на 2027 год, но дефицит за скользящие 12 месяцев будет значительным, что не позволит снижать ключевую ставку в ближайшее время. Последние 2 месяца года и первые 4 месяца авансирования поддержат экономику и не дадут свалиться в кризис, провоцируемый жесткой ДКП, но цена такой поддержи – рост госдолга. Из представленных министерствами проектов видно, что номинальный ВВП будет расти по 6,5% в год, т.е. при средней ставке обслуживания долга в 14%, стабилизировать финансы не выйдет, либо нужна более высокая инфляция, либо более высокие темпы роста ВВП, пока же в планах ЦБ и Правительства продолжение потери доли в мировом ВВП за счет отставания от темпов роста других стран ради мифической победы над инфляцией, создаваемой самим Правительством через рост тарифов естественных монополий и избыточную волатильность курса рубля, которой попустительствует ЦБ.
Рынок ОФЗ
С учетом изложенного негатива рынок ОФЗ падает к июльским минимумам, не позволяя Минфину занимать на рынке. План заимствований на IV квартал увеличен до 2,45 трлн руб, которые невозможно занять без помощи ЦБ. Либо мегарегулятор создаст ликвидность для банков под размещение флоутеров с последующей передачей их в РЕПО регулятору, либо Минфину придется продолжать расходовать оставшиеся 8 трлн. руб депозитов и ликвидную часть ФНБ. Ситуация патовая, в том числе из-за созданного ЦБ регуляторного дефицита ликвидности в банковском секторе, который продолжает держаться у сентябрьских максимумов. Можно смягчить нормативы ликвидности и распустить антициклический демпфер на капитал (бум ИИ в России не замечен, да и в строительстве далеко не бум, промышленность стагнирует), а также ограничить размер платы за эквайринг принятыми в мире 0,2-0,3%, создав условия возврата к платежам безналичным способом.
При очень низком размере долга по сравнению с другими крупными странами (и отрицательном чистом госдолге), переносе налоговой нагрузке на устойчивую внутреннюю базу и незначительном размере бюджетного дефицита государство смогло получить дисфункцию рынка долга за счет регуляторики.
Рынок акций
Рынок акций остается во власти спекулянтов и новостной повестки без значительных изменений. Корректировка налогов не коснулись большей части компаний, явного негатива нет, но и позитивных новостей, способных придать импульс рынку акций тоже нет. Участников, готовых к стоимостному инвестированию в условиях неопределенности мало. Рынок не падает, что уже говорит о его силе по сравнению с весной-летом этого года.
Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:
В этом выпуске: 🔹 Курс рубля в 1 полугодии 2027 года будет поддерживаться «зеркалированием» операций с ФНБ 🔹 Доллар вырос к Евро, но снизился к другим валютам 🔹 Стоимость госдолга США и Франции – бегство капитала в защитный актив 🔹 PMI в секторе производства – наглядный эффект высоких ключевых ставок 🔹 Страны G7 распустят резервы топлива на 100 млн. баррелей 🔹 Золото реагирует на рост доходностей в мире 🔹 Биржевые товары могут значительно подорожать, если верить техническому анализу 🔹 Рост фондового рынка США продолжается при снижении темпов роста заработных плат и занятости 🔹 Инфляция на следующей неделе перейдет к 7% год к году 🔹 Как получился близкий к нулю бюджетный импульс 2027 года 🔹 Бюджетный тупик. Индекс RGBI стремится к минимумам июля — Минфин отменяет аукционы 🔹 Дефицит ликвидности в банковском секторе не снижается 🔹 Мелкие частные инвесторы активно шортят рынок акций, но он остается в боковике 🔹 Отраслевой срез рынка и изменения в портфеле 🔹 Отработка прогнозов
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



