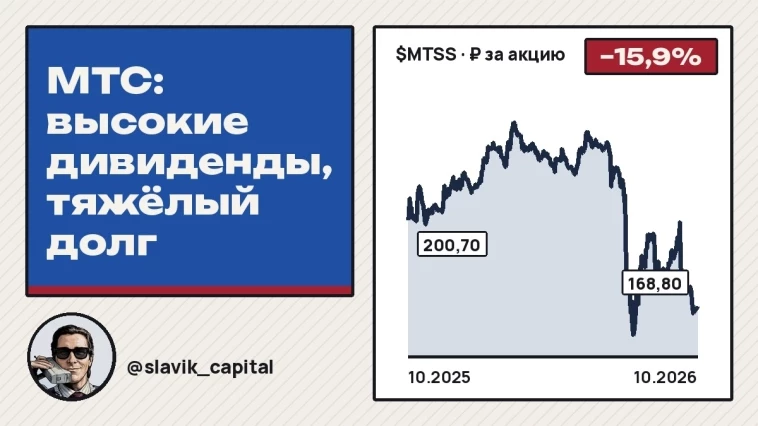
Спор вокруг МТС — перевесят ли дивиденды долговые риски: одни ждут поддержки котировок от выплат, другие сомневаются в их устойчивости и опасаются перевода денег в АФК «Система». В чём сходятся14,5% дивидендной доходности признают WALL STREET PRO и Ванин. Но первый видит в этом возможный признак дна котировок, а второй считает такую доходность недостаточной по сравнению с облигациями МТС. Долговая нагрузка выше заявленной компанией — в этом сходятся Кузнецов и Ванин.
Их оценки — около 2,5 и 2,7 соответственно: оба считают, что продажа башен не сняла реальную финансовую нагрузку. Шимко и Ванин опасаются, что АФК «Система» забирает деньги МТС для собственных нужд. По выкупу акций есть разногласие: Кузнецов считает пропорциональность и единую цену защитой от такого вывода, а Ванин хочет увидеть соблюдение этих условий.
 Где спорят
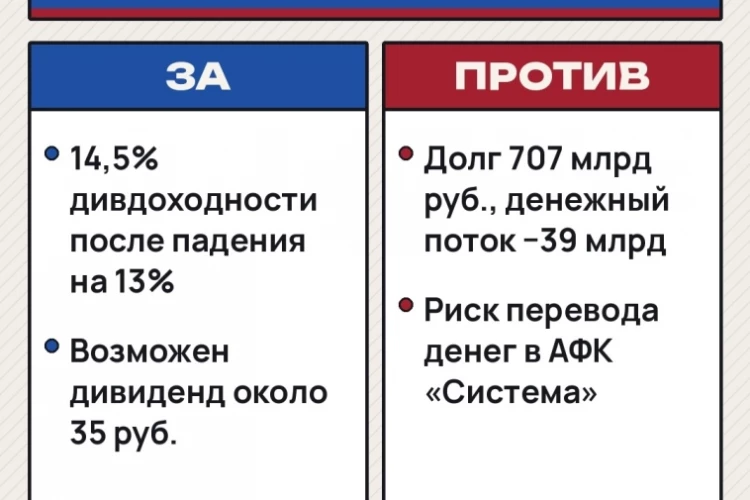
За
• WALL STREET PRO: После падения акций на 13% форвардная дивидендная доходность достигла 14,5%, сопоставимых с крупными банками. Это даёт основание предполагать, что котировки достигли дна.
• Кузнецов: В конце ноября возможен дивиденд около 35 руб.
на акцию без вычета расходов на выкуп. Такая выплата может поддержать котировки. Против • Кузнецов: При реальном чистом долге 707 млрд руб.
и свободном денежном потоке −39 млрд руб. дивиденды финансируются новым долгом. Даже снижение выплаты до 24,5 руб.
не снимает вопроса об устойчивости выплат. • Ванин: Потребность АФК «Система» в деньгах создаёт риск переводов из МТС в обход миноритариев — через займы или нерыночные выкупы. Опасения могут ослабнуть, если компания выполнит обещание пропорционального выкупа у всех акционеров.
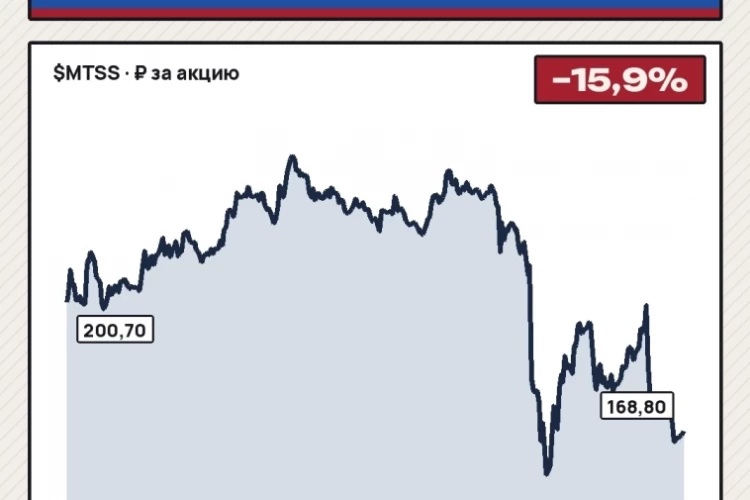 Что смотреть дальше• Какой дивиденд МТС объявит в конце ноября: подтвердится ли ожидание Кузнецова о 35 руб. без вычета расходов на выкуп?
• Вернётся ли свободный денежный поток в плюс и сократится ли долг с учётом аренды по мере снижения ставки?
• Будет ли выкуп пропорциональным и по единой цене для всех акционеров, как изменятся займы и вложения в АФК «Система»?
Мнение Slavik Capital Опасения Кузнецова о долге МТС разделяю, но дивидендная доходность ещё не означает дно котировок. 1.Досье собрано по разборам роликов за 30 дней: Igor Shimko, WALL STREET PRO, Андрей Ванин, Кирилл Кузнецов. Усиленные инвестиции Больше разборов — в канале @slavik_capitalВывод о дне акций МТС при доходности 14,5% кажется мне поспешным. Если дивиденды сократят, расчётная доходность снизится, а котировки могут упасть ещё. 2.
По долгу МТС согласен с Кузнецовым: после всех трат не хватает 39 млрд рублей. Если выплаты снова оплачивать займами, будущие проценты оставят меньше денег акционерам. 3.
Опасения Ванина насчёт переводов денег из МТС в «Систему» разделяю. Выкуп по единой цене снизит риск неравных выплат акционерам. Но если деньги уйдут через займы «Системе», на дивиденды останется меньше.
Не является инвестиционной рекомендацией.
Еще по теме:

Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.