Аналитический доклад Bond Radar по АПРИ показывает чёткое расслоение долговой кривой. На срезе Московской биржи от 17 сентября 2026 года:
короткие выпуски 2Р1–2Р5 торговались примерно по 94–100% номинала;длинные 2Р7–2Р14 — примерно по 80–88%.Это не случайная разница в котировках. Рынок назначил длинным бумагам заметно более высокую премию за срок, ликвидность и риск рефинансирования.
График 1. Короткая часть кривой держалась ближе к номиналу, длинные выпуски торговались с глубоким дисконтом. Источник: аналитический доклад Bond Radar по данным MOEX ISS.
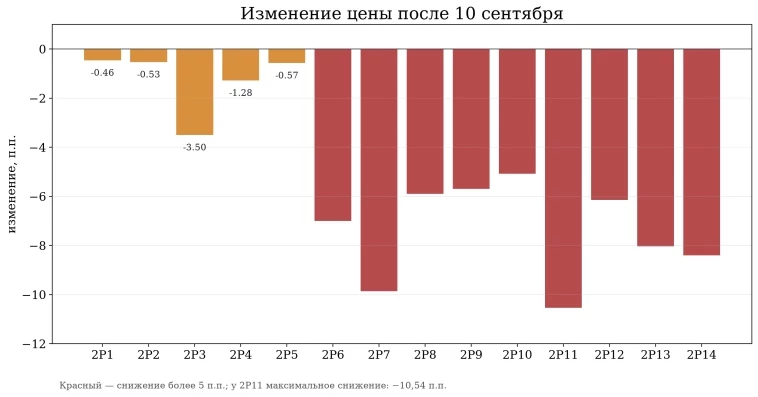
С 10 по 17 сентября короткие выпуски потеряли 0,46–3,50 процентного пункта, длинные — 5,07–10,54 п.п.
Сильнее всего снизился 2Р11: с 90,98% до 81,39%, или на 10,54 п.п. Выпуск 2Р14 торговался по 80,24% при погашении в 2031 году и без указанной оферты. Для сравнения, 2Р1 с погашением 3 ноября 2026 года стоил 99,91%.
Вывод аналитика однозначен: облигации одного эмитента нельзя оценивать как одинаковые. Короткий выпуск с близким платежом и длинная бумага без скорой точки выхода несут разный риск.
График 2. Чем длиннее выпуск, тем сильнее рынок переоценил риск после 10 сентября.
Финансовый профиль АПРИ из доклада:
Показатель Значение Выручка за 1П2026 12,01 млрд ₽ EBITDA LTM 11,54 млрд ₽ Чистый долг / EBITDA 4,2x Краткосрочные кредиты 16,6 млрд ₽ Денежные средства 975,2 млн ₽ Ожидаемые к погашению за 12 месяцев активы 16,9 млрд ₽Картина смешанная. Ожидаемые поступления от активов сопоставимы с краткосрочными кредитами, но текущий денежный остаток значительно меньше. Поэтому ключевой вопрос для держателя — не общий размер активов, а сроки превращения этих активов в деньги и их совпадение с календарём выплат.
Отдельная контрольная точка — выпуск 2Р3: купон 24%, оферта 29 сентября 2026 года, объём выпуска 750 млн ₽. Денежные средства превышали номинальный объём этого выпуска, но одновременно компания обслуживает и другие обязательства. Именно поэтому доклад рассматривает ликвидность на уровне всего платёжного календаря, а не одной облигации.
Купоны порядка 24–25,5% выглядят привлекательно, однако рынок одновременно снизил цены части выпусков до 80–88% номинала.
Высокая ставка здесь компенсирует сразу несколько факторов:
долговую нагрузку 4,2x;крупный объём краткосрочного долга;зависимость от рефинансирования;повышенную чувствительность длинных выпусков;риск низкой рыночной ликвидности.График 3. Высокий купон не защитил длинные бумаги от глубокого дисконта: срок и источник погашения оказались важнее одной ставки.
Позитивный: оферты и купоны исполняются, компания показывает достаточный объём денег и кредитных линий — короткие выпуски стабилизируются, длинная часть кривой начинает восстанавливаться.
Базовый: платежи проходят, но долговой календарь остаётся напряжённым — разрыв между короткими и длинными бумагами сохраняется.
Негативный: задержка платежа или сложности с рефинансированием усиливают давление на длинные выпуски и повышают риск реструктуризации.
АПРИ — не защитная облигационная история. Доходность 24–25,5% компенсирует не только обычную рыночную волатильность, но и риск ликвидности, рефинансирования и длинного срока.
Короткие выпуски на анализируемом срезе рынок оценивал заметно спокойнее. Длинные бумаги стали отдельным рисковым классом: их дисконт отражает требование инвесторов получить дополнительную компенсацию за неопределённость будущих платежей.
Главный ориентир — не купон сам по себе, а источник денег на конкретную оферту или погашение. Для новой позиции важна небольшая доля и понимание платёжного календаря; для существующей — контроль концентрации и ближайших обязательств.
Материал подготовлен по аналитическому докладу команды Bond Radar на основе данных MOEX ISS и финансовых показателей АПРИ. Не является индивидуальной инвестиционной рекомендацией.
Оперативные обновления по облигациям — в Telegram-канале «Радар облигаций».
#облигации #АПРИ #девелоперы #ВДО #кредитныйриск #рефинансирование #ликвидность #доходность #корпоративныеоблигации #частныйинвестор #BondRadar #РадарОблигаций
Еще по теме:
Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.