Кредитное мнение: слабый заемщик категории «B», заметно ниже рейтингов ruBBB+ («Эксперт РА») и A-.ru (НКР). Оценка вероятности дефолта — ~11% на 12 мес., ~22% на 24 мес. и ~29% на 36 мес. (уровень ruBB-/ruB+).
Денежный поток на 12 мес. с 30.06.2026, млрд руб.
ИСТОЧНИКИ 35,5
Деньги на 30.06 7,4
Новые транши, июль–авг. 16,3
Опер. профицит* 8,0
Продажа активов* 3,0
ЦФА, июль–авг. 0,8
ИСПОЛЬЗОВАНИЕ 49,3
Проценты (LTM) 25,2
Облигации 8,3
ЦФА 6,3
Выкуп доли в СП 5,6
Аренда земли 2,7
Прочие кредиты 1,2
РАЗРЫВ ~14
* оценка
Что из этого следует
• Половина расходов — проценты. Скорр. EBITDA без эскроу (12,6 млрд руб.) покрывает лишь половину уплаченных процентов: группа занимает, чтобы их платить.
• Разрыв должны закрыть банки или АФК «Система». Пока банки кредитуют: 68,6 млрд руб. выбрано в 1П2026 и 16,3 млрд руб. в июле–августе.
• Но условия диктуют банки: ковенанты на 30.06 нарушены, получены вейверы. При новом нарушении на конец года к досрочному погашению может быть предъявлен кредит 35,1 млрд руб. — почти 5x денежных средств.
• 189 млрд руб. невыбранных лимитов — в основном проектные и без твердых обязательств банков.
• Сразу за горизонтом — 18 млрд руб. облигаций в сентябре–ноябре 2027 г. Всего с апреля по ноябрь 2027 г. к погашению 24,75 млрд руб. при 7,4 млрд руб. денег.
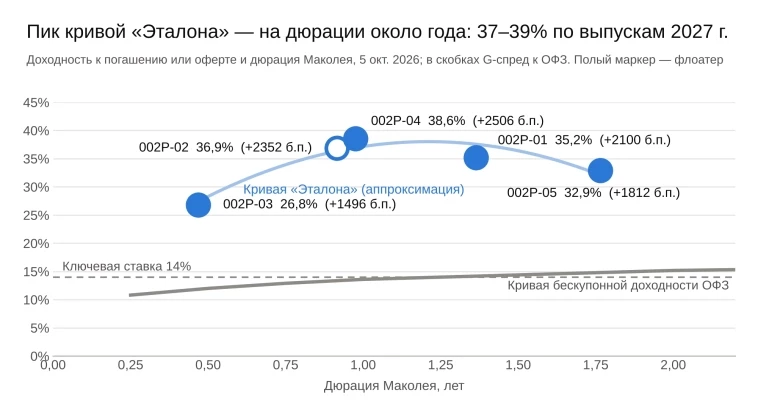
Кривая доходности (на графике)
Горб: 26,8% по 002P-03 (апрель 2027), 37–39% по выпускам сентября–ноября 2027 г., 33–35% на дюрации 1,4–1,8 года. Четыре выпуска после апреля торгуются по 85–88% номинала со спредом 1800–2500 б.п. к ОФЗ — это цены заемщика «B». Рефинансироваться на публичном рынке под такие ставки экономически нецелесообразно.
Что поддерживает: АФК «Система» (заявки на 94% SPO), безупречная платежная история (BO-P03 погашен 15.09.2026, оферта 002P-01 исполнена), поступления 50,3 млрд руб. в 1П2026 (+27%).
Вывод. Апрельское погашение 002P-03 (6,75 млрд руб.), скорее всего, будет пройдено, но 26,8% годовых лишь незначительно компенсируют вероятность дефолта в ~6%. Настоящее испытание — сентябрь–ноябрь 2027 г.: вероятность полной выплаты 18 млрд руб. по 002P-02 и 002P-04 — около 88%, доходность 37–39% годовых при вероятности дефолта ~11–12%.
Не является инвестиционной рекомендацией. Полную версию кредитного отчета можно найти здесь: t.me/second_judgement/38
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.