Перед тем как ехать в СИБУР, успела посетить онлайн-встречу в Т-Банке.
Управляющие активами на долговом рынке Т-Капитал рассказали, как на таком рынке работают со своими облигационными фондами.
Кучу интересных мыслей и инсайдов словила на встрече. И главное — появилось время ими поделиться!
Общий объём активов под управлением (AUM) линейки фондов — скромные 48,5 млрд рублей.
🚩 Почему акцент именно на облигации?
Уверена, и так понятно — они стали самым популярным инструментом среди частных инвесторов. И это оправданно: в сравнении с другими классами активов в 2025 году рублёвые корпоративные облигации стали лучшим классом активов.
Например, гросс-доходность фонда TBRU составила 31,90%, обогнав индекс МосБиржи и золото в рублях.
🚩 Какие фонды? 1. TPAY (БПИФ «Пассивный доход») 2. TBRU (БПИФ «Российские облигации» 3. BOND (ОПИФ «Консервативные») 4. TLCB (БПИФ «Локальные валютные» 5. ЗПИФ «Замещающие облигации»
Доходность фондов можно увидеть на графиках.
🚩 Как управляют фондами? Что отметила для себя?
🔸 Глубокая диверсификация: аллокация 2–3% на эмитента, лимит — до 9%.
🔹 Высокая ликвидность и доступ к первичным размещениям с дисконтом 0,2–0,5%.
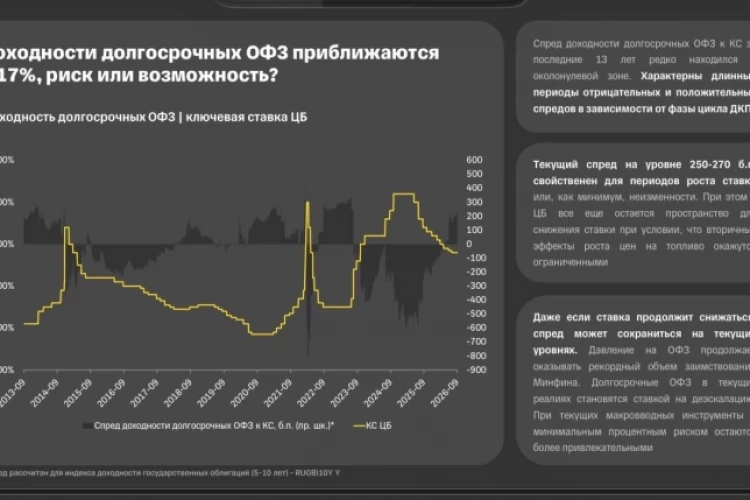
🔸 Управление процентным риском: дюрация фондов (доля бумаг сроком от 3 лет) динамически меняется в зависимости от цикла ДКП. При снижении ключевой ставки ЦБ фонды наращивают долю длинных бумаг.
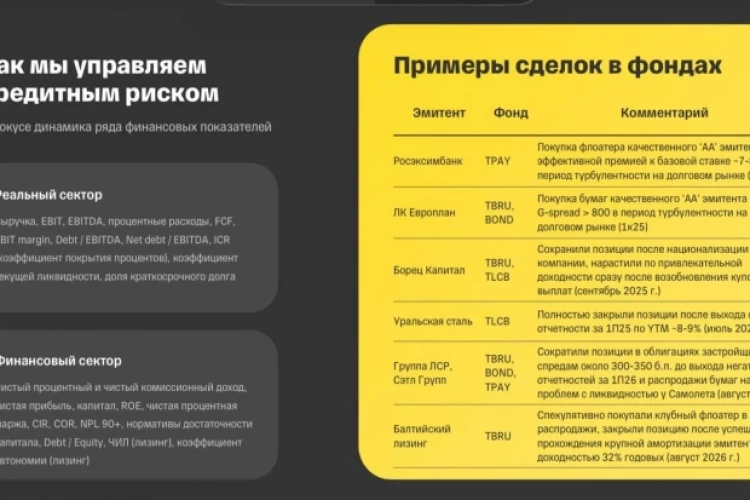
🔹 Управление кредитным риском: процесс включает 5 этапов — глубокий анализ отчётности (EBITDA, FCF, Debt/EBITDA для реального сектора; нормативы капитала и NPL для банков), прямую коммуникацию с эмитентами, независимую оценку прайсинга, установление жёстких лимитов (до 9% на эмитента) и еженедельный мониторинг спредов.
✔️ В целом
Рыночная ситуация (2025–2026): рынок столкнулся с серией дефолтов в низких рейтинговых группах (Гарант-Инвест, Монополия) и техническими дефолтами (Уральская сталь, Делимобиль). Корпоративные кредитные спреды вернулись к пиковым значениям.
Доходности облигаций выросли, как и риски. А запасы прочности у компаний тают — особенно это видно в рейтингах «А» и ниже.
Также было приятно услышать мнения про ВУШ, Балтийский лизинг, АФК «Система» и Борец-Капитал.
Где возможности?
По мнению управляющих Т-Банка, на рынке секьюритизации сохраняется неэффективность прайсинга: бумаги с рейтингами «A»–«AA-» торгуются со спредами 220–340 б. п. при дюрации 1–2 года.
А потому вопрос для тех, кто дочитал: делаем описание и подборку секьюритизированных облигаций?
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.