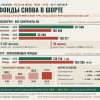
Давно не пишу об инвестиционной аналитике от банков / брокеров, так как меня уже давно трудно удивить + откровенная массовая шиза в аналитике стала редко попадаться, но аналитики из банка ''Синара'' со своими прогнозами дивидендных выплат до 31 декабря 2027 года задали новую планку испанского стыда. 📌Что вызвало недоумение? К аналитикам банка есть огромные вопросы к бОльшей части графика выше: — FixPrice 🍏. Непонятно каким образом нарисовали дивидендную доходность в 28%, хотя есть следующие негативные факторы: [1] В первом полугодие чистая прибыль упала на 30% до 2,7 млрд рублей; [2] LFL-трафик продолжает падать несмотря на эффект низкой базы; [3] Больше нет накопленной кубышки для выплаты единоразового крупного дивиденда как в прошлом; В ПОВТОРЕНИЕ ДИВИДЕНДА ЗА 2025 ГОД В 11 КОПЕЕК С УЧЕТОМ ФАКТОРОВ [1] — [3] НЕ ВЕРЮ. — X5 🍏.
Тоже непонятно как нарисовали дивидендную доходность в 28%: [1] NET DEBT / EBITDA после последнего дивиденда почти приблизилась к верхней планке в 1,4; [2] С ростом EBITDA стало плохо из-за опережающей инфляции затрат; [3] Дивиденды в долг негативны для FCF из-за роста процентных расходов; Да, в 2026 году еще способы на одну неплохую дивидендную выплату (успеть до изменения налогов), но в 2027 году будет совсем скромный урожай в таком случае. — ВТБ 🏦. Дивидендную доходность в 20% у ВТБ даже обсуждать не хочется — платят обычно вместе с допкой, и банковский шторм обычно переживают хуже других + в такие моменты вообще не до дивидендов.
— Газпром ⛽️. Если Минфин не заложил в бюджет на 2027 год дивиденды от Газпрома, то шансы на них стремятся к 0% = можно аналитикам из Синары закатать губы по поводу дивидендной доходности в 27%. — ЛCР 🏠.
Акционер вытащил из компании актив на 45 млрд рублей в обход других акционеров, заплатив за него всего 3 млрд рублей. Как будто можно будет обойтись и без дивидендов за 2026 год в таком случае. — Сургут-П ⛽️.
В истории с Сургут-П меня удивила не дивидендная доходность, а рекомендация аналитиков по акции — ''Держать'', хотя практически по всем компаниям с графика оценка ''Покупать''. Чем же так не угодил актив ребятам из Синары, который стоит чуть выше 40 рублей, зарабатывает на экспорте сырой нефти, рублевой кубышке и является понятным опционом при потенциальной резкой девальвации рубля..
. — Лукойл ⛽️и ГПН ⛽️. Ждут от обеих компаний доходность в 21%, но на графике доходность около 15%.
БЕЗ КОММЕНТАРИЕВ. Вывод: СПАСИБО аналитикам из Банка ''Синара'' за поднятое настроение 🤣 Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:
Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.