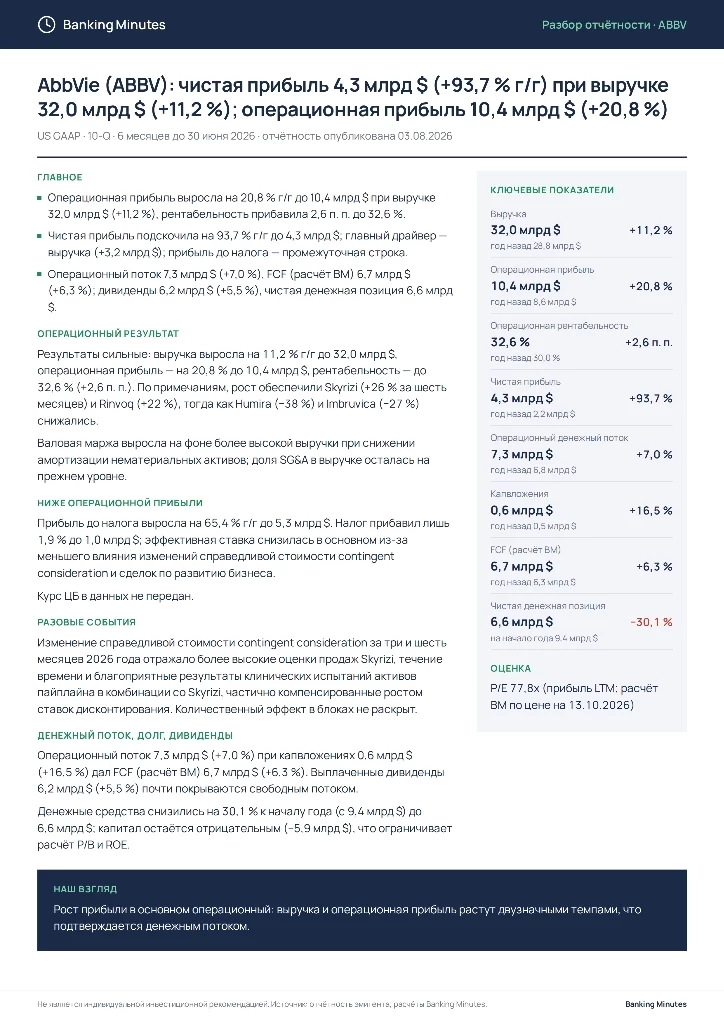
AbbVie (ABBV): чистая прибыль 4,3 млрд $ (+93,7% г/г) при выручке 32,0 млрд $ (+11,2%); операционная прибыль 10,4 млрд $ (+20,8%) US GAAP · 10-Q · 6 месяцев до 30 июня 2026 · отчётность опубликована 03.08.2026 Главное — Операционная прибыль выросла на 20,8% г/г до 10,4 млрд $ при выручке 32,0 млрд $ (+11,2%), рентабельность прибавила 2,6 п. п.
до 32,6%. — Чистая прибыль подскочила на 93,7% г/г до 4,3 млрд $; главный драйвер — выручка (+3,2 млрд $); прибыль до налога — промежуточная строка. — Операционный поток 7,3 млрд $ (+7,0%), FCF (расчёт BM) 6,7 млрд $ (+6,3%); дивиденды 6,2 млрд $ (+5,5%), чистая денежная позиция 6,6 млрд $.
Ключевые показатели — Выручка: 32,0 млрд $ (+11,2%) — Операционная прибыль: 10,4 млрд $ (+20,8%) — Операционная рентабельность: 32,6% (+2,6 п. п.) — Чистая прибыль: 4,3 млрд $ (+93,7%) — Операционный денежный поток: 7,3 млрд $ (+7,0%) — Капвложения: 0,6 млрд $ (+16,5%) — FCF (расчёт BM): 6,7 млрд $ (+6,3%) — Чистая денежная позиция: 6,6 млрд $ (−30,1% к началу года) Операционный результат Результаты сильные: выручка выросла на 11,2% г/г до 32,0 млрд $, операционная прибыль — на 20,8% до 10,4 млрд $, рентабельность — до 32,6% (+2,6 п.
п.). По примечаниям, рост обеспечили Skyrizi (+26% за шесть месяцев) и Rinvoq (+22%), тогда как Humira (−38%) и Imbruvica (−27%) снижались.
Валовая маржа выросла на фоне более высокой выручки при снижении амортизации нематериальных активов; доля SG&A в выручке осталась на прежнем уровне. Ниже операционной прибыли Прибыль до налога выросла на 65,4% г/г до 5,3 млрд $. Налог прибавил лишь 1,9% до 1,0 млрд $; эффективная ставка снизилась в основном из-за меньшего влияния изменений справедливой стоимости contingent consideration и сделок по развитию бизнеса.
Курс ЦБ в данных не передан. Разовые события Изменение справедливой стоимости contingent consideration за три и шесть месяцев 2026 года отражало более высокие оценки продаж Skyrizi, течение времени и благоприятные результаты клинических испытаний активов пайплайна в комбинации со Skyrizi, частично компенсированные ростом ставок дисконтирования. Количественный эффект в блоках не раскрыт.
Денежный поток, долг, дивиденды Операционный поток 7,3 млрд $ (+7,0%) при капвложениях 0,6 млрд $ (+16,5%) дал FCF (расчёт BM) 6,7 млрд $ (+6,3%). Выплаченные дивиденды 6,2 млрд $ (+5,5%) почти покрываются свободным потоком. Денежные средства снизились на 30,1% к началу года (с 9,4 млрд $) до 6,6 млрд $; капитал остаётся отрицательным (−5,9 млрд $), что ограничивает расчёт P/B и ROE.
Оценка P/E 77,8x (прибыль LTM; расчёт BM по цене на 13.10.2026) Наш взгляд Рост прибыли в основном операционный: выручка и операционная прибыль растут двузначными темпами, что подтверждается денежным потоком.
Не является индивидуальной инвестиционной рекомендацией. Источник: отчётность эмитента; расчёты Banking Minutes.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


