68 тысяч километров труб, по которым течет нефть — только вдумайтесь в этот масштаб! Транснефть качает нефтежижу, ежегодно индексирует тарифы и делится прибылью с акционерами. Продолжаем наши дивидендные разборы, и сегодня на повестке — префы главного трубопроводчика страны.
С вами igotosochi, я веду канал про пассивный доход и создание капитала — подписывайтесь!
Я ежемесячно пополняю портфель и покупаю только те активы, которые приносят пассивный доход (дивидендные акции, ОФЗ, корпоративные облигации и фонды). Показываю все свои покупки и честно делюсь результатами инвестирования уже более 5 лет.
🛢️ Транснефть — крупнейшая в мире нефтепроводная компания, имеющая 68 тысяч километров магистральных трубопроводов, более 500 перекачивающими станциями, более 24 миллионов кубометров резервуарных ёмкостей. Компания транспортирует 83% добываемой в России нефти и 30% производимых в России нефтепродуктов. На бирже торгуются привилегированные акции.
Дивполитика Транснефти предусматривает отправку не менее 50% от нормализованной чистой прибыли по МСФО (без учета доли в прибылях зависимых и совместно контролируемых компаний, доходов, полученных от переоценки финансовых вложений, положительного сальдо курсовых разниц и прочих нерегулярных неденежных показателей).
Читайте также:
С 2008 года компания не пропустила ни одного года, дивидендная история прослеживается с 2002 года. После дробления акции стали более доступными для простых частных инвесторов, и теперь богатеть на дивах Транснефть может все подряд.
В последние годы дивдоходность заметно выросла, что не может не радовать замедлением. Вот только налоги для Транснефти подняли, что грустно. Но тарифы индексируются, что весело.
С 2017 года дивиденды стали очень существенными. А после сплита 1 к 100 акции стали доступны широкому кругу частных инвесторов и быстро им полюбились.
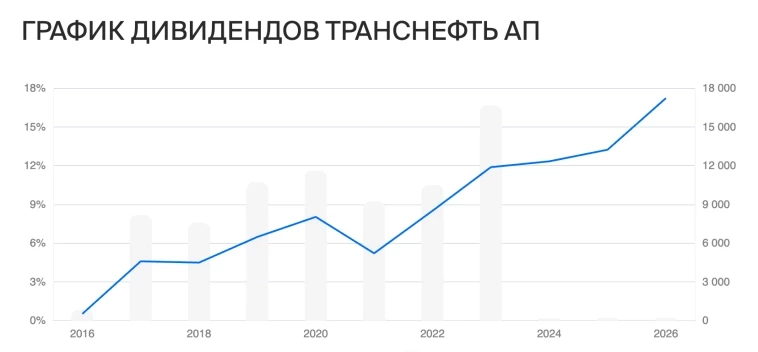
Дивдоходность за последние 10 лет (2017–2026): 5%, 4%, 6%, 8%, 5%, 9%, 12%, 12%, 13%, 17%
Средняя дивдоходность за 10 лет: 9,1%
Видно, что дивиденды растут как в рублях, так и в процентах. Главное не забывать, что был сплит;) Дивиденды в 2026 были рекордные: 17% (₽204 — это как ₽20 400 до сплита)
По прогнозам экспертов дивдоходность в ближайшие годы будет от 15% до 18%. Но это как-то слишком оптимистично, так что я предлагаю рассмотреть три варианта: 12%, 15% (оптимистично) и 18% (очень оптимистично).
Чтобы получать до налогов 1,2 млн в год (в среднем 100 тысяч в месяц — специально взял круглое значение, чтобы легко можно было подставить свое и пересчитать), нужно иметь ориентировочно:
• 9 450 акции на сумму 10 млн рублей (при дд 12%)
• 7 550 акций на сумму 8 млн рублей (при дд 15%)
• 6 300 акций на сумму 6,67 млн рублей (при дд 18%)
В чём преимущество именно префов Транснефти? В индексации тарифов. Вне зависимости от цен на нефть тарифы растут. Для нефтяников не очень, а для акционеров Транснефти хорошо.
Традиционно Транснефть платит дивиденды раз в год летом. Так что примерно в июле 2027 года ждём 12–18% (если верить прогнозам).
Посмотрим кратко финансовые результаты по МСФО за 6М2026 — это последняя отчётность.
✅ Выручка: 740,1 млрд руб. (+2,9% г/г)
📛 EBITDA: 294,9 млрд руб. (-4,1% г/г)
📛 Операционная прибыль: 180,3 млрд руб. (-4,3% г/г)
📛 Прибыль до налогообложения: 249,0 млрд руб. (-4,0% г/г)
📛 Чистая прибыль акционеров: 148,3 млрд руб. (-3,3% г/г)
📛 Процентные доходы: 40,1 млрд руб. (-31,0% г/г)
✅ Чистая денежная позиция: около 307,0 млрд руб. (+19,9% относительно начала года)
Что имеем? Дивидендная акция, нет долгов, индексация тарифов, но высокие налоги. Несмотря на давление растущих операционных издержек и повышенного налога на прибыль, бизнес сохраняет статус устойчивой компании с хорошей дивдоходностью, а приличная чистая денежная позиция позволяет рассчитывать на щедрость.
Хоть и грустно это признавать, но лично у меня в моём портфеле акций Транснефти нет. А ведь должна бы быть! Нужно потихоньку начинать покупать. 💬 Вы как считаете, достойны префы Транснефти быть в портфелях?
Предыдущие обзоры: Татнефть, Роснефть, Т-Банк, Яндекс, Банк Санкт-Петербург, Сбер, Лукойл.
Понравился пост? Поддержите 👍 лайком и комментарием — это лучшая поддержка и мотивация!
🧮 Сервис учёта инвестиций, которым я пользуюсь.
🔥 Подписывайтесь на мой канал в MAX о моём пути создания капитала и пассивного дохода, про инвестиции в дивидендные акции, облигации и недвижимость. В канале я также рассказываю про все свои покупки и открыто делюсь результатами. Также подписывайтесь на телеграм-канал.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



