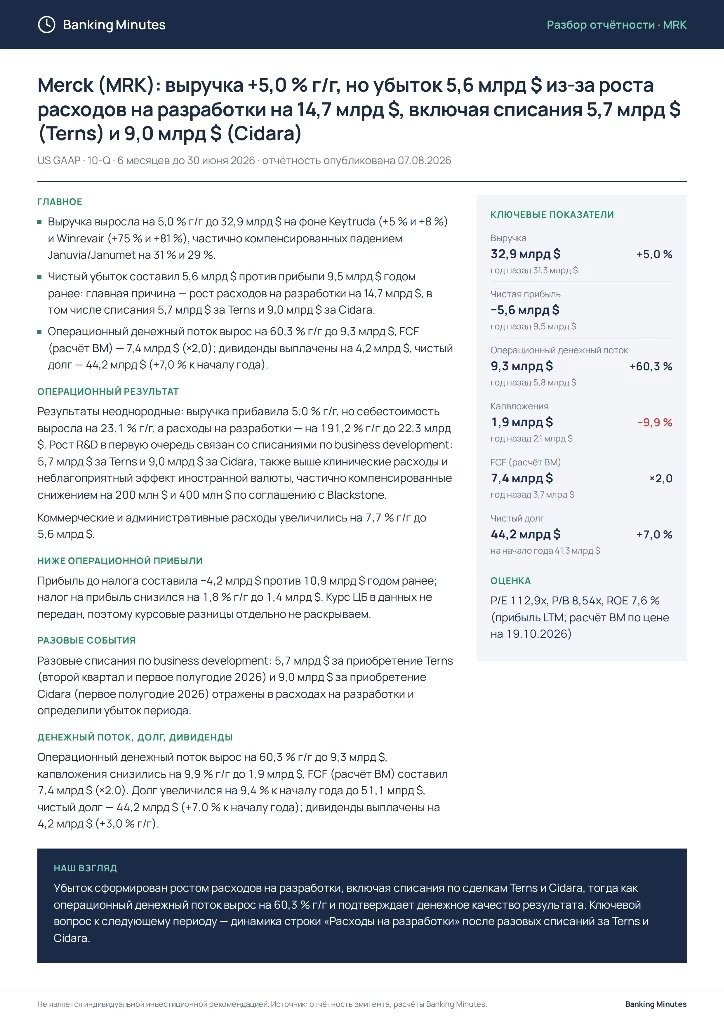
Merck (MRK): выручка +5,0% г/г, но убыток 5,6 млрд $ из-за роста расходов на разработки на 14,7 млрд $, включая списания 5,7 млрд $ (Terns) и 9,0 млрд $ (Cidara) US GAAP · 10-Q · 6 месяцев до 30 июня 2026 · отчётность опубликована 07.08.2026 Главное — Выручка выросла на 5,0% г/г до 32,9 млрд $ на фоне Keytruda (+5% и +8%) и Winrevair (+75% и +81%), частично компенсированных падением Januvia/Janumet на 31% и 29%. — Чистый убыток составил 5,6 млрд $ против прибыли 9,5 млрд $ годом ранее: главная причина — рост расходов на разработки на 14,7 млрд $, в том числе списания 5,7 млрд $ за Terns и 9,0 млрд $ за Cidara.
— Операционный денежный поток вырос на 60,3% г/г до 9,3 млрд $, FCF (расчёт BM) — 7,4 млрд $ (×2,0); дивиденды выплачены на 4,2 млрд $, чистый долг — 44,2 млрд $ (+7,0% к началу года). Ключевые показатели — Выручка: 32,9 млрд $ (+5,0%) — Чистая прибыль: −5,6 млрд $ (год назад 9,5 млрд $) — Операционный денежный поток: 9,3 млрд $ (+60,3%) — Капвложения: 1,9 млрд $ (−9,9%) — FCF (расчёт BM): 7,4 млрд $ (×2,0) — Чистый долг: 44,2 млрд $ (+7,0% к началу года) Операционный результат Результаты неоднородные: выручка прибавила 5,0% г/г, но себестоимость выросла на 23,1% г/г, а расходы на разработки — на 191,2% г/г до 22,3 млрд $. Рост R&D в первую очередь связан со списаниями по business development: 5,7 млрд $ за Terns и 9,0 млрд $ за Cidara, также выше клинические расходы и неблагоприятный эффект иностранной валюты, частично компенсированные снижением на 200 млн $ и 400 млн $ по соглашению с Blackstone.
Коммерческие и административные расходы увеличились на 7,7% г/г до 5,6 млрд $. Ниже операционной прибыли Прибыль до налога составила −4,2 млрд $ против 10,9 млрд $ годом ранее; налог на прибыль снизился на 1,8% г/г до 1,4 млрд $. Курс ЦБ в данных не передан, поэтому курсовые разницы отдельно не раскрываем.
Разовые события Разовые списания по business development: 5,7 млрд $ за приобретение Terns (второй квартал и первое полугодие 2026) и 9,0 млрд $ за приобретение Cidara (первое полугодие 2026) отражены в расходах на разработки и определили убыток периода. Денежный поток, долг, дивиденды Операционный денежный поток вырос на 60,3% г/г до 9,3 млрд $, капвложения снизились на 9,9% г/г до 1,9 млрд $, FCF (расчёт BM) составил 7,4 млрд $ (×2,0). Долг увеличился на 9,4% к началу года до 51,1 млрд $, чистый долг — 44,2 млрд $ (+7,0% к началу года); дивиденды выплачены на 4,2 млрд $ (+3,0% г/г).
Оценка P/E 112,9x, P/B 8,54x, ROE 7,6% (прибыль LTM; расчёт BM по цене на 19.10.2026) Наш взгляд Убыток сформирован ростом расходов на разработки, включая списания по сделкам Terns и Cidara, тогда как операционный денежный поток вырос на 60,3% г/г и подтверждает денежное качество результата.
Ключевой вопрос к следующему периоду — динамика строки «Расходы на разработки» после разовых списаний за Terns и Cidara. Не является индивидуальной инвестиционной рекомендацией. Источник: отчётность эмитента; расчёты Banking Minutes.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.