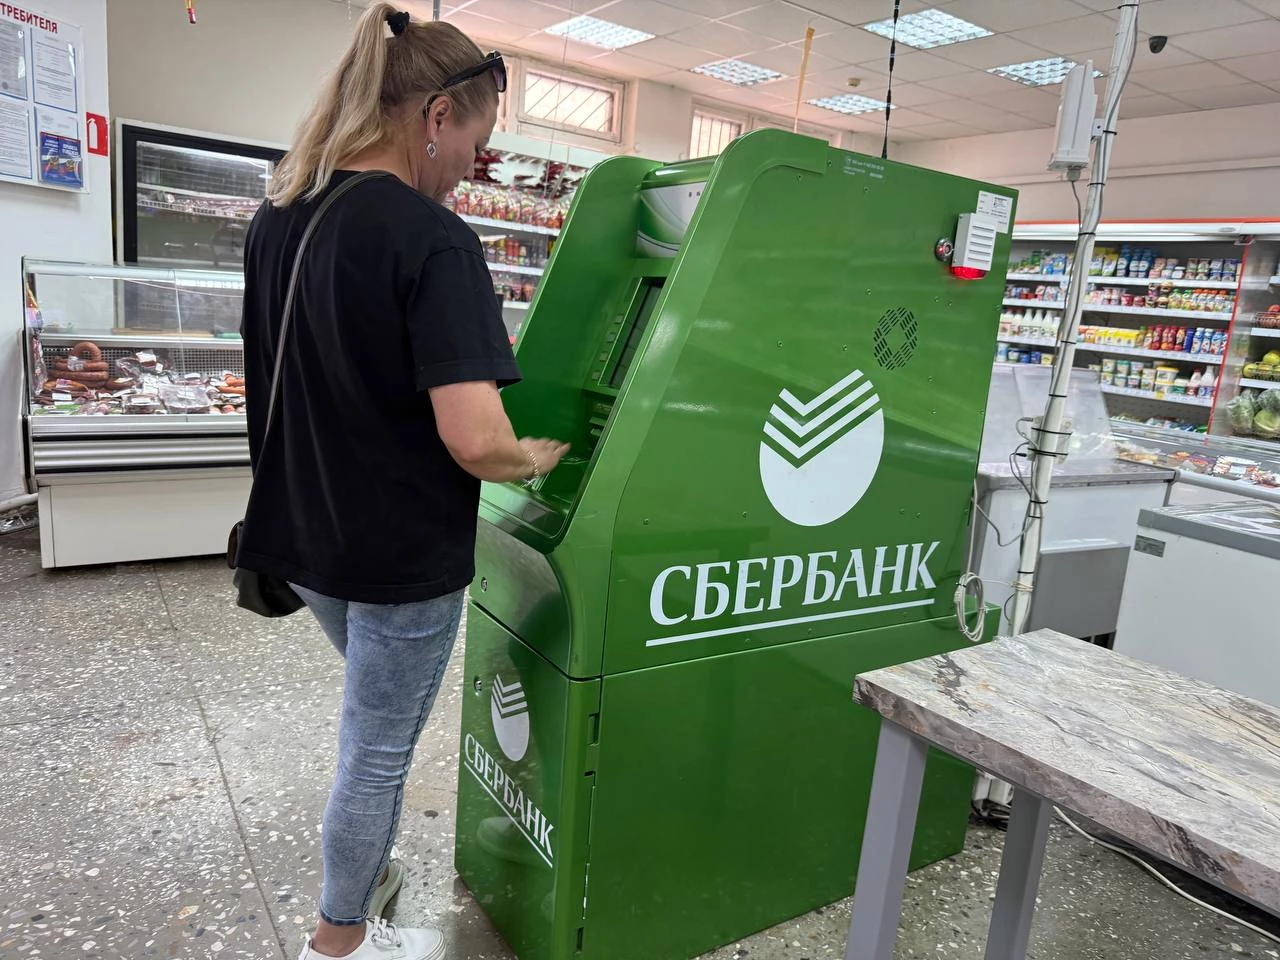

Сам вклад в расчет не входит. Налог касается процентов, которые банк выплатил клиенту, а доходы по разным счетам складывают. Поэтому распределение денег между несколькими банками не меняет общий результат.
Предположим, вклад в 1,5 миллиона рублей принес за год 300 тысяч рублей процентов. После вычета порога в 210 тысяч налогооблагаемая сумма составит 90 тысяч рублей. При ставке 13% налог будет равен 11 700 рублям.
В исходных расчетах указана ставка 13%; при совокупном годовом доходе свыше 2,4 миллиона рублей ставка на сумму превышения, согласно материалу, повышается до 15%. Доходы по вкладам, зарплату и другие поступления учитывают при оценке этого порога.
Для доходов 2026 года окончательный лимит пока неизвестен. В материале приводится предварительная оценка: если максимальная ключевая ставка за год составит 16%, порог будет около 160 тысяч рублей. Точную величину определят после окончания года.
Проценты по счетам со ставкой не выше 1% годовых и по счетам эскроу освобождены от налога. Остальные процентные доходы, в том числе по накопительным счетам, суммируются. Специальных льгот для пенсионеров в материале не указано.
Декларацию 3-НДФЛ подавать не требуется, если нет других доходов, подлежащих самостоятельному декларированию. Банки передают сведения в ФНС, а налоговая формирует уведомление. Его можно проверить в личном кабинете; если доступа к нему нет, уведомление направляют заказным письмом.
Перед оплатой стоит сверить указанную сумму с данными банков. При расхождении можно обратиться в ФНС. Просрочка после 1 декабря приводит к начислению пеней - по 1/300 ключевой ставки за каждый день задержки.
Планируя расходы, удобно учитывать и другие сезонные траты: скажем, в материале о защите днища зимой разбирают простой способ уберечь автомобиль от влаги.
Подпишитесь на Peterburg2 в MAX и Телеграм, следите за новыми публикациями на Дзен канале и в Гугл. Тут интересно и круто.
Читайте на Peterburg2.ru
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.
