Вы можете правильно выбрать бизнес, угадать рост его прибыли и всё равно остаться разочарованной акционером. Компания продолжит зарабатывать, но до вас эти деньги могут и не дойти. Читая комментарии, обычно обсуждают две вещи: растет ли акция и сколько она платит дивидендов? Это реально то, что и волнует рынок. Подорожало, значит хорошее.
Платят много — еще лучше. Но этого еще недостаточно, чтобы считать компанию хорошей. Иногда компания делится так щедро, что у нее самой не остается денег на обязательства.
Некоторые просто перестают делиться, хотя компания продолжает зарабатывать. Или из публичной компании уходит целый актив, а вам даже толком не объясняют, а куда он ушел? А зачем он ушел? А почему компания из-за этого показала убыток? #ИнвестАнализ С Полюсом история такая, что золото дорожает, слабый рубль помогает, а менеджмент говорит о возможной паузе в дивидендах до 2030 года. Понятно, что дело в дорогих кредитах, налогах и новых проектах, но где сроки и будущая отдача? В дополнение, аудитор по отчетности отдельно указал, что не смог получить достаточные доказательства о конечной стороне и проверить полноту раскрытия связанных сторон.
Не знаю, как вас, но меня такой ответ вообще не устраивает. Высокие дивы тоже не всегда хорошо. У ЕвроТранса в 2025 году операционный денежный поток составил около 7,8 млрд рублей, а уплаченные проценты примерно 11 млрд.
При этом шли инвестиции, выплаты акционерам состтавили около 5 млрд и рос долг, так как собственных поступлений не хватало. И в сентябре 2026 дефолт затронул все 10 обращавшихся выпусков облигаций. ЛСР продала дочернюю компанию, связанной стороне.
На балансе компании было около 45 млрд рублей чистых активов, включая более 20 млрд денежных средств. Возмещение составило при этом менее 3 млрд. Балансовая стоимость, конечно, не равна рыночной, деньги могут иметь ограничения, а у проектов есть риски.
При такой разнице нужно очень подробно объяснить разницу в оценках, обосновать цену продажи, покупателя и причину продажи. Первоначальная годовая отчетность этого не раскрывала. После предписания ЦБ информация повилась, но понятней от этого не стало.
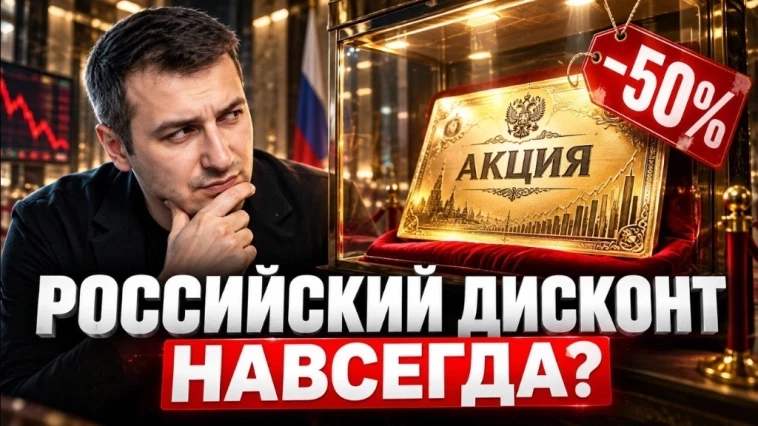
Низкие мультипликаторы тоже не доказательство недооценки. Российский рынок был дешевым и до 2022 года. В индексе много сырья и банков, где рекордная прибыль явление временное.
Добавьте ставку, налоги, ограничения капитала, военные риски и сомнения в защите акционеров. Даже если акция бесконечно приносит 10 рублей в год дивами. При требуемой доходности 10% за неё дают 100 рублей, при 20% только 50.
Выплата та же, цена вдвое ниже. и чем больше сомнений на стороне акционера, тем меньше он готов заплатить. Впрочем, ставить крест на всем рынке нельзя.
У Сбера, например, есть история крупных выплат, формула дивидендов и открытая отчетность. Банковский капитал, резервы и качество кредитов непросто анализировать, а прошлые выплаты не гарант будущих. Зато понятны правила и они работают, акционеры доверяют.
Акции однозначно вырастут, но старые пики графика никто не обязан нам возвращать. При этом накопленные проблемы никуда не денутся. Я готов принять привычный риск падения объема продаж, валюты или золота, готов принять риск новых инвестпроектов.
Намного труднее принять тот факт, что общими деньгами в итоге распорядятся без достаточных объяснений. Поэтому важно не только сколько компания заработает, но и почему мы уверены, что наша доля достанется нам. Друзья, подробнее о компаниях рассказываю в ролике по ссылке youtu.
be/Ou9RvVsbrJw #ИнвестАнализ — собственная аналитика экономики и компаний boosty Доступ к ИИС + ранний доступ ко всем видео: clck.ru/3PQqwc Мой фонд ИПИФ «Поляков Инвестиции»: invest/:https://funds.finam.ru/ipif/polyakov-invest/:
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.