Добрый день. На минувшей неделе стихия больше всего досталась Карибам: на Гаити неделя проливных дождей, по данным гражданской защиты страны, унесла не менее 8 жизней, ещё 5 человек пропали без вести, затоплены улицы в 27 муниципалитетах, а в соседней Доминиканской Республике без воды остались почти 486 тыс. абонентов. В Москве осень обошлась без происшествий: сухо, днём до +13, ночью местами заморозки, и синоптики советуют автомобилистам не тянуть с зимней резиной. Политических событий было больше. Израиль 27 октября проголосовал и снова не выбрал: блок Биньямина Нетаньяху получил 53 мандата из 120, оппозиция во главе с Гади Айзенкотом 48, до большинства в 61 голос не дотянул никто, а Центризбирком попросил спецслужбы проверить жалобу на иностранное вмешательство. В Штатах до промежуточных выборов 3 ноября оставалось меньше недели; одобрение работы Дональда Трампа, по опросу Reuters/Ipsos, подросло с рекордного дна до 32%, а 73% американцев считают, что стоимость жизни движется не туда.
На Ближнем Востоке нефтяная тема только набирала обороты. Хуситы 29 октября заявили об ударах по НПЗ в Рас-Тануре и Рабиге и по объекту Aramco в Абкайке, коалиция во главе с Эр-Риядом сообщила о перехвате крылатой ракеты, а в пятницу в Ормузском проливе танкер подорвался на мине, прикреплённой с маленькой лодки: по данным британской службы UKMTO, это первый известный успешный подрыв такого рода с начала войны с Ираном в феврале. Катарские посредники при этом вернулись в Тегеран, так что неделя прошла по знакомому сценарию «бьём и договариваемся». В Европе главной новостью стала отставка, которой никто не ждал: Кристин Лагард объявила, что покинет ЕЦБ 7 февраля 2027 года, почти на девять месяцев раньше срока. Самой же громкой корпоративной историей стали квартальные отчёты американских гигантов, которые на Хэллоуин поставили инвесторов перед классическим выбором «кошелёк или жизнь»: тратить деньги на искусственный интеллект или сохранить денежный поток. Alphabet выбрал первое, и рынок за это не похвалил. В России 29 октября Госдума приняла в первом чтении федеральный бюджет на 2027–2029 годы и пакет поправок в Налоговый кодекс, и для частного инвестора это самая важная новость недели.
Денежные рынки. ФРС 28 октября оставила ставку в диапазоне 3.75–4.00%, но решение далось не единогласно: управляющие Лиза Кук и Бет Хаммак голосовали за повышение на 0.25 п.п., итог 10 против 2. В заявлении появилась формулировка о том, что экономика растёт «сильным темпом», а глава ФРС Кевин Уорш на пресс-конференции отказался что-либо обещать на декабрь: мол, ориентиры на будущее он даёт только в кризис, а ценовую стабильность ФРС обеспечит «без всяких если и но». Рынок понял это правильно, т.е. как отложенное повышение. Казначейки при этом дешевели в доходности четвёртую неделю подряд: 10-летние опустились с 5.00% до 4.94% (минимум с 17 сентября), 2-летние с 4.69% до 4.56% (минимум с 10 сентября), 30-летние с 5.33% до 5.31%. Деньги, уходящие из бумаг ИИ-гигантов, нашли приют в госдолге, и Уорш, к слову, финансовые условия назвал какими угодно, только не жёсткими.
Остальные центробанки разошлись во мнениях так же. Банк Канады 28 октября поднял ставку на 0.25 п.п., до 2.50%, объяснив это желанием не дать дорогой энергии расползтись по другим ценам; к концу года инфляция в Канаде, по его прогнозу, дойдёт примерно до 3.5%. ЕЦБ на следующий день оставил депозитную ставку на 2.50% после двух повышений в этом году и предупредил, что дорожающая энергия повышает риски для инфляции. Французские 10-летки при этом держатся около 5%, примерно на 155 б.п. выше немецких; Moody's сохранило Франции рейтинг Aa3 с негативным прогнозом, а Лагард ответила на вопрос о Париже, что решение его проблем лежит прежде всего в собственной бюджетной политике. Банк Японии в пятницу оставил ставку на 1.25% голосами 8 против 1: член правления Хадзимэ Таката предлагал 1.5%, ибо считает, что базовая инфляция уже достигла цели. Впереди отчёт Минтруда США за октябрь и, конечно, выборы 3 ноября.
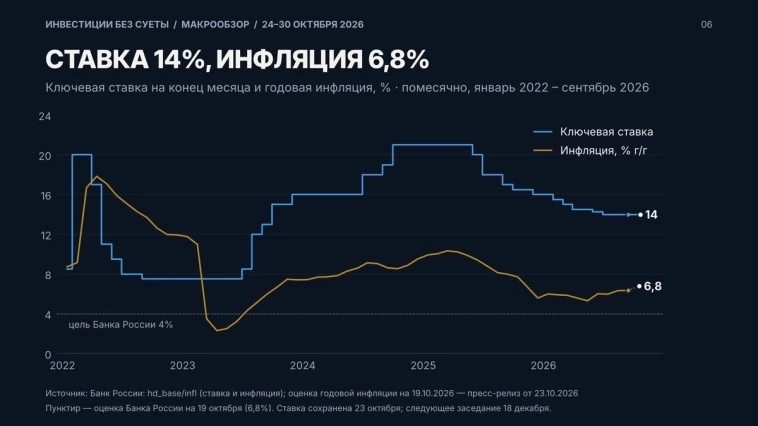
Российский долговой рынок неделю провёл спокойно: индекс гособлигаций RGBI прибавил 0.46%, до 112.41 пункта. Банк России 28 октября опубликовал Основные направления единой государственной денежно-кредитной политики на 2027–2029 годы; итоговый документ учитывает решение 23 октября о сохранении ключевой ставки на уровне 14% и обновлённый среднесрочный прогноз. В тот же день регулятор сообщил, что инфляционные ожидания населения в октябре снизились: по опросу «инФОМ», граждане ждут роста цен за следующие 12 месяцев на 13.2% (в сентябре 14.2%), ценовые ожидания предприятий также снизились. Кроме того, Банк России с первого квартала 2027 года ограничивает, какую долю квартальных выдач банка могут составлять длинные кредиты (это и есть макропруденциальный лимит): автокредиты сроком больше 7 лет смогут занимать не более 20% выдач, а сроком больше 8 лет выдавать будет нельзя совсем; потребкредиты под залог автомобиля сроком больше 5 лет ограничены 1% выдач, хотя в третьем квартале 2026 года на них приходилось 47%. Регулятор объясняет меру тем, что удлинение срока искусственно уменьшает ежемесячный платёж и занижает долговую нагрузку заёмщика; доля автокредитов на срок свыше 7 лет, по его данным, выросла с 8% выдач во втором квартале 2022 года до 26% во втором квартале 2026-го. Следующее заседание по ставке назначено на 18 декабря.
Валютные рынки. Доллар неделю провёл без драмы: евро подешевел к нему на 0.38%, до 1.1160, иена на 0.43%, до 157.55 за доллар, и даже решение Банка Японии с одним «ястребиным» голосом не помогло ей надолго. Рубль после резкого укрепления неделей ранее стоял на месте: официальный курс доллара на 31 октября составил 80.56 (неделей ранее 80.54), евро снизился с 90.24 до 89.66, юань подрос с 12.06 до 12.09. Стабильность курса при нефти выше 110 долларов объясняется балансом потоков: экспортная выручка остаётся высокой, а Минфин по бюджетному правилу до 6 ноября покупает валюту и золото на 12.7 млрд. рублей в день. Новый объём операций Минфин объявит в начале ноября, и при нынешних ценах на нефть он, по нашей оценке, скорее вырастет, чем снизится.
Фондовые рынки. Сезон отчётов дошёл до самых дорогих компаний мира и показал, что ИИ ест деньги быстрее, чем их приносит. Alphabet показал рост выручки на 25% и удвоение облачного бизнеса, но капвложения за квартал выросли до 51.3 млрд. долларов, а свободный денежный поток второй квартал подряд ушёл в минус (-9.1 млрд.); 29 октября акции подешевели на 12.29%. Microsoft, наоборот, отчитался положительным денежным потоком в 18.6 млрд. и ростом облака Azure на 48%, и его бумаги неделю провели почти без изменений. Amazon при росте выручки на 12% показал за 12 месяцев отток свободных денег в 42.4 млрд. долларов. А в пятницу Intel, пообещав на четвёртый квартал 15–16 млрд. долларов выручки при ожиданиях около 17 млрд. и предупредив, что спад на рынке ПК продлится как минимум до середины следующего года, потерял за день 28.58%. Итог недели: Nasdaq -2.00% (25437.00), S&P 500 -0.57% (7580.07), Доу-Джонс -0.85% (51770.31), а Russell 2000 вновь вырос, на 1.29% (2811.77). Европейский Euro Stoxx 50 прибавил 1.03%, токийский Nikkei 0.95% (63290.11), а Шанхай потерял 2.48%. Короче, рынок впервые за долгое время спрашивает у гигантов не «сколько вы вложили», а «сколько вам это принесло».
Российский рынок рос четвёртую неделю подряд: индекс МосБиржи прибавил 1.62%, до 2509.26 пункта, это лучшее недельное закрытие с середины июня; в среду внутри дня индекс поднимался до 2543.46. Долларовый РТС вырос на 1.59%, до 981.25. Лучше рынка смотрелись финансы: отраслевой индекс MOEXFN прибавил 2.23%, нефтегазовый MOEXOG 1.38%.
Товарные рынки. Нефть дорожала четвёртый месяц подряд. Январский фьючерс на Brent за неделю прибавил 1.55%, до 113.43 доллара за баррель, а истекающий декабрьский контракт, по данным Reuters, в пятницу закрылся на 117.64, это шестимесячный максимум; за октябрь Brent подорожал на 13.6%. WTI неделю закончил почти там же, где начал: 102.95 (-0.31%). Физическая бочка снова оторвалась от бумажной: спотовый Brent, по данным Минэнерго США, 23 октября стоил 128.30 доллара, 27 октября 123.10, почти на 14 долларов дороже январского фьючерса. Неделей ранее мы писали, что этот разрыв сжался до 6 долларов; хватило нескольких атак на саудовские НПЗ, чтобы он вернулся. Коммерческие запасы нефти в США за неделю до 23 октября сократились ещё на 1.9 млн. баррелей, до 410.6 млн., розничный бензин подешевел до 4.41 доллара за галлон. По нашей оценке, коридор для Brent на ближайшие недели 105–125 долларов сохраняется, и выход вверх из него вероятнее выхода вниз. Американский газ подорожал на 9.20%, до 2.88 доллара за миллион БТЕ, или примерно 102 доллара за тысячу кубометров; медь неделю простояла на месте (+0.03%).
Драгметаллы провели ещё одну тяжёлую неделю. Декабрьский фьючерс на золото подешевел на 3.07%, до 3884.90 доллара за унцию, а спотовая цена в пятницу, по данным Kitco и Anadolu, опустилась ниже 3900 впервые больше чем за год. Серебро обвалилось на 8.92%, до 49.14, т.е. ниже психологической отметки в 50 долларов. Причины прежние: сильный ВВП и упорная базовая инфляция в США укрепили ставки на декабрьское повышение, два голоса за повышение уже в октябре добавили уверенности, а пятничная распродажа техногигантов заставила закрывать позиции во всём ликвидном. Иначе говоря, на этом рынке «защитный актив» опять защищал прежде всего тех, кто вовремя его продал.
Азия и Океания. Китайская промышленность отчиталась бодро: прибыль крупных предприятий, по данным Госстата КНР, в сентябре выросла на 14.4% в год, на 10.2 п.п. быстрее, чем в августе, а за девять месяцев на 15.5%. Прибыль электроники примерно удвоилась и дала почти 10 п.п. прироста, высокотехнологичных отраслей выросла на 52%. Иначе говоря, Поднебесная зарабатывает на том же буме чипов, на котором американские гиганты пока только тратят. В Южной Корее ВВП в третьем квартале, по предварительной оценке Банка Кореи, вырос на 1.0% к прошлому кварталу (сам ЦБ в августе ждал 0.3%) и на 3.4% в год. Экспорт прибавил 2.3%, инвестиции в оборудование 4.1%, а вот потребление сократилось на 0.2%, впервые с конца 2022 года. Валовой внутренний доход при этом вырос на 18.8% в год, быстрее всего с 1977-го: чипы дорожают, импортная нефть для корейцев в пересчёте подешевела.
Японские цены пока не дают Банку Японии ясного сигнала: инфляция в Токио в октябре ускорилась до 2.8% в год, но только за счёт энергии (+2.2% после -1.9%), а без свежих продуктов и энергии замедлилась с 2.9% до 2.6%. В Австралии инфляция в сентябре разогналась до 4.3% в год после 4.0%, за месяц цены выросли на 0.8%; топливо подорожало за месяц на 9.4% после 14.8% в августе, а усечённое среднее, на которое смотрит Резервный банк, держится на 3.6%. Короче, весь регион живёт в одной логике: где нефть импортируют, там бензин делает инфляцию, а где делают чипы, там прибыль.
Европа. Экономика еврозоны в третьем квартале, по предварительной оценке Евростата, выросла на 0.4% к прошлому кварталу после 0.6%, и на 1.3% в год. Германия прибавила 0.2%, Испания 0.6%, Италия постояла на месте, а Франция ушла в минус (-0.1%); выше всех, как водится, Ирландия с её +5.5%. Французский минус выглядит особенно неприятно на фоне доходности 10-летних облигаций около 5% и бюджета, который разделённый парламент никак не может принять.
Еврозоне предстоит смена капитана посреди шторма: инфляция в сентябре 3.8% при цели 2%, депозитная ставка 2.50%, а Лагард уходит 7 февраля, и в первой половине 2027 года освободятся ещё два места в правлении из шести, включая кресло главного экономиста Филипа Лейна. Фаворитами на пост главы ЕЦБ называют Пабло Эрнандеса де Коса и Класа Кнота, а сроки ухода СМИ связывают с президентскими выборами во Франции весной 2027 года. ЕЦБ отметил, что финансовые условия ужесточились; ING подсчитал, что рост доходностей с сентября подействовал на Германию как повышение ставки на 0.25 п.п., а на Францию почти как на 0.5 п.п.
Америка. ВВП США в третьем квартале, по предварительной оценке BEA, вырос на 3.4% в годовом пересчёте после 2.2% во втором; частный внутренний спрос и вовсе прибавил 4.9%. Дефлятор потребительских расходов за квартал якобы замедлился до 2.1% с 5.0%, базовый до 2.5%. На самом деле картина куда менее радужная: месячный отчёт о доходах и расходах за сентябрь показал, что потребительские цены выросли на 0.5% за месяц и 3.6% за год, базовые на 0.3% и 3.1%. Реальный располагаемый доход сократился на 0.3% за месяц, реальные расходы не выросли вовсе (номинальные +0.5%), а норма сбережений упала до 3.8% с 4.0%. Короче, американец тратит больше, чем зарабатывает, и делает это за счёт сбережений; с ИИ-гигантами его роднит больше, чем кажется.
Настроения при этом немного улучшились: индекс доверия потребителей Conference Board в октябре подскочил до 91.7 с 84.2, но оценка ожиданий (72.6) осталась ниже 80, отметки, которую сами составители считают сигналом рецессии; рост экономист Conference Board связал с подешевевшим в октябре бензином. В Канаде, как мы и ждали неделю назад, ставку подняли, хотя без бензина инфляция там в сентябре составила лишь 2.2%, а базовые меры держатся около 2%. Банк Канады ждёт роста ВВП в этом году лишь на 1% и замедления в четвёртом квартале из-за новых американских пошлин, так что повышение ставки там выглядит не столько борьбой с инфляцией, сколько страховкой от бензина.
Россия. Госдума 29 октября приняла в первом чтении проект федерального бюджета на 2027–2029 годы. Как сообщил Минфин, базовая цена нефти Urals в проекте снижается с 59 до 50 долларов за баррель, доля нефтегазовых доходов не превысит 17% всех доходов, ненефтегазовый дефицит не превысит 5% ВВП, что является минимальным уровнем с 2008 года, а общий дефицит запланирован на уровне около 2.0% ВВП. По оценке Минфина, бюджет снизит влияние на денежное предложение и освободит место частному кредиту. Страховые пенсии в 2027 году будут проиндексированы дважды: с 1 февраля на 6.8% и с 1 апреля ещё на 3.3%. В тот же день в первом чтении принят законопроект о поправках в Налоговый кодекс. Он вводит единую прогрессивную шкалу НДФЛ от 13 до 22% для всех основных доходов граждан, в том числе пассивных; банки становятся налоговыми агентами по НДФЛ с процентов по вкладам; для товаров, которые граждане покупают на иностранных интернет-площадках, вводится НДС 22%. Отдельным законопроектом предложен налог на сверхдоходы добывающих компаний по ставке 30% (для золота 20%), если средняя рублёвая цена сырья в 2026–2028 годах превысит уровень 2025 года не менее чем на 10%; Минфин объясняет меры принципами равенства и справедливости налогообложения и устойчивостью бюджетной системы.
Недельная статистика Росстата показывает продолжение замедления цен. За период с 20 по 26 октября потребительские цены выросли на 0.08%, с начала октября на 1.14%, с начала года на 6.24% (годом ранее за тот же период 4.81%). Плодоовощная продукция подорожала на 1.3% за неделю, прежде всего помидоры (+7.3%) и огурцы (+2.8%), что для конца октября типично; сахар подешевел на 1.0%, яблоки на 1.8%. Бензин подешевел вторую неделю подряд, на этот раз на 1.6%, в среднем по стране до 76.64 рубля за литр (неделей ранее 78.04), и с начала года его прирост сократился до 18.6%; дизельное топливо практически не изменилось в цене (86.52 рубля). Снижение цен на бензин зафиксировано в 57 регионах, рост в 24, в Москве цены снизились на 0.6%. Промышленное производство в сентябре, по данным Росстата, выросло на 1.8% в год после снижения на 0.6% в августе, с исключением сезонности на 1.1% за месяц, а за третий квартал на 0.5%; за девять месяцев рост составил 0.2%. Сальдированная прибыль организаций за январь–август составила 15.68 трлн. рублей, на 11.0% меньше, чем годом ранее. По данным Банка России, кредит экономике в сентябре рос медленнее, годовой прирост снизился до 9.9%, денежной массы М2Х до 11.3%; корпоративный кредит прибавил 0.7% за месяц, а ипотека 1.4%, поскольку заёмщики стремились оформить сделки до изменения условий «Семейной ипотеки» с 1 октября.
С позиций экономической теории неделя добавила аргументов в пользу дезинфляции. Снижение инфляционных ожиданий населения на целый процентный пункт, падение цен на топливо и замедление роста кредита и денежной массы работают в одну сторону, и бюджетная политика, по оценке Минфина, также будет меньше давить на денежное предложение. Реальная ключевая ставка, рассчитанная по оценке годовой инфляции Банка России на 19 октября (6.8%), остаётся около 7.2%, т.е. денежно-кредитные условия по-прежнему жёсткие. Для частного инвестора отдельно важна налоговая часть: если прогрессивная шкала НДФЛ распространится на пассивные доходы, доходность после налогов по вкладам, облигациям и дивидендам для граждан с высокими доходами снизится, а относительная привлекательность инструментов со льготами, например индивидуальных инвестиционных счетов, вырастет; окончательные параметры станут ясны после второго чтения. По нашей оценке, при недельной инфляции около 0.1% и продолжающемся снижении ожиданий вопрос о снижении ставки 18 декабря будет обсуждаться всерьёз, но базовым сценарием остаётся сохранение 14%, поскольку Банк России неделю назад указал на необходимость более длительного поддержания жёстких условий.
Хорошей вам недели!
Изменение за неделю — закрытие 30 октября к закрытию 23 октября; курсы Банка России — на 31 октября к 24 октября. Investing.com — исторические данные ru.investing.com; Мосбиржа, Минфин США и Банк России — официальные данные.
Не является индивидуальной инвестиционной рекомендацией.
Еще по теме:




Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.