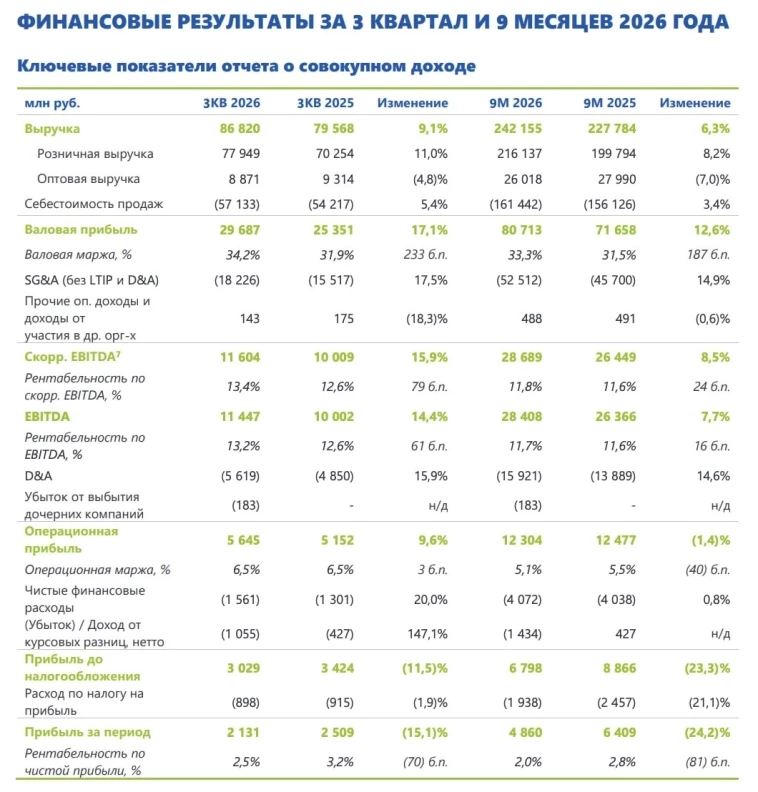
Вышел отчет за 9 месяцев 2026 года у компании Fix Price — достойный отчет учитывая предыдущие отчеты компании. У меня даже впервые появилась спекулятивная идея в акциях у компании за 5 лет с момента IPO. 📌 Что в отчете — Выручка. Выросла на 9% в 3 квартале до 86,8 млрд рублей — успех относительно слабой динамики 1 полугодия 2026 года (за 9 месяцев рост всего 6%).
Но даже несмотря на cущественные атаки на склады WB (маркетплейсы убивают Fix Price последние годы) LFL трафик компании остался отрицательным на 3,4%. — EBITDA. Выросла на 14% в 3 квартале до 11,5 млрд рублей — за счет меньших темпов роста себестоимости относительно выручки 5,4% vs 9,1%.
В коммерческих и административных расходах остается только одна огромная проблема у любого ритейлера — расходы на персонал (рост +20%). — Прибыль и дивиденды. Если убрать эффект от отрицательных курсовых разниц год к году на 0,5 млрд, то прибыль перестала падать и вышла на плато в 2,5 млрд рублей в квартал.
Учитывая скромный NET DEBT / EBITDA = 0,3 и мощный FCF в 7 млрд рублей за 9 месяцев 2026 года могут без проблем направить 100% от чистой прибыли на дивиденды = cамая высокая доходность на рынке в 17-20%. 📌 Мнение по Fix Price 🧐 Компания перестала проседать по EBITDA из-за падающего LFL (долгосрочный риск остается), поэтому финансовая ситуация резко нормализовалась. Нравится огромная EBITDA рентабельность у компании (12%), низкий NET DEBT и желание собственника платить большие дивиденды (было 2 огромные выплаты с конца 2024 года) без ущерба для финансовой устойчивости.
Вывод: долгосрочно актив плох из-за падающего LFL, но появилась возможность поспекулировать на дивидендных выплатах за 2026 год, поэтому впервые за все время субъективная оценка акций выросла до HOLD. Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.