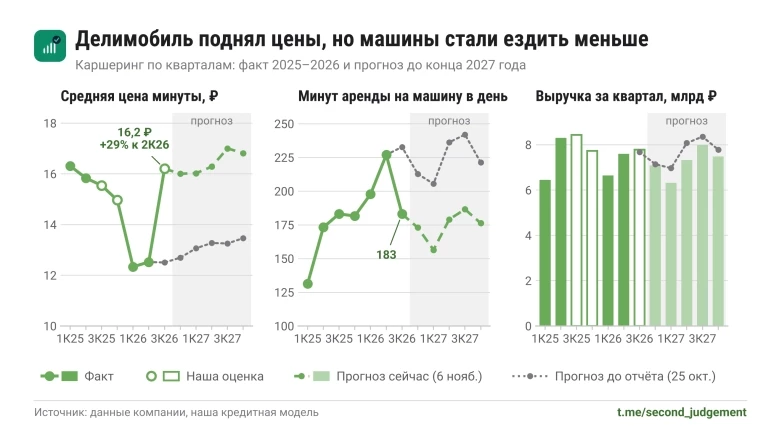
Кредитное мнение по итогам 3К2026 не меняется: качество B+(RU), вероятность дефолта 19% / 30% / 35% на 1 / 2 / 3 года. Без реструктуризации долга не обойтись. Что случилось. Минута подорожала на 29% за квартал, до ~16,2 ₽.
Но спрос упал почти так же: машину арендуют 183 минуты в день, как год назад. Выручка на машину выросла лишь на 4%. Доходы.
2026-й чуть лучше: меньше поездок — меньше топлива, EBITDA 6,1 млрд ₽ (+0,6). 2027-й хуже: EBITDA 6,0 млрд ₽ не покрывает даже проценты (0,87x). Облигации.
При реструктуризации держатели вернут ~50% номинала (было 54%), а если акционер сначала конвертирует свои займы в капитал — ~78%. Лучшее соотношение риск/доходность — 001P-03, затем 001P-07 и 001P-06; Ждём: МСФО за 9М в конце ноября, план по погашениям августа 2027 года (6 млрд ₽), решение АКРА в декабре. Не является индивидуальной инвестиционной рекомендацией. Полную версию кредитного отчета можно посмотреть здесь
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



