На днях мама попросила помочь пристроить свободные деньги. Чтобы они не лежали мёртвым грузом, пожираемые инфляцией, и их можно было снять в любой момент.
Я открыл приложение Т‑Банка, чтобы показать «Инвесткопилку», и завис. Нужную кнопку в перегруженном приложении не нашёл, зато мгновенно увидел рекламу ортопедических подушек и сушилки для белья, за которую мне начислят целых 14 рублей кэшбэка.
Вот что я нашёл на главной Т‑Банка, пока искал Инвесткопилку.
Инвесткопилку в итоге нашёл через поиск. И завис во второй раз. У мамы на экране светилось около 9%, а у меня — 12%. Оказалось, в одном и том же банке за доступ к одному и тому же фонду могут брать совершенно разную плату.
У конкурентов Т‑Банка под вывеской «Инвесткопилка» вообще скрываются разные активы. Важно, во что именно упакуют ваши рубли, сколько возьмут за управление и когда деньги вернутся на карту.
Я изучил копилки в Т‑Банке, Сбере, Альфе и фонды в Яндекс Пэй. Для сравнения взял накопительный счёт и вклад. Смотрел обычные условия для действующих клиентов, без охоты за приветственными ставками, велком-бонусами и прочим финансовым теребоньканьем. Меня интересует, куда можно положить деньги и спокойно оставить их там, не думая о поиске нового рекламного предложения через месяц.
Если есть одна минута на чтение
Деньги могут понадобиться без предупреждения. Даже ночью. В субботу. Все сразу. Тут подойдёт накопительный счёт с процентом на ежедневный остаток.Свободные деньги без точной даты расхода. Здесь я чаще выбираю фонд денежного рынка. У некоторых банков деньги можно вернуть быстро даже в выходные, но у каждого инструмента своё расписание и свои расходы.Есть дата, к которой понадобятся деньги. Можно зафиксировать ставку во вкладе или подобрать облигацию с погашением к этой дате. Сравнивать стоит сумму, которая останется после налога и расходов.Фонд денежного рынка — это что за покемон?Допустим, брокеру или банку нужны рубли до завтра. Он продаёт ценные бумаги и сразу договаривается выкупить их завтра чуть дороже. Для того, кто дал деньги, разница в цене — заработок. Бумаги служат обеспечением. Так работает одна из самых распространённых сделок денежного рынка — репо. Фонд собирает деньги пайщиков и размещает их в таких коротких сделках на бирже.
У таких «коротких денег» есть свой ценник. RUSFAR на один день — это ориентир, сколько на бирже стоит занять рубли на день под обеспечение. Мосбиржа рассчитывает его по сделкам репо и заявкам на них.
В октябре 2026 года ключевая ставка была 14%, а средний RUSFAR — 13,91% годовых. Разница всего 0,09 процентного пункта. Вот почему доход фондов денежного рынка обычно движется вслед за ключевой. Когда короткие сделки становятся дешевле, фонд размещает деньги заново под меньший процент. Сколько в итоге получит пайщик, зависит ещё от расходов фонда и от налогов. Куда же без них.
Можно проверить это и по паям. В сентябре, когда ключевая весь месяц была 14%, расчётная стоимость SBMM и LQDT выросла примерно на 1,14%, TMON — на 1,05%. Для сравнения, при 14% годовых за 30 дней набежало бы около 1,15% без капитализации. Прирост паёв уже учитывает расходы самих фондов. Отдельная плата за копилку и налог могут уменьшить сумму на руках. Исходные цены и расчёт в приложении.
С 7 ноября 2023 года по 5 ноября 2026 года. Сверху — накопленный прирост расчётной стоимости пая, снизу — ключевая ставка в процентах годовых. Расходы фондов учтены в стоимости пая. Комиссии за сделки, тариф копилки и НДФЛ считаются отдельно.
Я взял для графика два крупных фонда с похожей стратегией. Когда ставки поднялись, паи стали дорожать быстрее. Когда ставки пошли вниз, паи продолжили расти, но медленнее. За этот отрезок SBMM и LQDT прибавили около 64% каждый. У других фондов с короткими размещениями логика та же, а цифры могут отличаться из-за состава и расходов.
Мне такой инструмент удобен. Пока у денег нет точной даты расхода, не приходится подбирать срок вклада или заново размещать деньги после его окончания. Я сам чаще оставляю свободный остаток в фондах денежного рынка, напрямую через брокера мне покупать еще выгоднее. Через приложение банка проще начать, и именно эти варианты я сравниваю ниже.
Похоже, эта простота многим пришлась кстати. С начала 2026 года число инвесторов в биржевые фонды денежного рынка на Мосбирже выросло на 27% и к концу сентября достигло 3,05 млн.
Плавный график успокаивает. Меня немного отрезвила история с турецкими фондами. В сентябре 2026 года регулятор Турции решил ликвидировать 131 фонд семи управляющих компаний. Среди них были фонды денежного рынка. Продажу и покупку паёв остановили. Для части фондов регулятор позже объявил о промежуточных выплатах пайщикам, начиная с фондов денежного рынка.
Я больше доверяю российскому рынку, где мне понятнее правила и надзор. Т‑Банк, Сбер и Альфа, через приложения которых можно купить паи, входят в список системно значимых банков ЦБ. Для меня это один из аргументов, когда выбираю, где держать деньги. При этом активами фонда управляет УК, цена пая может снизиться, а страхование вкладов на него не распространяется. Этот риск я беру на себя.
С деньгами, которые то лежат на счёте, то идут в расход, проблема бывает даже внутри одного инструмента. Накопительные счета с виду одинаковые, но одни банки начисляют процент на ежедневный остаток, а другие берут наименьшую сумму за весь месяц. Иногда один банк предлагает оба варианта и тут легко ошибиться.
Допустим, на счёте лежат 300 000 ₽. Вы на день сняли 200 000 ₽, а потом вернули. При условных 12% на ежедневный остаток вы получите 2 893 ₽ за 30 дней. При 15% на минимальный остаток (казалось бы больше, да?) — 1 233 ₽. Одно снятие уменьшило сумму, на которую банк считает проценты за весь месяц. Без снятия второй счёт дал бы 3 699 ₽ и выиграл. Вот как более высокая ставка может оказаться хуже для денег, которыми вы пользуетесь. Или если не читаете условия. Ну или если забываете про них, например, как я.
Мой расчёт за условные 30 дней, до налога и без капитализации. Банк зафиксировал меньший остаток в один из расчётных дней.
Дальше имеет смысл посмотреть, сколько платит банк на обычных условиях. У Т‑Банка на дату статьи по накопительному счёту с ежедневным начислением 6% без подписки, 8% с Pro и 9% с Premium. Уже на этом шаге понятно, почему при обычных условиях я смотрю в сторону фондов. Если подписка нужна исключительно ради ставки, из прибавки в рублях стоит вычесть её цену.
Я практически не пользуюсь вкладами. Обычно мне хватает денежного рынка, а если есть точная дата и подходящий выпуск, иногда беру облигацию с погашением к этой дате. Тогда сравниваю, сколько получу с учётом цены покупки, купонов, комиссии и налога. Если бумагу придётся продать раньше, результат будет зависеть от рыночной цены. У облигации есть ещё и риск эмитента. Поэтому мне ближе ОФЗ и выпуски крупных компаний вроде Сбера.
В начале ноября ЦБ опубликовал октябрьские данные по вкладам. Он взял максимальные ставки десяти крупнейших банков по объёму вкладов населения и посчитал среднее. Для вкладов сроком до 90 дней получилось 12,58% годовых. Октябрьский RUSFAR был выше, но это ставка денежного рынка до расходов фонда. А за пределами десятки встречались и более высокие ставки. Например, 14% годовых на 61 день при сумме от 1 млн ₽.
У вклада есть два аргумента. Фиксированная ставка даёт понятную сумму к дате. А если проценты помещаются в необлагаемый минимум, они целиком остаются у вкладчика. Купоны и положительный результат продажи или погашения облигации по общему правилу облагаются НДФЛ. При продаже пая фонда налог тоже обычно считают с прибыли после подтверждённых расходов.
Допустим, есть 1 млн ₽ на год и вклад под 12%. Он даст 120 000 ₽ на руки, если проценты полностью помещаются в необлагаемый минимум. Облигация с доходом 13% до налога даст 113 100 ₽ после НДФЛ 13%. А если облигация принесёт 15%, после налога останется 130 500 ₽. В этом случае уже она выигрывает. Во всех примерах ставки условные, комиссии не учитываю. Сравнивать надо доход облигации с учётом цены покупки и погашения, а не только купон в приложении.
Годовой необлагаемый минимум один на проценты по счетам и вкладам во всех российских банках. По данным на 6 ноября, за 2026 год получается 160 000 ₽. Окончательную сумму определят по итогам года. В расчёт идут проценты, фактически полученные за этот календарный год. Даже с миллионом на вкладе налог может оказаться нулевым, а при нескольких счетах необлагаемый минимум можно выбрать и с меньшим остатком в каждом. Подробности — в порядке расчёта ФНС.
Для страхования действует другая цифра. Стандартный лимит — 1,4 млн ₽ на человека в одном банке. Чтобы проверить, помещаетесь ли вы в него, сложите остатки на застрахованных счетах и вкладах в этом банке вместе с причитающимися процентами. Это правило страхования вкладов.
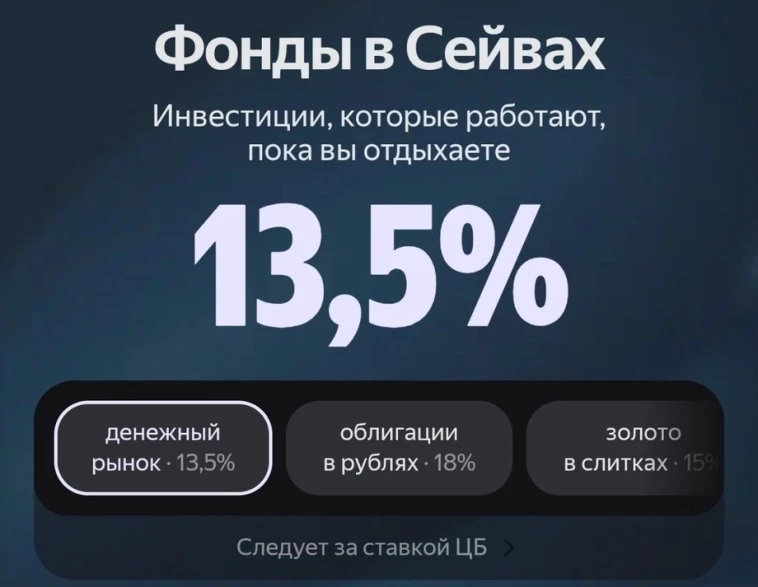
У Т‑Банка и Сбера в копилке сначала выбираешь фонд или стратегию. У Альфы для новых пополнений фонд один. Яндекс Пэй предлагает фонды в Сейвах. Уже на этом шаге приложения показывают разные проценты. На одном экране — ожидаемая доходность, на другом — результат за прошлый период. А от того, что именно купят, зависят и расходы, и срок вывода.
Т‑Банк. 12% годовых в моём приложении — ожидаемая доходность.
Сбер. До 17,2% у SAFE на этом экране — доходность за прошлый период.
Т‑Банк. «Всегда в плюсе» даёт доступ к фонду TMON. Вручную пополнить копилку можно круглосуточно, паи банк покупает отдельно. Инвестированную часть можно вывести с 07:00 до 23:55 мск каждый день, в том числе в выходные. Ночью доступен только неинвестированный остаток. Это самое широкое окно среди рассмотренных копилок. За удобством спряталась самая неприятная комиссия в моём сравнении — о ней ниже.
Сбер. По умолчанию ИнвестКопилка покупает паи фонда «Консервативный» (SAFE). На конец сентября 2026 года примерно 39% его активов составляли федеральные гособлигации, 46% — корпоративные облигации без ипотечного покрытия, около 6,8% — расчёты по обратному репо. Один выпуск ОФЗ с плавающим купоном занимал почти треть портфеля. Мне нравится идея совместить денежный рынок с облигациями, но в этом случае поведение пая во многом зависит от облигаций. Это видно по составу активов SAFE на 30 сентября.
Расходы самого SAFE — до 1,33% годовых, чуть выше, чем у TMON. Зато отдельной платы за копилку у Сбера нет, а СберПрайм в условиях открытия не указан. Обычно деньги поступают на следующий рабочий день. На случай задержки Сбер указывает срок до трёх рабочих дней.
В конце октября 2025 года SAFE изменил инвестиционную декларацию, поэтому для сравнения взял год с 5 ноября 2025-го. За него расчётный пай SAFE прибавил 16,14%, а SBMM и LQDT — 15,64% и 15,57%. В приложении линия SAFE выглядит ровной, но за этот год пай дешевел 20 раз по сравнению с предыдущей оценкой. Правда, максимальная просадка от предыдущего пика — около 0,16%. Это видно в дневных данных УК «Первая».
Альфа‑Банк. Все новые пополнения идут в один фонд — «Альфа‑Капитал Денежный рынок Плюс» (AKMP). У него 1,69% годовых расходов по ключевому документу. Они уже влияют на цену пая. При этом сделки и расчёты по паям «Альфа‑Капитала» освобождены от брокерской комиссии по сноске VI к тарифу.
Окно вывода у Альфы уже, чем у Т‑Банка. В приложении электронную заявку можно подать в основную торговую сессию Мосбиржи. В обычные торговые дни это с 09:00 до 19:00 мск. Дополнительные торги по выходным — отдельная сессия, а в регламенте копилки указана основная. Банк продаёт паи и зачисляет рубли на текущий счёт. Точного срока от заявки до зачисления регламент копилки не обещает.
Яндекс Пэй. В «Фондах в Сейвах» можно купить паи открытого фонда «Яндекс Пэй. Фонд денежного рынка. Рубли». Расходы фонда — до 0,755% в год, они отражаются в стоимости пая. Деньги выводят по заявке на погашение. По справке Яндекса при заявке с понедельника по четверг деньги поступят на карту Пэй на следующий день, при заявке в пятницу — в понедельник. Если подать заявку в выходные, Яндекс указывает зачисление во вторник.
Яндекс Пэй. 13,5% на экране относятся к фонду денежного рынка.
В июне 2025-го я припарковал свободный остаток в TMON. Тогда мне этот вариант нравился, и я рассказал о нём в канале. Сегодня моё мнение прямо противоположное.
У TMON есть вознаграждение УК и расходы самого фонда. Вместе это до 1,199% в год от среднегодовой стоимости чистых активов, без налогов и иных обязательных платежей. Эти деньги уже учтены в стоимости пая. Но у Инвесткопилки поверх них есть ещё один тариф. За обслуживание банк берёт 4% годовых без подписки, 3% с Pro, 2% с Premium Bronze или Silver, 1% с Gold и 0% с Diamond или Private. Базу для этой платы пересчитывают ежедневно по стоимости паёв. Ввод, вывод и сделки с паями Т‑Капитала бесплатны, зато отдельно начисляется плата за обслуживание Инвесткопилки.
У меня Gold. У мамы, насколько я понимаю, такого уровня нет. Допустим, пай за год прибавил 13% уже после внутренних расходов фонда, а средняя база для обслуживания составила 1 млн ₽. Тогда арифметика такая.
Миллион рублей на год Без подписки С Gold Прирост стоимости паёв 130 000 ₽ 130 000 ₽ Плата за обслуживание копилки 40 000 ₽ 10 000 ₽ Доход до НДФЛ и стоимости подписки 90 000 ₽ 120 000 ₽Суммы условные. Если стоимость паёв меняется, банк начисляет плату на фактическую базу. Но порядок цифр понятен. Разница между двумя тарифами — 30 000 ₽ в год на миллион. Вот откуда вполне могли взяться те самые 9% и 12%, хотя точный расчёт цифры на экране банк здесь не показывает. И да, по-моему, это охренеть как дорого за автоматическую покупку одного фонда, внутри которого я и так плачу за управление.
Это подорожание можно проследить по документам. В редакции правил TMON перед изменением вознаграждение самой УК составляло 0,1% годовых. По прежнему графику с января 2025 года оно должно было вырасти до 0,5%. Но 3 августа 2024 года вступило в силу повышение сразу до 1%. И это только про плату внутри фонда. За отдельное обслуживание копилки теперь отвечает тариф брокера. Я помнил эту копилку как один из самых удобных способов пристроить деньги. После такого расчёта у меня к ней совсем другое отношение.
Расходы самого TMON примерно вчетверо выше, чем у SBMM и LQDT, которые можно купить напрямую через брокера. У них опубликованные лимиты близки к 0,3% в год. У Яндекс Пэй — до 0,755%. У SAFE и AKMP расходы внутри фонда выше, чем у TMON, но это ещё до отдельной платы за копилку Т‑Банка. Суммы по российским фондам собраны в приложении с расчётами.
С зарубежными примерами разница ещё заметнее. У iShares SGOV расходы 0,09%, у Vanguard VBIL — 0,06%, у Vanguard VMFXX — 0,11%. По опубликованным цифрам предельные расходы самого TMON выше, чем у этих трёх фондов, в 11–20 раз. Валюты и портфели разные, сравниваю только расходы. Спасибо большое, господа российские инвестбанкиры.
Мам, такая ситуация. Ту часть, которая может понадобиться в любой момент, я бы оставил на накопительном счёте с ежедневным остатком. Обычно его можно открыть в приложении банка. А если ты готова подождать с выводом, из двух копилок я бы предложил тебе Сбер. Там нет отдельной платы за копилку, зато в фонде много облигаций. Деньги могут идти до трёх рабочих дней.
Обнимаю, целую, сын.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


