1. Зачем государству понадобилось переводить пенсионные накопления в программу долгосрочных сбережений? Ответ прост: бюджету остро не хватает дешевых длинных денег. Кубышка подтаяла, налоги уперлись в потолок, а печатный станок грозит инфляционным взрывом. В ход пошли «серые» схемы: пенсионные фонды, скорее всего, направят накопления в госпроекты и дальние ОФЗ.
Для тех, кто планирует выход на пенсию через 10–15 лет, это значит, что про эти деньги можно окончательно забыть. 2. Инвесторы массово несут деньги во флоатеры, надеясь на повышенную премию.
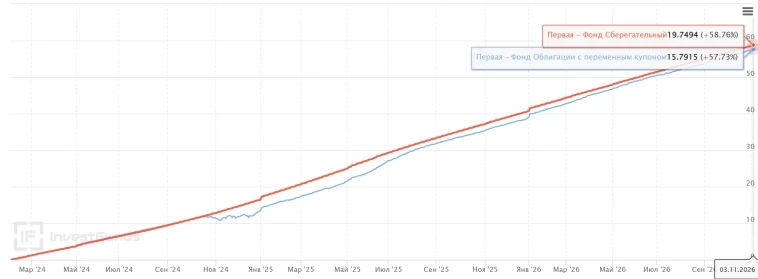
Но давайте откроем цифры: с момента запуска в начале 2024-го: фонд флоатеров (SBFR) принес 57%, а банальный денежный рынок (SBMM) дал 58%. Зачем усложнять? Короткие депозиты и денежный рынок — разумные и достаточные инструменты фиксированной доходности для 99% физиков, а облигации дают лишь волатильность и иллюзию «самоэкспертности» 3. Брокерские приложения волей-неволей вызывают игровую зависимость и заставляют совершать ненужные сделки.
Частая торговля выгодна индустрии (комиссии) и государству (налоги), но не инвестору. Как я выхожу из ситуации: — физическое золото, которое лень продавать из-за спреда и логистики, — рублевые депозиты вместо ден. рынка и облигаций (жалко досрочно закрывать), — отдельный брокерский счет для акций, который скрыт на главной странице или к которому нет лишнего доступа. Инвестиции — как мыло: чем реже трогаешь — тем на дольше хватает ;) Отличных выходных!
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



