ТГ.
Сегодня вышел отчет за 9 месяцев, разбирать его особо нет смысла, из моментов со вопросительным знаком это ситуация в корпоративном кредитовании с растущим COR, все остальное в целом шикарно, даже переоценка портфеля облигаций в 24,2млрд. особо не смущает, интересна только дюрация, когда облигации погасят и эти 24,2 млрд вернутся в фин. результат.
Ну так вот, есть такие вводные, где блестяще растущий бизнес и стоящая на месте капитализация.
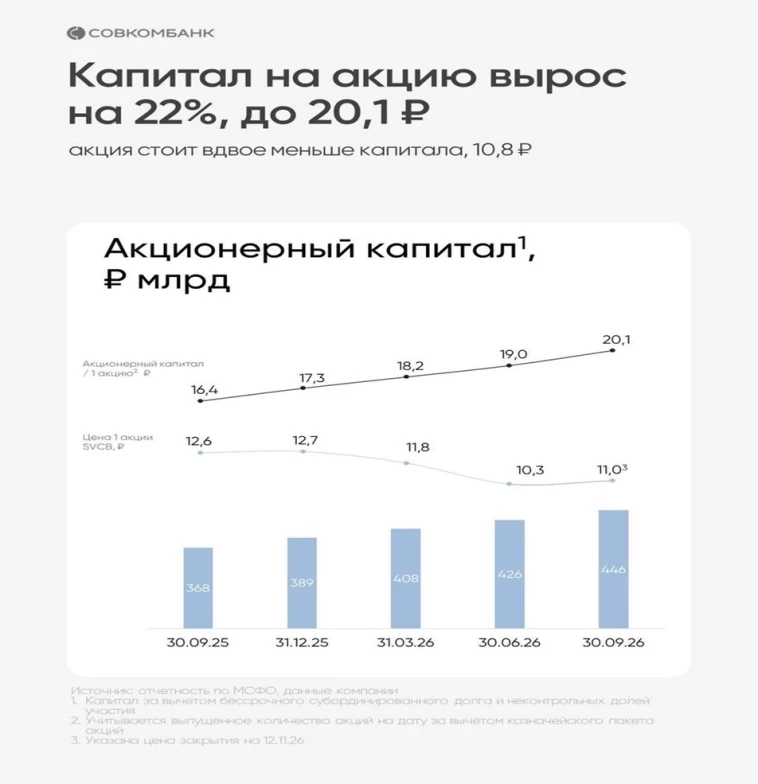
Во время презентации примерно на такой картинке менеджмент компании задается вопросом, почему такой разрыв в капитале и оценке рынком, разница в 82%. Как российский инвестор не видит ≈ 42% доходности на капитал?
Но давайте взглянем на рынок, в период жесткой ДКП, где акциям объективно приходится соревноваться с доходностью облигаций балом правит дивидендная доходность/какой-нибудь поток от прибыли компании.
Т-технологии имеют оценку в 0,98 P/BV, Сбер в 0,75 P/BV, хотя за 3 кв. ROE Сбера и СКБ примерно одинаковый, а оценка 0,52 P/BV.
Такая премия явно складывается не из-за «стабильности выплат Сбера», если бы СКБ заплатил то, что обещали на IPO, цитирую:
«Если у нас идет все не плохо, у нас есть идеи, то интервал в 25-30% (выплаты от ЧП) является гигиеническим».
Мы увидели бы что-то около Сбера (по оценке к капиталу), но за последние 3 года мы увидели 30% в 2023 году, 10% в 2024 году и 16% в 2025 году, ну там было нужнее объективно.
И самое для меня удивительное, что на слайде, связанном с переоценкой стоимости акций у банка есть ответ, там одним из факторов переоценки выступает выплата дивидендов!!! (к сожалению, слайд я не сохранил) Они сами понимают, что им нужно сделать, но вместо этого господин Оснос говорит о том, что если хотите стабильную доходность, то идите в облигации!
Какую оценку вы ждете после этого?
Здесь менеджмент и пытается усидеть на 2-ух стульях, давая туманные комментарии по поводу дивидендов и одновременным желанием расти.
Рынок оценил эти комментарии сразу и показал куда в такой ситуации стремится капитализация, понятно, что в котировках были спекулянты, но не они удерживают такую «недооценку».
Конечно, позже, если банк продолжит так перформить, то акции будут тянуться за капиталом, но не думаю, что относительная «недооценка» пройдет, также останется в районе 0,5 P/BV.
С вами была еще одна рыночная неэффективность. Комментируйте.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


