Добрый день. На минувшей неделе календарь, похоже, решил отработать своё. В пятницу, 13 ноября, Федеральное авиационное управление США остановило вылеты по всей стране: сбой связи затронул все центры управления воздушным движением, и к вечеру по восточному времени, по данным Fox Weather, было задержано больше 10.3 тыс. рейсов и отменено больше 1.3 тыс., а около 3 тыс. самолётов в момент остановки находились в воздухе. Министр внутренней безопасности Маркуэйн Маллин заверил, что признаков намеренной атаки нет (хотя другие причины исключить пока не может). В тот же день Microsoft извинялась за глобальный сбой почты Outlook и сервисов Microsoft 365, так что часть американцев не могла ни улететь, ни написать, что не улетела. На другом конце света продолжалась своя стихия: в Индонезии, по словам министра внутренних дел Тито Карнавиана, за неделю наводнения и оползни затронули 13 округов и городов в провинциях Ачех, Северная и Западная Суматра.
Но главную драму недели поставила не природа, а Кремниевая долина. Глава Nvidia Дженсен Хуанг, бессменно руководивший компанией 33 года, в воскресенье признал супружескую неверность и извинился перед семьёй и сотрудниками. Совет директоров поначалу выразил ему доверие и заказал независимое расследование сообщений о том, что Хуанг был целью китайской разведки; к среде, по данным Reuters, совет уже обсуждал его отставку, а в четверг, 12 ноября, Хуанг покинул посты гендиректора и члена совета. Временно компанию возглавила финансовый директор Колетт Кресс, при которой годовая выручка Nvidia выросла с 4.13 млрд. долларов в 2014 финансовом году до 215.9 млрд. в 2026-м; совет подчеркнул, что не видит оснований считать, будто национальная безопасность пострадала. Акции в четверг внутри дня проваливались больше чем на 14%, за неделю потеряли 12.75%, а капитализация, по подсчётам AP, сжалась почти на 600 млрд. долларов. Иначе говоря, самая дорогая ставка мирового рынка на искусственный интеллект в одночасье оказалась ставкой на личную жизнь одного человека. На Ближнем Востоке тем временем ничего не решилось: Дональд Трамп написал в Truth Social, что сделка с Ираном для окончания войны не нужна, американская блокада Ирана продолжается, иранские военные сообщили о взрывах на четырёх танкерах в Ормузском проливе (Reuters подтвердить это не смогло), а хуситы заявили об атаке на насосную станцию саудовского нефтепровода Восток – Запад. Рынки, впрочем, предпочли поверить, что большая война не возобновится, и сосредоточились на инфляции.
Денежные рынки. Октябрьский индекс потребительских цен в США вышел горячее ожиданий, и облигации обвалились. ФРС держит ставку в коридоре 3.75–4.00% с октября, когда двое из двенадцати голосовавших требовали повышения; теперь к ним явно прибавилось сторонников. Управляющий ФРС Кристофер Уоллер 10 ноября в Лондоне сказал, что базовым вариантом для декабря считает повышение на 0.25 п.п., но если базовая инфляция в октябре окажется около 0.3% за месяц или выше, он рассмотрит шаг в 0.5 п.п.: под угрозой, мол, доверие к ФРС. Базовая инфляция вышла ровно 0.3%. Глава ФРБ Далласа Лори Логан в тот же день заявила, что комитету нужны как минимум ещё два повышения по 0.25 п.п. Фьючерсы, по данным Trading Economics, считают декабрьское повышение (8–9 декабря) практически решённым, а на шаг в 0.5 п.п. закладывают 10–15%. Казначейки ответили сильнейшей недельной распродажей как минимум за год: доходность 2-летних взлетела с 4.51% до 4.88% (+37 б.п., максимум с конца сентября), 10-летних с 4.86% до 5.15% (+29 б.п., максимум с 14 октября), 30-летних с 5.26% до 5.47%. По 2-летним бумагам весь пятинедельный рост цен, которым рынок неделю назад праздновал итог выборов, съеден за четыре торговых дня (в среду, в День ветеранов, рынок облигаций был закрыт).
Других заметных решений по ставкам на неделе не было, зато Банк России 11 ноября в обзоре денежно-кредитных условий оценил годовую инфляцию в октябре вблизи 7%. По оценке регулятора, сезонно сглаженный рост цен в III квартале составил в среднем 8% в пересчёте на год против 4.8% во втором, а базовой инфляции 6.2% против 4.5%; инфляционные ожидания населения на год снизились на 1 п.п., до 13.2%, ставки ROISfix на 6–12 месяцев к концу октября поднялись до 14.3–14.4%, т.е. рынок снижения ключевой ставки в ближайшие месяцы не ждёт. Минфин 11 ноября разместил ОФЗ на 88.9 млрд. рублей по номиналу: выпуск 26235 с погашением в 2031 году ушёл под 15.79% при спросе 60.7 млрд., выпуск 26250 (2037 год) под 16.78%, ещё 23.2 млрд. пришлось на доразмещение выпуска 26254. Индекс гособлигаций RGBI за неделю почти не изменился (+0.04%, 111.96 пункта); следующее заседание Банка России по ставке 18 декабря.
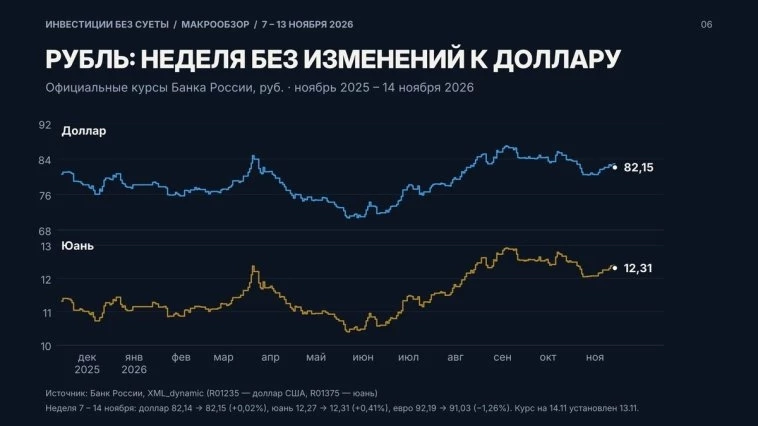
Валютные рынки. Доллар провёл лучшую неделю с начала октября: индекс доллара вырос на 1.09%, до 103.41, это максимум примерно за полтора года. Евро подешевел на 1.09%, до 1.1023, фунт на 1.00%, до 1.3217, а иена ослабла на 0.76%, до 159.69 за доллар, в четверг внутри дня пробив отметку 160 (впервые с начала сентября). Министр финансов Японии Сацуки Катаяма пообещала действовать против односторонних и резких движений и координировать шаги с американским Минфином; напомним, после июльского дна в 163.99 иены за доллар японцы потратили на поддержку валюты 15.4 трлн. иен, а курс вернулся почти туда же за три месяца. Рубль неделю провёл спокойно: официальный курс доллара на 14 ноября составил 82.15 (неделей ранее 82.14, +0.02%), юаня 12.31 (+0.41%), а евро подешевел на 1.26%, до 91.03. Механизм простой: рубль к доллару стоял, а евро упал к доллару на мировом рынке, и кросс-курс это повторил. Подешевевшая нефть влияет на курс с лагом, через экспортную выручку следующих месяцев, поэтому в ближайшие недели мы ждём доллар в диапазоне 81–84 рубля.
Фондовые рынки. Американские биржи отыграли почти всё падение прошлой недели, хотя путь вышел нервным. В понедельник рынок радовался подешевевшей нефти, во вторник споткнулся о инфляцию, а в четверг и пятницу его тянул вниз уход Хуанга. Итог недели: S&P 500 +2.51% (7561.67, лучшая неделя с августа, по данным AP), Доу-Джонс +2.07% (52347.55), Nasdaq +2.27% (25136.27), Russell 2000 +1.32% (2790.49). Nvidia в пятницу закрылась на 162.85 доллара, на 12.75% ниже, чем неделей ранее; в пятницу же AMD упала на 8.8%, а Broadcom на 4.8%, после того как в начале недели обе подорожали на смене лидера у конкурента. Токийский Nikkei отскочил на 6.46%, до 61142.35, южнокорейский KOSPI на 4.56%, а Шанхай чуть просел (-0.41%). Европейцы и вовсе отпраздновали: широкий индекс STOXX 600 в четверг обновил исторический максимум и провёл лучшую неделю с июня, Euro Stoxx 50 вырос на 3.53%, DAX на 3.60%. Как заметили в Reuters, доля технологического сектора в американском индексе MSCI превышает 35%, а в европейском составляет 8.8%: т.е. европейский рынок выиграл от того, что ИИ-гигантов у него почти нет. Биткоин за неделю подешевел на 9.94%, до 68286 долларов.
Российский рынок отыграл потери прошлой недели: индекс МосБиржи прибавил 1.39%, до 2511.10 пункта (в среду внутри дня опускался до 2414.22), РТС 1.37%, до 962.92. Лучше рынка выглядел финансовый сектор (+3.88%): акции ВТБ подорожали за неделю на 9.37%, причём 12 ноября на 6.62%, когда банк открыл акционерам преимущественное право на покупку новых акций по 87 рублей (подписка идёт с 13 по 30 ноября, средства предназначены в том числе для партнёрства с группой RWB); «Т-Технологии» выросли на 8.24%, «Магнит» на 7.67%. Нефтегазовый индекс не изменился (-0.04%), а строительный потерял 1.37%: акции «Самолёта» после взлёта на 24% неделей ранее подешевели на 8.20%.
Товарные рынки. Нефть вторую неделю подряд дешевела, хотя и не так драматично. Январский фьючерс на Brent потерял 2.52%, до 95.84 доллара за баррель (во вторник закрывался на 91.49), WTI 2.10%, до 88.92. Спотовый Brent, по данным Минэнерго США, к 11 ноября опустился до 92.14 доллара (6 ноября было 97.83). Главная новость пришла в пятницу от Международного энергетического агентства: впервые с начала иранской войны оно ждёт профицита на рынке, в IV квартале предложение составит в среднем 105 млн. баррелей в сутки при спросе на 1.7 млн. меньше. Экспорт стран Персидского залива (без Омана) восстановился до 18.4 млн. баррелей в сутки, что всё ещё на 26% ниже довоенного уровня; спрос в 2026 году, по оценке МЭА, сократится на 2.7 млн. баррелей в сутки, до 102.3 млн. Коммерческие запасы нефти в США за неделю до 6 ноября выросли на 4.66 млн. баррелей, до 414.4 млн., а розничный бензин подешевел до 4.13 доллара за галлон. По нашей оценке, пока блокада Ирана не перерастает в новые удары, Brent будет ходить в коридоре 85–105 долларов; выход выше потребует серьёзного перебоя поставок, вниз рынок тянет уже сам МЭА. Американский газ подорожал на 8.14%, до 3.24 доллара за миллион БТЕ (около 114 долларов за тысячу кубометров), медь подешевела на 2.79%, пшеница почти не изменилась (+0.38%).
Драгметаллы вернули всё, что заработали неделю назад, и даже больше. Фьючерс на золото упал на 4.60%, до 3887.60 доллара за унцию, серебро на 6.34%, до 48.65. Логика понятна: при доходности 10-летних казначеек выше 5% и крепнущем долларе металл, который не платит процентов, становится дорогим удовольствием. Неделю назад мы писали, что если ФРС в декабре поднимет ставку, отскок золота может оказаться коротким; ФРС ещё ничего не сделала, рынку хватило одних обещаний.
Азия и Океания. Китай продолжает жить в двух мирах. Экспорт в октябре, по данным таможни, вырос на 35.2% в год, импорт на 41.6%, профицит торговли составил 105.3 млрд. долларов (в сентябре 133.5 млрд.), а с начала года он уже превысил 1 трлн. долларов, второй год подряд. Поставки в США выросли на 32.9%, экспорт полупроводников подорожал в стоимостном выражении на 137.1%. А внутри страны цены стоят: потребительская инфляция, по данным Госстата КНР, замедлилась до 0.7% в год с 0.9%, за месяц цены не изменились, базовая инфляция опустилась до 0.8%. Зато цены производителей выросли на 5.7% в год, максимум почти за четыре с половиной года. Короче, Поднебесная импортирует дорогое сырьё и энергию, экспортирует чипы и оборудование, а её потребитель в этой схеме участвует как зритель: цены производителей растут в восемь раз быстрее, чем в магазинах, и разницу кто-то оплачивает из маржи.
Японцы получили обратную картину: при иене около 160 за доллар импорт дорожает, и рынок, по данным Reuters, всё увереннее ждёт повышения ставки Банком Японии в декабре. Nikkei при этом отыграл больше половины прошлонедельного обвала, а KOSPI вырос на 4.56%, хотя, по данным Reuters, за последний месяц технологичные индексы Кореи и Тайваня потеряли 23% и 9% соответственно. Т.е. азиатские рынки по-прежнему стоят на одной опоре, и на этой неделе эта опора ещё и лишилась своего главного лица.
Европа. Британская экономика удивила: ВВП в III квартале, по оценке ONS, вырос на 0.7% за квартал и 1.9% в год, это самый быстрый квартальный рост больше чем за два года. Услуги прибавили 0.9%, производство 0.1%, строительство просело на 0.7%, в сентябре экономика выросла на 0.2% за месяц при прогнозе нулевого роста. Деловые инвестиции, правда, выросли лишь на 0.4% за квартал. Банк Англии неделю назад поднял ставку до 4% при инфляции 3.5%, и такие цифры ему скорее помогают: при растущей экономике повышение ставки обходится дешевле. Впрочем, в еврозоне всё куда менее ясно. Инфляция там в октябре ускорилась до 4.0% при депозитной ставке ЕЦБ 2.50%, т.е. реальная ставка около -1.5%, и ослабление евро на этой неделе только добавляет импортной инфляции. Европейские акции при этом на историческом максимуме, а квартальная прибыль компаний из STOXX 600, по данным LSEG, растёт на 25% в год, быстрее всего за четыре года. Финансовый рынок Европы живёт отдельно от её экономики.
Америка. Потребительские цены в США в октябре выросли на 0.4% за месяц с учётом сезонности (в сентябре 0.6%), без учёта еды и энергии на 0.3%. Почти треть прироста дало жильё (+0.3%), продовольствие подорожало на 0.5%, энергия на 0.7%. Годовую инфляцию Бюро статистики труда не опубликовало вовсе: в октябре 2025 года, когда у правительства кончились деньги, цены просто не собирали, и сравнивать стало не с чем. Иначе говоря, официоз впервые выдал инфляцию без годовых данных. Мы посчитали сами: если взять среднее из сентябрьского и ноябрьского индексов прошлого года, годовая инфляция в октябре около 4.0%, базовая около 2.8% (в сентябре 3.7% и 2.6%). Цены производителей добавили красок: индекс PPI вырос на 0.3% за месяц и 6.5% в год, это максимум с 2022 года; товары подорожали за год на 10.2%, а базовый показатель (без еды, энергии и торговых наценок) прибавил 0.5% за месяц и 4.9% за год. Дорогая нефть, иначе говоря, уже переехала из бензоколонок в себестоимость.
Для американского потребителя это значит, что зарплата продолжает проигрывать ценам: при росте средней почасовой оплаты на 3.1% в год (октябрьский отчёт Минтруда) реальная зарплата, по нашей оценке, снижается примерно на 0.9% в год. Хорошие новости тоже есть: розничный бензин, по данным AAA, в пятницу впервые с июля опустился ниже 4 долларов за галлон. Но для ФРС бензин уже вторичен: энергетический шок, судя по PPI, расползается по всей цепочке цен, и именно поэтому Уоллер с Логан заговорили о более быстром повышении. Ставки в Америке, похоже, вырастут ещё как минимум дважды, а вот спрос, задавленный реальными зарплатами, эти повышения переживёт хуже, чем рынок акций.
Россия. Росстат 13 ноября опубликовал предварительную оценку ВВП: в III квартале экономика выросла на 1.0% в год после 1.3% во II квартале и снижения на 0.2% в I квартале. Сильнее всего на рост повлияли общественное питание (+5.2%), розничная торговля (+4.2%), водоснабжение и утилизация отходов (+3.5%), грузооборот (+2.7%), обрабатывающие производства (+2.5%) и строительство (+2.0%); снижение показали сельское хозяйство (-3.9%), пассажирооборот (-3.0%), энергетика (-2.8%), добыча полезных ископаемых (-2.7%) и оптовая торговля (-0.7%). Минэкономразвития, чей прогноз на 2026 год составляет 0.6%, сообщило, что рост по итогам года может оказаться несколько выше. Иначе говоря, экономику поддерживает потребительский спрос, а сырьевой сектор и сельское хозяйство тянут вниз.
Недельная инфляция с 3 по 9 ноября, по оценке Росстата, составила 0.12%, с начала ноября 0.11%, с начала года 6.33% (годом ранее за тот же период 5.25%). Подорожала плодоовощная продукция (+1.6%, огурцы +9.4%, помидоры +3.7%), мясо кур и яйца (+1.0%), а бензин подешевел на 0.8%. Окончательные данные Росстата за октябрь на момент подготовки обзора не опубликованы. Минфин сообщил, что дефицит федерального бюджета за январь – октябрь составил 5.23 трлн. рублей, или 2.3% ВВП; доходы выросли на 10.8% в год, до 33.18 трлн., причём ненефтегазовые на 19.1% (на фоне повышения ставки НДС с начала года), а нефтегазовые снизились на 14.1%, до 6.44 трлн. Расходы выросли на 13.4%, до 38.41 трлн. рублей.
Рост ВВП на 1% за счёт розницы и общепита означает, что потребительский спрос остаётся сильным, и это согласуется с оценкой Банка России об ускорении устойчивой инфляции в III квартале. Реальная ключевая ставка при инфляции около 7% остаётся вблизи 7%, т.е. денежно-кредитные условия жёсткие, а ставки ROISfix и доходности ОФЗ на аукционах 15.8–16.8% показывают, что рынок снижения ставки в ближайшие месяцы не ждёт. Бюджет в ноябре и декабре традиционно наращивает расходы, и этот импульс поддержит спрос в конце года; с другой стороны, снижение мировых цен на нефть уменьшает нефтегазовые доходы и объёмы покупок валюты Минфином в декабре. Укрепление доллара на мировых рынках пока не отразилось на рубле, однако устойчивость курса будет зависеть от экспортной выручки при Brent ниже 100 долларов. Базовым сценарием на 18 декабря мы по-прежнему считаем сохранение ключевой ставки на уровне 14%.
Хорошей вам недели!
Динамика цен за прошедшую неделю
Изменение за неделю — закрытие 13 ноября к закрытию 6 ноября; курсы Банка России — на 14 ноября к 7 ноября. Investing.com — исторические данные ru.investing.com; Мосбиржа, Минфин США и Банк России — официальные данные.
Не является индивидуальной инвестиционной рекомендацией.
Telegram-канал «Инвестиции без суеты»: t.me/investga
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



