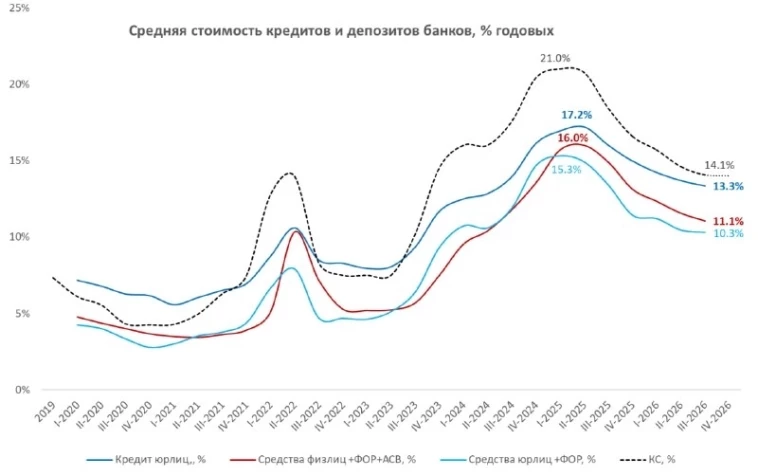
1% годовых, динамика процентных расходов/доходов банков в основном была более сдержанной: 1️⃣ Процентные доходы от кредитов компаниям составили ₽3.48 трлн, что означает стоимость кредитов ~13.3% годовых по сравнению с 13.
7% кварталом ранее. По корп. депозитам банки заплатили ₽1.
6 трлн, что соответствует ставке 9.7% годовых (-0.1 п.
п). 2️⃣ Процентные доходы от кредитов населению составили ₽1.72 трлн, что означает стоимость кредитов ~17.
1% годовых по сравнению с 17% кварталом ранее — растет доля потребительского кредита и рыночного ипотечного. С поправкой на компенсации по льготной ипотеке ставка была ~13.9%.
По депозитам населения банки заплатили ₽1.72 трлн процентов, что соответствует ставке 9.9% годовых (-0.
5 п.п). 📌 Средняя фактическая стоимость кредита в III квартале составила 14.
4% годовых, но в нее включены компенсации по льготной ипотеке (>₽15 трлн кредита) и прочим льготным кредитам, с поправкой на которые скорее релевантно говорить о фактической стоимости долга ~13% годовых. С IV квартала ужесточение условий льготных программ начнет постепенно сокращать долю льготных кредитов в системе, фондирование банков немного подорожает. Но в целом по ставкам ситуация будет похожа на III квартал… @truecon
Источник: https://telegram.me/truecon/6002
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.