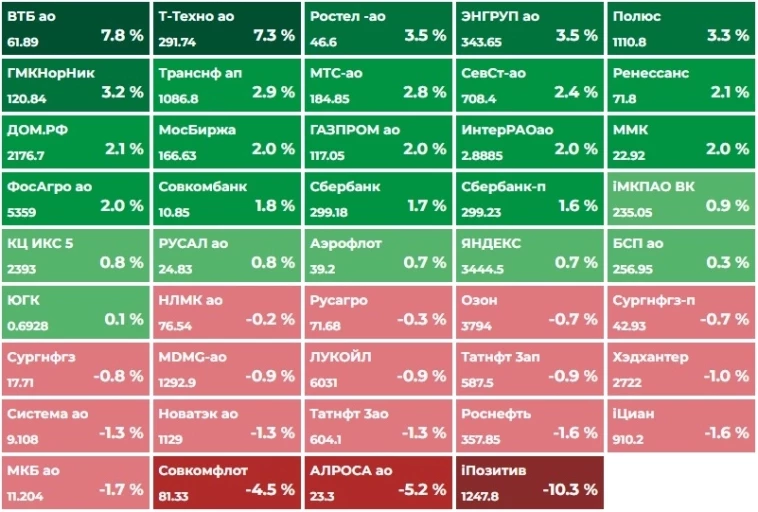
Прошлая неделя вновь выдалась активной, но рынок при этом остался практически на тех же уровнях.
Хотя у инвесторов были поводы как для покупок, так и для продаж. Начнем с того, что переговоры все-таки идут — это пока ни к чему не привело, но сам факт уже вызывает сдержанный оптимизм. Ведь еще недавно стороны вообще отказывались говорить друг с другом.
Ситуация с бюджетом тоже выправляется — в октябре доходы выросли на 18%, а расходы — менее чем на 4%. Месячный дефицит свелся к нулю, а прогноз на год увеличен до 7,2 трлн. рублей (+1 трлн). Это составляет 3,2% от ВВП, что выглядит совсем не критично.
Но этот разрыв покрывается займами на рынке долга, что давит на весь рынок облигаций. В итоге доходность последних растет, что негативно сказывается на акциях — инвесторы хотят бОльшей премии, ведь безопасные инструменты дают 17% годовых.
Еще один неприятный момент — это резкое падение нефти. Причем дело даже не в ценах на Brent, а в растущем дисконте Urals, что объясняют «устранением дефицита на рынке нефти». Я бы не спешил с такими выводами, но прибыль нефтяников уже пошла вниз.
Как мы видим, событий и новостей было предостаточно. Но рынок почти не отреагировал — такое ощущение, что он достиг точки равновесия и не хочет ее терять :) Продавать не хочется из-за идущих переговоров, а покупать страшно, т. к. негативных факторов тоже хватает.
Все эти вещи невозможно предсказать, поэтому я делаю ставку на внутренние истории. Если бизнес растет, стоит недорого и платит хорошие дивиденды, то ему и провал переговоров не страшен. Если акции и упадут, то это будет временным явлением.
Сейчас как раз идет сезон отчетов, когда можно оценить положение компаний :) У большинства из них дела идут не очень, но есть и те, кто показывает отличные результаты. Надеюсь, мои регулярные обзоры помогают вам в этом разобраться. ***** Приглашаю вас в свои Телеграм и MAX — там вы найдете статьи по инвестициям, психологии денег и финансам :)
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


