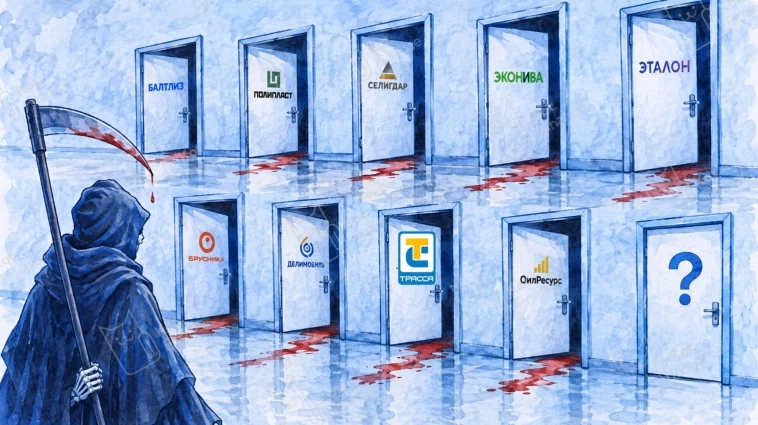
Нервный рынок порой хаотично выбирает следующих жертв. Сегодня мы поговорим не про дефолты, а про тех, кто может следующим потерять в цене 10% в день без новостей, лишь на фантазиях.
Нервозность объясняется тем, что с рынка забрали более 50 млрд только Евротранс, Оил Ресурс, МГКЛ. А были и другие дефолты. Инвестор теряет ориентир и начинает паниковать на пустом месте. У ЕТ был рейтинг «А-» со стабильным прогнозом от 4 рейтинговых агентств. Балтийский лизинг не допустил дефолта, но облигации больше месяца торгуются на уровне его ожидания. Всё меньше компаний, которых НЕ затронула рыночная паника. Абсолютно у каждой есть риски, проблемы, которые можно развить и вызвать снижение котировок. Прим.: не делайте так, это незаконно!
Разберём, какие риски в самых доходных бумагах из рейтинга ≥А-
🚙Балтийский лизинг RU000A10ATW2
Риск непрохождения пиковых выплат: предстоят платежи по 2 офертам, потом передышка. Долгосрочно тоже есть риски: если компания не вернет доверие рынка и не сможет привлекать деньги, то не сможет и выдавать новый лизинг. А это риски повышенных НДС. Добавляем сюда риски собственника, группы (Контрол, Ферронордик) и связанных сделок
🫐Брусника RU000A10B313
Риск строительной отрасли, снижения объема продаж и высокая долговая нагрузка. Значительная доля продаж – в рассрочку. Закредитованность населения достаточно высокая, ведь ипотека это платежи на 30 лет вперед, а льготные программы сокращаются
🏗 Эталон RU000A10DA74
Риск отрасли, убытки, отрицательный капитал. Эталон сильно закредитован и на сужающемся рынке новостроек запустил множество новых проектов. Конкуренция высокая, а опция снижения цен ограничена банками и проектным финансированием. Поможет ли АФК?
🐮 ЭкоНива RU000A10FHY2
Высокий долг и низкое покрытие процентных платежей и высокую зависимость от РСХБ (>60% кредитного портфеля). Ограниченность в повышении цен на молочную продукцию как соц.продукт. Риски поголовья: болезни, классические с/х риски неурожая (самообеспечение в кормах), и изменение цен
💼АФК Система RU000A100N12
Огромный консолидированный долг (>1 трлн), значительный долг корп.центра (>300 млрд), наличие стресс-активов, требующих докапитализацию (Сегежа, Эталон). Процентные расходы не перекрываются даже возможными IPO
🏠 ЛСР RU000A10B0B0
Отраслевые риски тут вторичны: ЛСР не просто девелопер, а еще и производитель стройматериалов полного цикла + небольшой долг против большого числа рентных активов. Рынку не нравится «честность и порядочность» (это основные принципы г-на Молчанова) в виде премий себе на 14 млрд акциями, продажа активов ниже рынка и т.д.
🌉 АБЗ-1 RU000A10BNM4
Компания финансирует сторонние бизнесы группы и её баланс больше похож на инвест.деятельность, чем производственную: выданные займы растут и превысили капитал. Долг тоже растёт, а инфраструктурное строительство сильно зависит от гос.заказов, что в период дефицита бюджета имеет риски
🛻 Рольф RU000A10F850
Рынок может разыграть ту же карту, что и в Балтлизе: плохой автомобильный рынок, немаленький долг, непубличный собственник, которого АКРА оценивает как фактор поддержки, но могут быть варианты
🛢 Борец Капитал RU000A10FC96
Компания не публикует отчетность, а нефтесервис – одна из самых проблемных отраслей в лизинге. Когда нет цифр, пресс-релизов, отчетов – рынок может транслировать любые фантазии
📲 реСтор RU000A10DMN0
Розничная торговля – самая простая отрасль, где можно разогнать панику. Тем более, если торговля электроникой. Высокие расходы на аренду и зарплаты против конкуренции низкозатратных маркетплейсов. Торговля – одна из самых дефолтных отраслей в кредитовании
Риск есть абсолютно в любой бумаге. И у каждой есть явные сильные стороны! Призываю думать взвешенно и на цифрах
Если вам зашел формат коротких «оптовых» разборов – ставьте 💛 и мы с командой продолжим разборы
--
Спасибо, что читаете нас❤
👉 Читайте нас, где удобно: Telegram (или в поиске @mkot_finance), Пульс, Max
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


