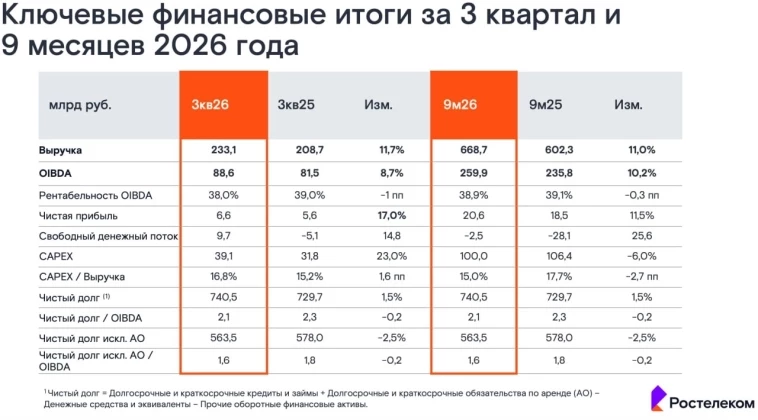
Вышел отчет за 3 квартал 2026 года у компании Ростелеком. Несмотря на значительное снижение ключевой ставки год к году компания не смогла нарастить чистую прибыль акционеров и показать положительный FCF, хотя все предпосылки для этого были + появился один новый значительный риск для компании. 📌 Что в отчете — Выручка. Выросла на 11% до 668 млрд — важно отметить, что мощные цифры показывает только сегмент ''Цифровые сервисы'' с ростом на 26% до 158 млрд рублей, а все остальные сегменты кроме ''Фиксированный ШПД'' не показывают даже 10% роста.
— Операционная прибыль. Выросла на 8% до 115 млрд рублей = слабая конвертация роста выручки в операционную прибыль. Уже старая и много раз избитая проблема Ростелекома, но это цветочки по сравнению с проблемами ниже.
— Долг и FCF. Несмотря на снижение ключевой ставки процентные расходы остаются повышенными, что убивает чистую прибыль, а компания демонстрирует отрицательный FCF, в том числе из-за оттока в оборотный капитал на 68 млрд рублей (классический криворукий менеджмент во главе с Осеевским).
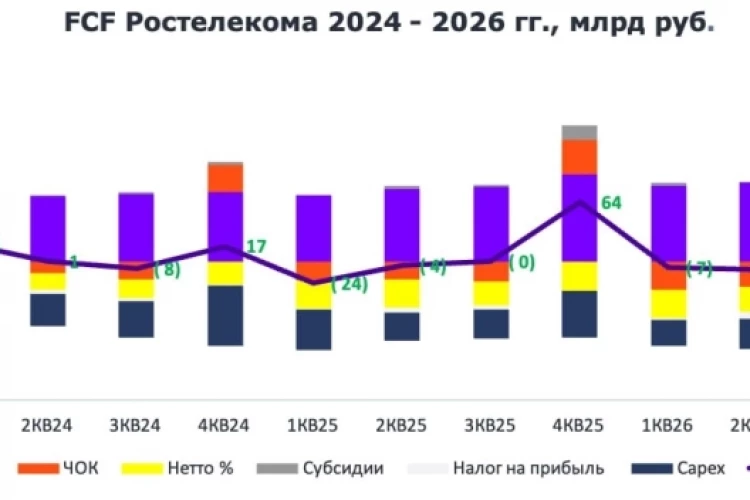 Из-за стабильного отрицательного FCF и выплаты дивидендов NET DEBT практически не падает, что дает грустную картину для акционера — 169 млрд рублей капитализации VS 563 млрд рублей NET DEBT.
 — Прибыль. На самом деле компания обманывает, когда в презентации заявляет о росте чистой прибыли год к году, так как включает в расчет неконтролирующие доли. Прибыль для акционеров упала с 14,2 до 13,4 млрд рублей — жалкие копейки от операционной прибыли дошли до чистой прибыли из-за огромных процентных расходов.
📌 Мнение по Ростелекому 🧐 От выручки и операционной прибыли давно не жду чудес из-за ''прекрасного'' менеджмента + компания не смогла воспользоваться циклом смягчения ДКП, поэтому чистая прибыль для акционеров даже упала год к году. По долгу даже не помогло снижение Capex, что в свою очередь привело к недоинвестированию (Capex почти 2 года ниже амортизационных отчислений), которое неизбежно в будущем выльется в рост Capex. После роста котировок получаем недешевую компанию с P/E = 8 за 2026 год, большим долгом и слабым менеджментом.
НО САМЫЙ СТРАШНЫЙ РИСК ДЛЯ РОСТЕЛЕКОМА РИСУЕТСЯ В СЛУЧАЕ ПОВТОРЕНИЯ КЕЙСА ЯНДЕКСА С ПРИЛЕТАМИ ПО ЦОД (ЛУЧШИЙ СЕГМЕНТ КОМПАНИИ), ЧТО МОЖЕТ ПРИВЕСТИ К ПАДЕНИЮ КОТИРОВОК НА 20 — 30%. Вывод: отчет не понравился, так как компания не смогла воспользоваться смягчением ДКП в части роста чистой прибыли для акционеров. C учета роста котировок и появившегося огромного риска для ЦОД, считаю, что лучше покинуть акции компании. Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.