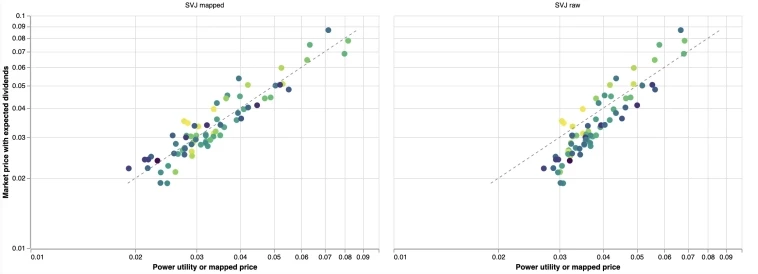
Мне пришлось на месяц остановить трейдинг. Обнаружилась большая погрешность в модели предсказания цен SPY на долгие горизонты 1м, 3м, 1г. Ошибка обнаружилась при сравнении цен опционов предсказанных моделью (через P->Q маппинг), с историческими ценами опционов. Модель одна из разновидностей SV, с латентной волатильностью, фиттинг MCMC на исторических дневных ценах SPY.
Я изначально использовал вариант GARCH, но затем впечатлился SV и MCMC и заменил GARCH на эту модель, я думал она лучше. На тот момент у меня не было исторических цен опционов, и поэтому измерить ошибку я не мог, и использовал эту модель как лучшее что у меня было. И вот месяц назад мне наконец то удалось измерить эту ошибку, и она оказалась настолько значительной что пришлось все остановить и заняться исправлением.
Ошибка и систематический сдвиг (она переоценивала опционы), и разброс. Это ошибка модели (SVJ условное название SV модели), на 20годах истории опционов. raw — опционы посчитаны очень грубо через некую функцию полезности (видна системная ошибка свига), mapped точнее через P->Q трансформу.
Волатильность предсказанная моделью, и волатильность предсказанная опционами. Исправление шло тяжело, потому что MCMC фиттинг невероятно медленный, и даже если делать его параллельно на нескольких машинах, все равно медленно и куча времени теряется, очень неудобно работать, в итоге потратив неделю и ничего особо не улучшив, я таки решил вернуться к GARCH. GARCH очень удобен в работе, фиттинг секунда, можно быстро перепробовать сотни вариантов.
Ошибку сдвига я исправил быстро, но вот разброс исправить не удавалось, SV модель давала разброс меньше. В итоге пришлось потратить еще пару недель пока не нашел GARCH который давал результаты лучше SV без ошибки сдвига, и разброс тоже меньше. G2 это условное название новой модели Гарч.
Нет ошибки сдвига, и разброс тоже чуть меньше
 Итого. Судя по всему, MCMC таки лучше, но работать с ним в х1000 раз медленней чем с GARCH. В итоге, с МСМС нет возможности быстро делать много экспериментов и искать структуру.
Каждый раз когда приходится менять MCMC модель ты думаешь только бы ее не касаться, это куча времени сразу уйдет. GARCH же (и приближенные варианты фильтров Калмана и HMM), хотя наверно и уступают MCMC, но можно перепробовать их сотни вариантов, и найти лучше структуру модели. А более точная структура модели, дает выигрышь больше чем точность калибровки и оценка неопределенности MCMC.
MCMC может быть полезна для точечной, более детальной отладки уже найденой модели, но не для постоянной работы. Другая проблема, то что я писал в прошлых постах, и MLE и MCMC, могут давать огромные ошибки по моментам которые слабо учитываются в LLH, в моем случае это оказались наиболее важные моменты долгосрочной прибыли. Я так и не нашел хорошего вариант решить это.
Очень грубо можно делать гибридный фиттинг MLE + Моменты, но он сразу же становится х10 раз медленней, и сложней. И второй вариант — искать разные структуры, и смотреть ошибку по моментам, пока случайно не найдешь какую то модель которая дает хороший MLE и при этом небольшую ошибку по моментам. Я именно так сделал перебрав разные варианты GARCH и найдя тот который работает лучше. Сам подход Байесовский и MCMC мне очень понравился, и то что он дает полный постериор полезно и информативно для лучшего понимания модели, но слишком уж медленный.
Еще по теме:




Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


