Существует много примет про дни недели. «Понедельник — день тяжёлый», «в пятницу не входят в рынок», «в среду рынок отдыхает». В американских учебниках даже есть «эффект понедельника» — о нём ниже. Я решил не спорить, а посчитать.
Что считал
Индекс Мосбиржи, все 7 257 торговых дней с 23 сентября 1997 по 19 ноября 2026 (данные ISS Мосбиржи). Для каждого дня недели — средний результат и доля дней в плюсе. Индекс ценовой, без дивидендов, без издержек. Учебный расчёт, не наша модель.
Что получилось
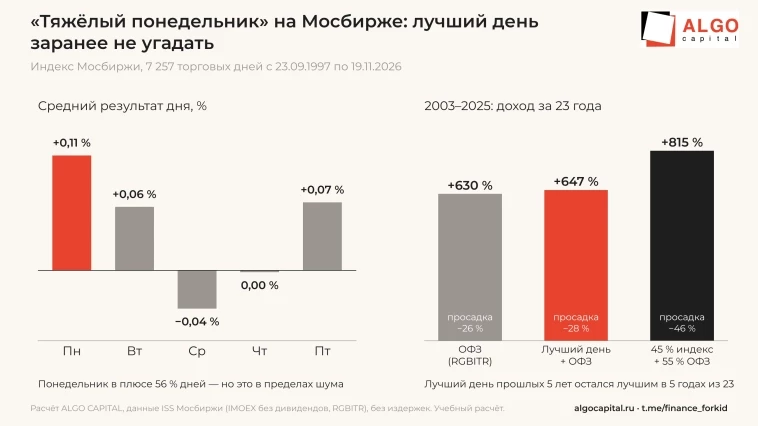
1. Понедельник на Мосбирже не тяжёлый, а самый лучший: в среднем +0,11 % за день, в плюсе 56 % понедельников. Хуже всех среда: −0,04 %. Четверг около нуля, вторник и пятница +0,06–0,07 %.
2. Звучит как готовая стратегия. Но разброс дней огромный, и такая разница статистически почти неотличима от шума: t-статистика понедельника 1,7 при обычном пороге около 2. Проверка простая: лучший день меняется. Я посмотрел каждый год с 1998 по 2025: понедельник был лучшим днём 7 раз, вторник 7, пятница 7, среда 4, четверг 3. Почти поровну.
3. С 2017 года лидер вообще другой: лучший — вторник (+0,12 %), худший — четверг (−0,17 %). Честно: четверг сильно портит один день, 24 февраля 2022 года, когда индекс упал на 33 %. Без него четверг всё равно в минусе, но уже −0,09 %.
Можно ли это поймать заранее?
Допустим, каждый январь вы смотрите на последние пять лет, выбираете лучший день недели и весь год держите индекс только в этот день. Остальные дни деньги лежат в ОФЗ (индекс RGBITR). Я прогнал так все годы с 2003 по 2025.
— Лучший день прошлых пяти лет оставался лучшим и в следующем году в 5 годах из 23. Это 22 %. Если тянуть день жребием из пяти, выйдет 20 %.
— Стратегия «лучший день + ОФЗ» за 23 года дала +647 % (9,3 % в год), просадка −28 %.
— Просто ОФЗ без всяких дней дали +630 % (9,1 % в год), просадка −26 %.
— Смесь 45 % индекса и 55 % ОФЗ с той же волатильностью — +815 % (10,2 % в год), но просадка −46 %. Индекс тут без дивидендов, с ними смесь выглядела бы ещё лучше.
Честно: у стратегии дня просадка меньше, чем у смеси. Первый же комментатор это заметит, и будет прав. Но посмотрите, откуда доход: 80 % времени деньги в облигациях. Выбор дня добавил к ОФЗ 0,1 процентного пункта в год, а колебания почти удвоил. Плюс полсотни сделок в год туда и обратно, которых я не считал.
Почему так бывает?
В США «эффект понедельника» был настоящим. На Nasdaq с 1971 по 1990 год все понедельники вместе дали −87 %. Об этом написал Кеннет Френч в 1980 году, эффект попал в учебники. С 2009 года понедельники на Nasdaq в сумме +82 %. Как только аномалию знают все, её съедают.
Что я бы из этого взял
1. День недели на Мосбирже — шум. Я бы не переносил покупку на понедельник и не продавал бы в среду.
2. Любую «красивую» закономерность я проверяю так: что было бы, если выбирать её заранее, по прошлым данным.
3. Доход стратегии надо делить на источники. Здесь его дали облигации, а не календарь.
А вы замечали за рынком «любимые» дни? Или это из той же серии, что приметы про погоду?
Мой канал: t.me/finance_forkid
Подробнее: www.algocapital.ru/?src=smartlab-weekday
Учебный расчёт, не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущих.
#исследование #мосбиржа #статистика
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



