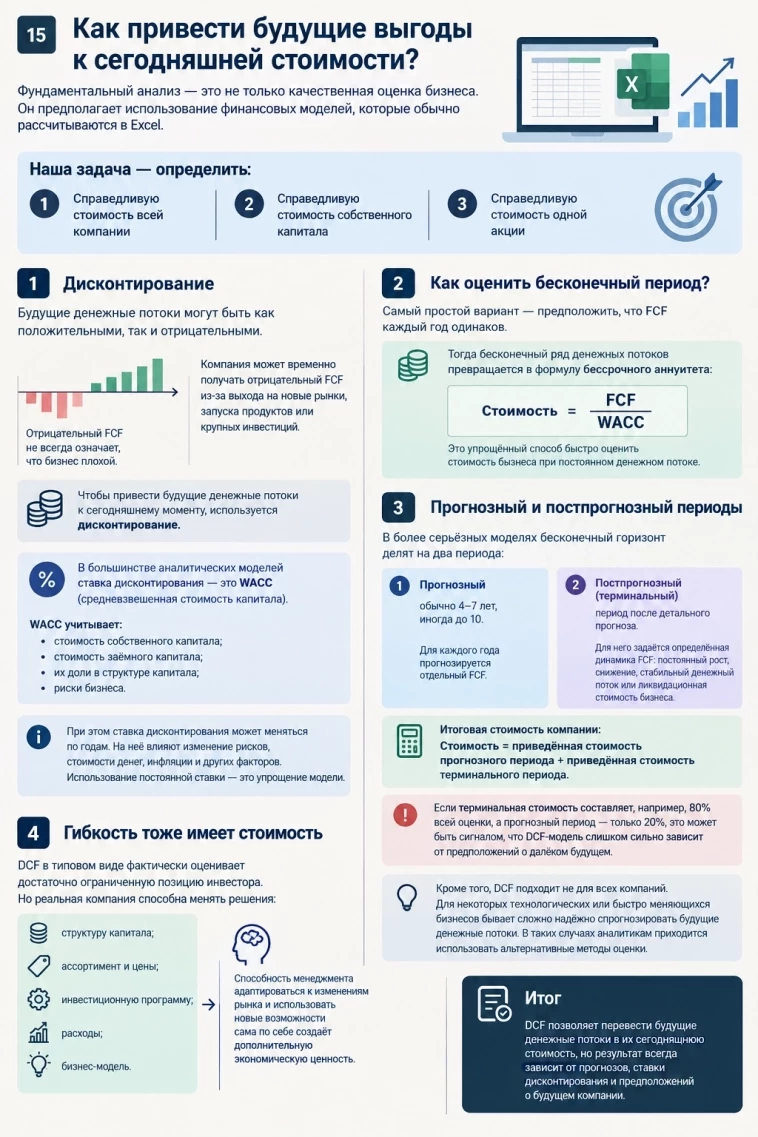
Как привести будущие выгоды к сегодняшней стоимости?
Фундаментальный анализ — это не только качественная оценка бизнеса. Он предполагает использование финансовых моделей, которые обычно рассчитываются в Excel.
Наша задача — определить:
1. Справедливую стоимость всей компании
2. Справедливую стоимость собственного капитала
3. Справедливую стоимость одной акции
Дисконтирование
Будущие денежные потоки могут быть как положительными, так и отрицательными.
Компания может временно получать отрицательный FCF из-за выхода на новые рынки, запуска продуктов или крупных инвестиций. Поэтому отрицательный денежный поток сам по себе не означает, что бизнес плохой.
Чтобы привести будущие денежные потоки к сегодняшнему моменту, используется дисконтирование.
В большинстве аналитических моделей ставка дисконтирования — это WACC (средневзвешенная стоимость капитала).
WACC учитывает:
• стоимость собственного капитала;
• стоимость заёмного капитала;
• их доли в структуре капитала;
• риски бизнеса.
При этом ставка дисконтирования может меняться по годам. На неё влияют изменение рисков, стоимости денег, инфляции и других факторов. Использование постоянной ставки — это упрощение модели.
Как оценить бесконечный период?
Самый простой вариант — предположить, что FCF каждый год одинаков.
Тогда бесконечный ряд денежных потоков превращается в формулу бессрочного аннуитета:
Стоимость = FCF / WACC
Это упрощённый способ быстро оценить стоимость бизнеса при постоянном денежном потоке.
Прогнозный и постпрогнозный периоды
В более серьёзных моделях бесконечный горизонт делят на два периода:
1. Прогнозный — обычно 4–7 лет, иногда до 10. Для каждого года прогнозируется отдельный FCF.
2. Постпрогнозный (терминальный) — период после детального прогноза. Для него задаётся определённая динамика FCF: постоянный рост, снижение, стабильный денежный поток или, например, ликвидационная стоимость бизнеса.
Итоговая стоимость компании:
Стоимость = приведённая стоимость прогнозного периода + приведённая стоимость терминального периода.
Важно: если терминальная стоимость составляет, например, 80% всей оценки, а прогнозный период — только 20%, это может быть сигналом, что DCF-модель слишком сильно зависит от предположений о далёком будущем.
Кроме того, DCF подходит не для всех компаний. Для некоторых технологических или быстро меняющихся бизнесов бывает сложно надёжно спрогнозировать будущие денежные потоки. В таких случаях аналитикам приходится использовать альтернативные методы оценки.
Гибкость тоже имеет стоимость
DCF в типовом виде фактически оценивает достаточно ограниченную позицию инвестора. Но реальная компания способна менять решения:
• структуру капитала;
• ассортимент и цены;
• инвестиционную программу;
• расходы;
• бизнес-модель.
Способность менеджмента адаптироваться к изменениям рынка и использовать новые возможности сама по себе создаёт дополнительную экономическую ценность.
Итог: DCF позволяет перевести будущие денежные потоки в их сегодняшнюю стоимость, но результат всегда зависит от прогнозов, ставки дисконтирования и предположений о будущем компании.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


