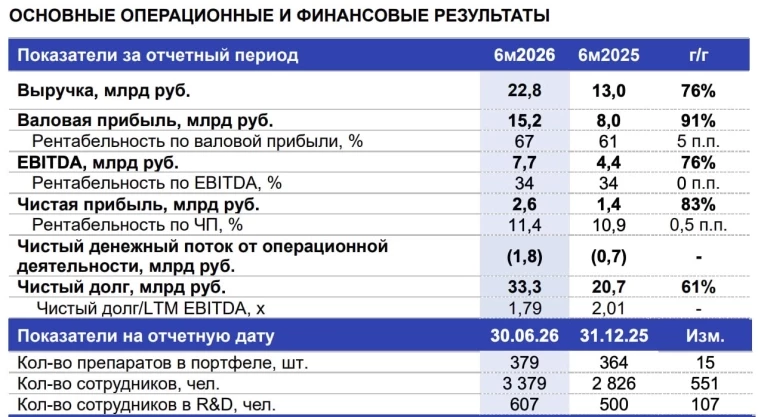
С момента IPO Промомеда прошло 2 года, актив стал сильно лучше по всем параметрам, но акции стоят по-прежнему 400 рублей как на момент IPO — очередная лучшая антиреклама IPO, которая не соответствует реальности в оценках. 📌 Что в отчете — Выручка. Выросла на 76% до 22,8 млрд рублей. Впечатляющий рост, который был достигнут за счет ''Тирзетты'' — самого продаваемого препарат в российских аптеках, конечно, кто хочет быть толстым 😁 Второе полугодие у компании исторически более сильное по доходам, а менеджмент гайдит рост выручки на 60% по итогам года.
Шансы есть! — EBITDA. Выросла на 76% до 7,7 млрд рублей — конвертировали рост выручки в рост EBITDA, прекрасно. ВОТ ТОЛЬКО ОЧЕНЬ НЕ НРАВИТСЯ РОСТ ЧИСЛА СОТРУДНИКОВ С НАЧАЛА ГОДА С 2826 ДО 3379 ЧЕЛОВЕК (ИЗ НИХ В R&D ТОЛЬКО 100 ЧЕЛОВЕК), ЧТО ВЫЛИЛОСЬ В РОСТ ФОТ КОММЕРЧЕСКОГО ПЕРСОНАЛА В 2 РАЗА ДО 1,7 МЛРД РУБЛЕЙ И ФОТ АДМИНИСТРАТИВНОГО ПЕРСОНАЛА С 1,1 ДО 1,7 МЛРД РУБЛЕЙ.
Я, кстати, даже могу понять огромный рост расходов на маркетинг с 1,5 до 3,5 млрд рублей, но не такой рост ССЧ и ФОТ… — Долг и FCF. Расстраивает отрицательный FCF в 4,5 млрд рублей (слабая конверсия EBITDA из-за роста Capex c 1,4 до 2,7 млрд рублей и рост оборотного капитала на 2,5 млрд рублей), поэтому NET DEBT продолжает расти в абсолютных числах до 33 млрд рублей. NET DEBT / EBITDA = 1,8 — вроде комфортное значение, но надо постараться снизить, так как за полгода на нетто-проценты ушло 3,3 млрд рублей (0,4 млрд рублей при этом капитализировали).
📌 Мнение о компании 🧐 Очень хороший отчет кроме трех вещей, которые сильно смущают у Промомеда: [1] Необязательный рост непроизводственного ССЧ — странная привычка компаний экстра-доходы пускать сюда...
[2] Отрицательный FCF, который не позволяет снизить NET DEBT = давление на чистую прибыль несмотря на снижение ключевой ставки. [3] Наличие конвертируемых облигаций — скептически отношусь к сложным финансовым инструментам. Если компания выполнит гайденс по росту выручки на 60% и рентабельности EBITDA в 45%, то cмогут выйти на P/E = 7,7.
Хорошая оценка для компании-роста с опционом на снижение долговой нагрузки, правда в будущем темпы-роста должны резко снизиться. Вывод: мощный отчет, а акции стали стоить справедливо только спустя 2 года, но зато акции теперь можно добавлять в портфель долгосрочным инвесторам. Субъективная позиция - Hold! Подпишись, мне будет приятно! t.me/roman_paluch_invest
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.