В США длинные ставки растут уже без ФРС. Остановить их может Минфин, как и у нас
- Источник
smart-lab
Сегодня 06:21
- 17
- Нейтральная окраска записи
Небольшой срез рынка за океаном. Механика американского долгового рынка сейчас на удивление очень схожа с российской. Совпадает даже то, что сильнее всего повлиять может Минфин. Две недели назад главным вопросом было, повысит ли ФРС ставку в октябре. Теперь рынок в это почти не верит: вероятность упала с 55% до 22%. Базовую инфляцию пересчитали вниз — 3,0% вместо 3,4%, правда за счёт методики, а не цен. Но легче не стало: длинные ставки за это время обновили рекорды.
Деньги дорожают
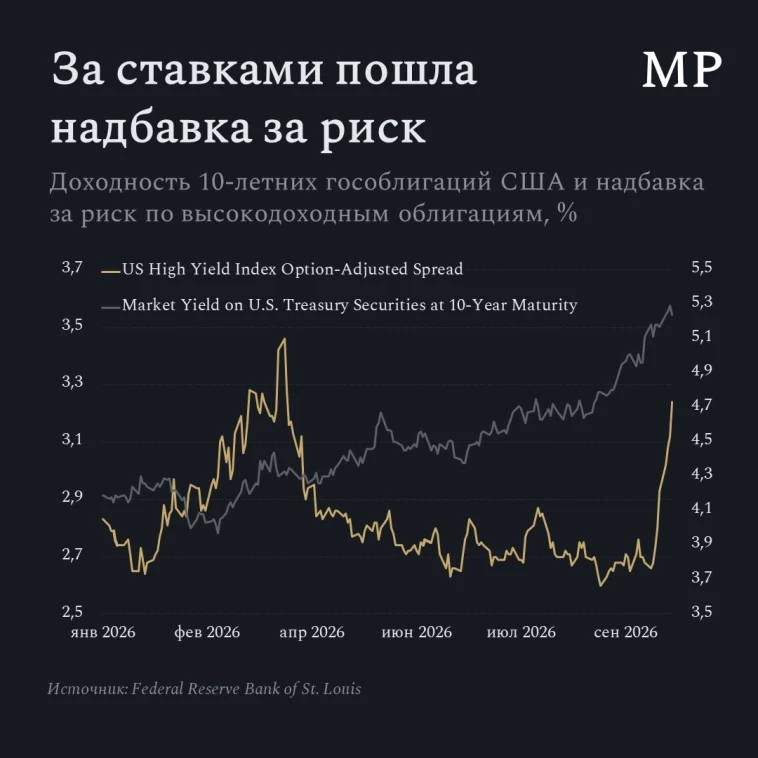
Доходность 10-летних гособлигаций — около 5,27%, внутри дня был максимум с 2002 года. Реальная доходность 30-летних бумаг поднялась с 3% до 3,3%. Короткие ставки при этом почти не сдвинулись, ожидания инфляции стоят на месте.
То есть дорожают именно длинные деньги: рынок просит больше за дюрацию. Занимают много (бюджет, стройка AI-инфраструктуры), а покупателей не хватает. Минфин США продолжает выкупать свои длинные бумаги, до $6 млрд за раз, но это не помогает, т.к. на фоне ёмкости этого рынка это копейки.
При этом экономика держится. Расходы потребителей растут, увольнений почти нет, деловые опросы на хаях. Прибыли S&P 500 за третий квартал ждут с ростом почти на 30%. Индекс всего на 1% ниже ист хая.
Где тонко
Запаса прочности больше нет совсем: акции приносят столько же, сколько 10-летние облигации.
Впервые дрогнул кредит. Надбавка за риск по высокодоходным облигациям за 2 недели выросла с 2,7 до 3,24%. Ипотека — 7,28%. Найм слабый.
Иран: переговоры сорвались, Трамп допускает удары после выборов 3 ноября. Нефть при этом идёт: поставки из Залива восстановились почти до 80% довоенных, G7 распечатывает резервы, но Brent всё равно выше $100.
И золото: за сентябрь -7%. Когда растут реальные ставки и доллар, оно падает вместе с облигациями.
Сценарии
Вероятности те же, что две недели назад. Немного поменялось содержание.
▪️Базовый, около 50%. ФРС пропускает октябрь и повышает ставку в декабре. Длинные ставки остаются высокими, нефть $95-110. Индекс топчется на месте.
▪️Плохой, 30%. Длинные ставки растут дальше, кредит ухудшается и/или США бьют по Ирану. Коррекция на 10-15%.
▪️Бычий, 20%. Минфин сокращает длинные заимствования, ставки останавливаются, отчёты выходят сильными. Новые максимумы, +5-10%.
Взвешенно выходит не лучше кэша, поэтому наращивать акции широким фронтом по-прежнему не хочу, да и много чего очень дорого.
Вывод
Риск слегка переехал. Раньше рынок опасался ФРС, а теперь ФРС может притормозить, но ставки растут и без неё, и остановить это может скорее Минфин, чем ФРС. Всё как у нас.
По активам: бонды сейчас только самые короткие, до трёх лет; золото у минимальной доли; длинные облигации не трогаю, пока реальная ставка обновляет рекорды; акции только точечно, всё очень дорого.
———
Веду канал MacroPulse о российском рынке: t.me/macropulse_pro. Там — аналитика, разборы отчётов и портфельные решения.
Стратегия на Comon: comon.ru/strategies/129032
Вам также может понравиться

- Источник smart-lab
- Сегодня 07:18
- 5

- Источник smart-lab
- Сегодня 07:29
- 3
- Источник smart-lab
- Сегодня 07:43
- 2
- Источник smart-lab
- Сегодня 07:47
- 1