Здравствуйте!
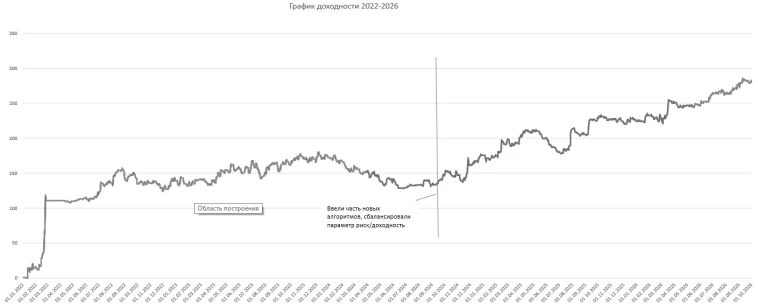
Давно не выкладывали наши результаты – алгоритмическая торговля на срочном секции. Итак: — с 1.01.2024 вся работа ушла во «флэт» и, далее, почти на 7 мес наблюдалась просадка. Так сказать – вошли в неблагоприятную, низковолатильную рыночную фазу.
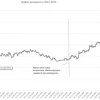
График доходности ниже (2022-3кв 2026):
Доходность представлена без учета реинвестирования полученной прибыли по эталонному счету с фиксированной заданной максимальной просадкой. С учетом реинвестирования счет вырос бы в 4,5 раз за неполных 6 лет.
Отмечу важное — разработка стратегий, их адаптация, оценка идет. Срез делаем раз в квартал, фиксируем результаты, сравниваем с ожидаемыми. Напомню что торгуем 4 самых ликвидных актива срочной секции – Ri, Mix,Si, CNY. На данный момент в портфеле 14 стратегий, которые скомпилированы в единую торговую систему, для достижения так называемого синергетического эффекта. Цель которого – качественная кривая доходности, и максимальное соотношение параметра Доходность/ Максимальная просадка.
Основной недостаток данного подхода — неблагоприятные низковолатильные периоды, как следствие длинные и глубокие «запилы», и порой долгие выходы на новые «хаи» доходности.
Но мы ввели ряд инноваций, такие как динамическая переаллокация капитала между системами и динамический расчет объемов позиций по каждой стратегии в отдельности, в зависимости от вероятности положительной сделки. Простыми словами — есть среднее/сильное направленное движение — стратегии входят частями с бОльшим или меньшим объемом, «цыпляя» все движение.
Таким образом достигается — более оптимальный параметр Доходность/Макс просадка. И Мы ставим бОльший рабочий объем на всю систему. Отмечу — пользуемся нейросетью, помогает решать часть глубоких задач, которые не дают прежние статистические методы — типо «прогонка» результатов за длинный исторический временной интервал ( 3 года и глубже, или не менее 300-1000 сделок). Но, тут нужен большой опыт, что бы не «нарваться» на эффект переоптимизации!!
Хороший пример результативности 2025 – 2026 гг.
Графики ниже:
3 кв 2026 г. Закрыли в +17,1 % (уже с учетом комисс брокера и биржи).
Результаты приведены как чистая вариационная маржа. Так же Брокер дает приятную опцию — в гарантийное обеспечение берет ОФЗ и валюту юань – это еще + 13-20 % годовых. Тем более – мы считаем, что рубль находится в процессе девальвации, а доходность ОФЗ на «длинных» концах вполне вероятна к 20% даже к концу текущего года (прайсят высокую инфляцию).
Хотим отметить важное – перспективное ожидание на будущие среднесрочные периоды — благоприятной рыночной фазы (3 кв 2026 и 2027г), т.е. насыщенность значительными политическими, экстраординарными событиями (Завершение СВО стало на год ближе и предпринимаются шаги в переговорных процессах). Стаканы «тонкие», рынок «разряжен». Даже приход небольшой ликвидности дают технические направленные движения. Да и счета брокерские пополняются ( за авг. было пополнено на 1,1 трл. Р.). Все эти совокупные факторы благоприятно влияют на результативность системного подхода!
Всем удачной торговли! Буду признателен за лайк))
Еще по теме:
Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.