На первичном рынке готовится новый выпуск от ООО «ОТЭКО-Портсервис» –собственника и оператора Таманского терминала навалочных грузов. Для компании это дебют на публичном долговом рынке и планируется выпуск серии 001Р-01 объемом до 500 млн рублей сроком на 2 года.
История здесь интересна тем, что за облигациями стоит крупный инфраструктурный актив с уже построенной портовой, железнодорожной и энергетической инфраструктурой. То есть деньги привлекает не проект на стадии запуска, а действующий терминал с многолетней историей перевалки
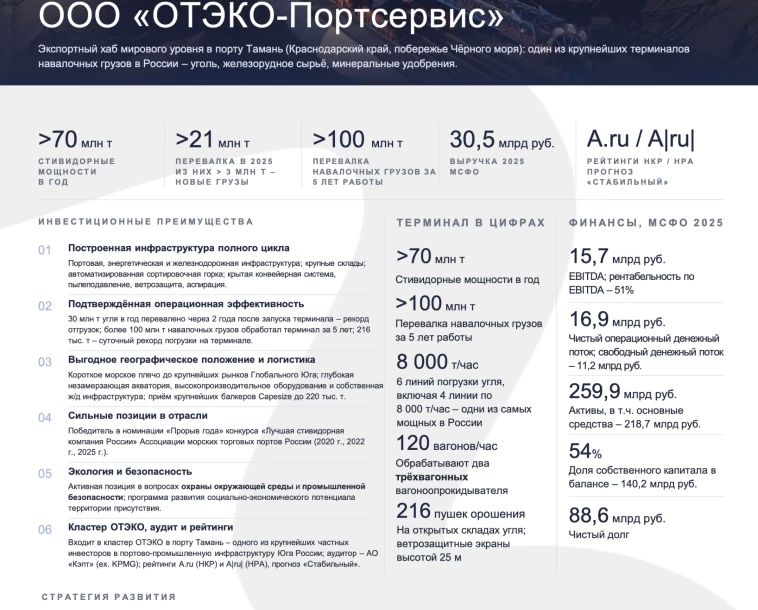
👉Параметры выпуска • Эмитент: ООО «ОТЭКО-Портсервис» • Серия: 001Р-01 • Объем: не более 500 млн рублей • Срок обращения: 2 года • Купон: фиксированный • Ориентир купона: не выше 18,50% годовых • Выплаты: ежемесячно • Ориентир доходности: не выше 20,15% годовых • Рейтинги: A.ru от НКР и A|ru| от НРА • Прогноз: «стабильный» • Сбор книги: 8 октября 2026 года • Организаторы: Альфа-Банк и Газпромбанк
👉Что за бизнес? ОТЭКО-Портсервис управляет терминалом в порту Тамань на Черном море. Его стивидорные мощности превышают 70 млн тонн в год, а за первые пять лет работы через терминал прошло более 100 млн тонн навалочных грузов. В 2025 году перевалка превысила 21 млн тонн.
Основным грузом остается экспортный уголь, но компания постепенно диверсифицирует грузовую базу. С июля 2025 года началась перевалка железорудного сырья, с августа –минеральных удобрений. Именно за счет новых грузов компания планирует дальше увеличивать загрузку терминала.
Плюс у актива сильная логистика: незамерзающая глубоководная акватория, собственная железнодорожная инфраструктура и возможность принимать суда Capesize дедвейтом до 220 тыс. тонн.
👉Финансовые показатели • Выручка за 2025 год: 30,5 млрд рублей • EBITDA: 15,7 млрд рублей • Рентабельность EBITDA: 51% • Операционный денежный поток: 16,9 млрд рублей • Свободный денежный поток: 11,2 млрд рублей • Активы: 259,9 млрд рублей • Собственный капитал: 140,2 млрд рублей • Чистый долг: 88,6 млрд рублей
👉Что здесь интересно Для дебютного выпуска объем размещения выглядит небольшим относительно масштаба бизнеса и генерируемого денежного потока. При этом кредитные рейтинги находятся в категории A, а сам терминал уже прошел основную капиталоемкую фазу строительства.
Но полностью игнорировать риски тоже не стоит. Чистый долг остается заметным, а бизнес зависит от объемов внешней торговли, экспортных грузопотоков и загрузки терминала. Поэтому для облигационера важно следить прежде всего за тем, насколько успешно компания продолжит диверсификацию грузовой базы.
👉Подводим итоги Получается достаточно понятная инфраструктурная история: действующий крупный терминал, высокая EBITDA-маржа, положительный свободный денежный поток и дебютный выпуск сравнительно небольшого объема.
При финальном купоне ближе к верхней границе выпуск может быть интересен инвесторам, которые ищут доходность в сегменте A и готовы принять риски портовой и экспортной инфраструктуры.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.