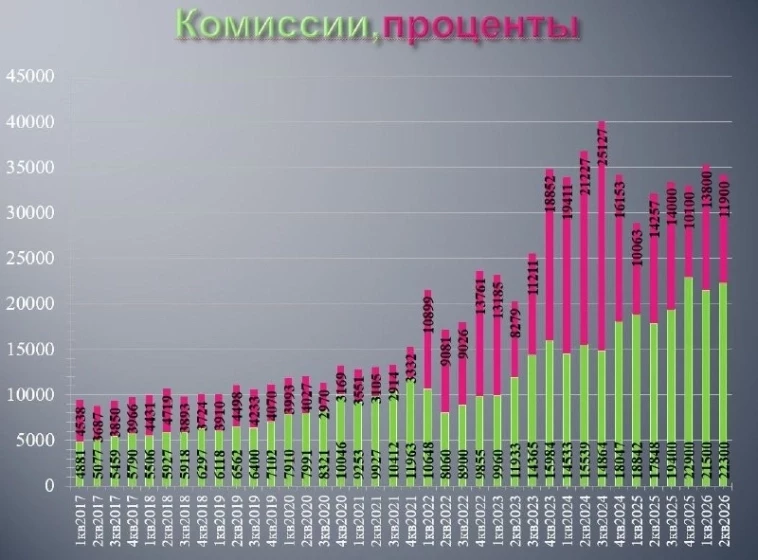
Поскольку комиссионные доходы, скажем так, более стабильный и предсказуемый сегмент бизнеса, можно говорить о том, что этот сегмент компенсировал спад процентов и дальше будет тащить за собой общий доход группы. Да и процентные доходы скорее всего вырастет вместе со ставкой (да, рост ставки вероятен). Но вряд ли акции от этого вырастут, ведь безрисковая доходность пойдет выше.
В остальном актив отличный. P\E = 5,7; P\Bv = 1,3. ДД = 13% (за 2026й год вероятно дадут примерно столько же, сколько за 2025й).
Для уникального монопольного платного моста со стабильно растущим комиссионным ядром оценка уникально низкая. Я бы даже сказал, что акция одна из немногих в России подходит под стратегию купи и забудь. Отличная компания по приемлемой цене.
Вот только… Если вы платите налог по ставке 18% (при доходе от 5 до 20 млн, к чему мы с вами стремимся придя на биржу), то 13,3% доходности превращаются уже в 10,5%. Ощутимая разница. Понятно, что другие активы падают под точно такой же налог, но сам факт. #MOEX #мосбиржа
Источник: https://telegram.me/borodainvest/3015
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.