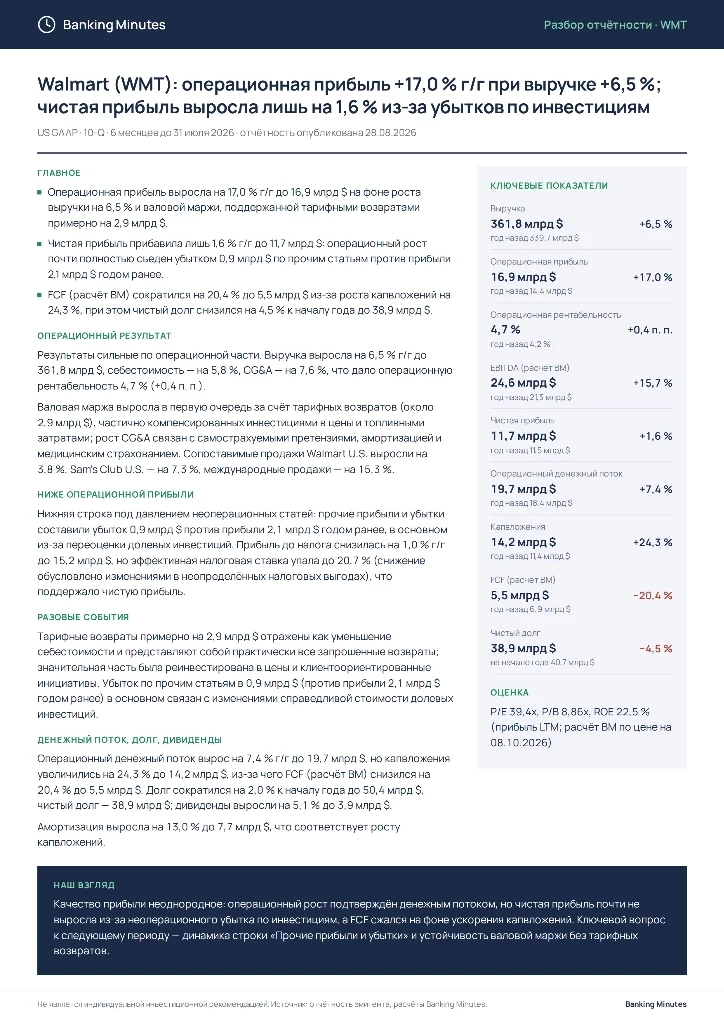
Walmart (WMT): операционная прибыль +17,0% г/г при выручке +6,5%; чистая прибыль выросла лишь на 1,6% из-за убытков по инвестициям US GAAP · 10-Q · 6 месяцев до 31 июля 2026 · отчётность опубликована 28.08.2026 Главное — Операционная прибыль выросла на 17,0% г/г до 16,9 млрд $ на фоне роста выручки на 6,5% и валовой маржи, поддержанной тарифными возвратами примерно на 2,9 млрд $. — Чистая прибыль прибавила лишь 1,6% г/г до 11,7 млрд $: операционный рост почти полностью съеден убытком 0,9 млрд $ по прочим статьям против прибыли 2,1 млрд $ годом ранее.
— FCF (расчёт BM) сократился на 20,4% до 5,5 млрд $ из-за роста капвложений на 24,3%, при этом чистый долг снизился на 4,5% к началу года до 38,9 млрд $. Ключевые показатели — Выручка: 361,8 млрд $ (+6,5%) — Операционная прибыль: 16,9 млрд $ (+17,0%) — Операционная рентабельность: 4,7% (+0,4 п. п.
) — EBITDA (расчёт BM): 24,6 млрд $ (+15,7%) — Чистая прибыль: 11,7 млрд $ (+1,6%) — Операционный денежный поток: 19,7 млрд $ (+7,4%) — Капвложения: 14,2 млрд $ (+24,3%) — FCF (расчёт BM): 5,5 млрд $ (−20,4%) — Чистый долг: 38,9 млрд $ (−4,5% к началу года) Операционный результат Результаты сильные по операционной части. Выручка выросла на 6,5% г/г до 361,8 млрд $, себестоимость — на 5,8%, СG&A — на 7,6%, что дало операционную рентабельность 4,7% (+0,4 п. п.
). Валовая маржа выросла в первую очередь за счёт тарифных возвратов (около 2,9 млрд $), частично компенсированных инвестициями в цены и топливными затратами; рост СG&A связан с самострахуемыми претензиями, амортизацией и медицинским страхованием. Сопоставимые продажи Walmart U.
S. выросли на 3,8%, Sam's Club U.S.
— на 7,3%, международные продажи — на 15,3%. Ниже операционной прибыли Нижняя строка под давлением неоперационных статей: прочие прибыли и убытки составили убыток 0,9 млрд $ против прибыли 2,1 млрд $ годом ранее, в основном из-за переоценки долевых инвестиций. Прибыль до налога снизилась на 1,0% г/г до 15,2 млрд $, но эффективная налоговая ставка упала до 20,7% (снижение обусловлено изменениями в неопределённых налоговых выгодах), что поддержало чистую прибыль.
Разовые события Тарифные возвраты примерно на 2,9 млрд $ отражены как уменьшение себестоимости и представляют собой практически все запрошенные возвраты; значительная часть была реинвестирована в цены и клиентоориентированные инициативы. Убыток по прочим статьям в 0,9 млрд $ (против прибыли 2,1 млрд $ годом ранее) в основном связан с изменениями справедливой стоимости долевых инвестиций. Денежный поток, долг, дивиденды Операционный денежный поток вырос на 7,4% г/г до 19,7 млрд $, но капвложения увеличились на 24,3% до 14,2 млрд $, из-за чего FCF (расчёт BM) снизился на 20,4% до 5,5 млрд $.
Долг сократился на 2,0% к началу года до 50,4 млрд $, чистый долг — 38,9 млрд $; дивиденды выросли на 5,1% до 3,9 млрд $. Амортизация выросла на 13,0% до 7,7 млрд $, что соответствует росту капвложений. Оценка P/E 39,4x, P/B 8,86x, ROE 22,5% (прибыль LTM; расчёт BM по цене на 08.
10.2026) Наш взгляд Качество прибыли неоднородное: операционный рост подтверждён денежным потоком, но чистая прибыль почти не выросла из-за неоперационного убытка по инвестициям, а FCF сжался на фоне ускорения капвложений. Ключевой вопрос к следующему периоду — динамика строки «Прочие прибыли и убытки» и устойчивость валовой маржи без тарифных возвратов.
Не является индивидуальной инвестиционной рекомендацией. Источник: отчётность эмитента; расчёты Banking Minutes.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

