Какой режим моделирования стоит у вас в тестере MT5? Если «OHLC на M1», потому что он быстрый, этот пост для вас.
В прошлом посте я писал, почему бэктест в MT5 врёт. В комментариях справедливо попросили цифры. Вот они.
Условия. Стандартный советник Moving Average из комплекта MT5, параметры по умолчанию (риск 0.02, период 12, сдвиг 6), чтобы любой мог повторить. XAUUSD, M15, 01.07–30.09.2026, депозит 100 000 руб., плечо 1:40, без задержек. Меняю только режим моделирования.
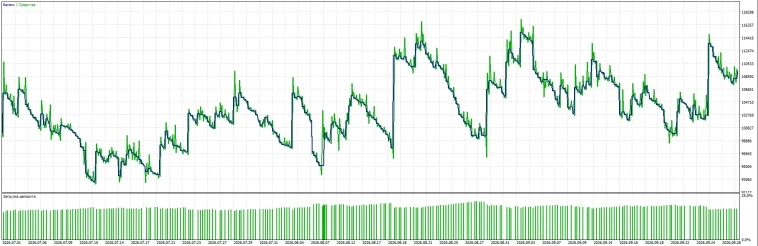
OHLC на M1 Чистая прибыль: +9 372 руб. (+9,4%) Прибыльность (профит-фактор): 1,06 Макс. просадка по средствам: 17,5% Трейдов: 296, прибыльных 24,66%
Каждый тик на основе реальных тиков Чистая прибыль: −5 293 руб. (−5,3%) Прибыльность (профит-фактор): 0,97 Макс. просадка по средствам: 28,9% Трейдов: 311, прибыльных 23,15%
Робот тот же, период тот же, а результат меняет знак. Разница почти 15% депозита, и просадка больше в 1,65 раза.
Почему так. В режиме OHLC на M1 тестер знает четыре цены каждой минуты, всего 353 тысячи тиков за три месяца, а движение внутри минуты достраивает сам. В реальных тиках их 31,6 миллиона, почти в 90 раз больше, и спред в каждый момент настоящий: ночью, на открытии и на новостях он на золоте заметно шире.
У этого робота нет стопов. Он входит и выходит на открытии свечи по пересечению средней, поэтому каждая сделка в реальности получается чуть хуже. При профит-факторе около 1 этого «чуть» хватает, чтобы плюс стал минусом.
Отличия ещё и накапливаются. Лот советник считает от свободной маржи и уменьшает после серии убытков. Одна сделка закрылась иначе — дальше другой лот, другой баланс, другая цепочка. Отсюда и разное число трейдов: 311 против 296.
Деталь, которую видно только в отчёте. Самый большой прибыльный трейд в первом тесте дал +13 958 руб. Это больше, чем вся прибыль за три месяца. Без одной этой сделки «хороший» вариант был бы в минусе, около −4 600. Если результат держится на 1–2 сделках, это не система, а удача.
Честная оговорка: качество истории во втором тесте 92%, то есть часть тиков у брокера отсутствует и тестер их достроил. С реальными задержками исполнения картина была бы ещё хуже.
Мои выводы: 1. OHLC на M1 подходит для быстрого перебора параметров, но не для решения «запускать или нет». 2. Если профит-фактор на OHLC ниже 1,2–1,3, на реальных тиках стратегия, скорее всего, в нуле или в минусе. 3. Смотрите на самую крупную сделку: если без неё результат в минусе, на итоговую цифру не опирайтесь. 4. Финальная проверка — только на реальных тиках, плюс ещё один прогон с задержкой.
Проверьте сами за 10 минут. Тестер стратегий → советник Examples\Moving Average → ваш символ и период → два прогона, отличающихся только полем «Моделирование». Сравните «Чистую прибыль» и «Прибыльность».
Moving Average тут ни при чём: это учебный пример, а не торговая система. Он просто наглядно показывает, как режим тестера меняет результат.
А какая разница между режимами выходила у вас? Особенно интересно услышать тех, кто торгует золото или скальпит. Пишите в комментариях.
В следующем посте — то же самое на моём собственном роботе: что показывал тестер и что получилось на форварде. Если хотите так же прогнать своего, пишите в личку.
Полные отчёты тестера для проверки:
Отчёт: OHLC на M1
Отчёт: реальные тики
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.