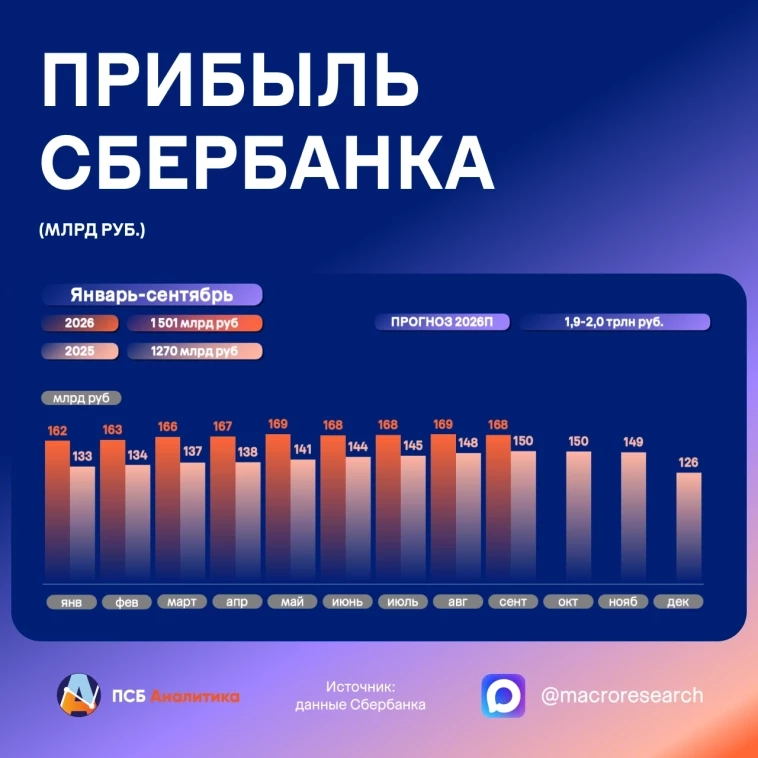
Позитивным фактором в сентябре стало резкое сокращение отчислений в резервы (48 млрд руб.) после августовского всплеска (108 млрд руб.), что Сбербанк объясняет волатильностью курса рубля. Без учета валютной переоценки стоимость кредитного риска (COR) в сентябре снизилась до 1,2% с 1,7% в августе; за 9 месяцев остается на уровне 1,4% (1,5% годом ранее), подтверждая устойчивость основного бизнеса банка, несмотря на замедление экономики и некоторое ухудшение кредитоспособности заемщиков.
Наше мнение: Акции Сбербанка, несмотря на наш консервативный взгляд на развитие ситуации в экономике, по-прежнему представляются привлекательной инвестиционной и дивидендной историей. Повышаем оценку чистой прибыли банка по итогам этого года, до 1,9-2,0 трлн руб. (+16% г/г). Подтверждаем целевой ориентир по обыкновенным акциям Сбербанка на горизонте 12 месяцев на уровне 420 руб. Читайте нас в MAX
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


