
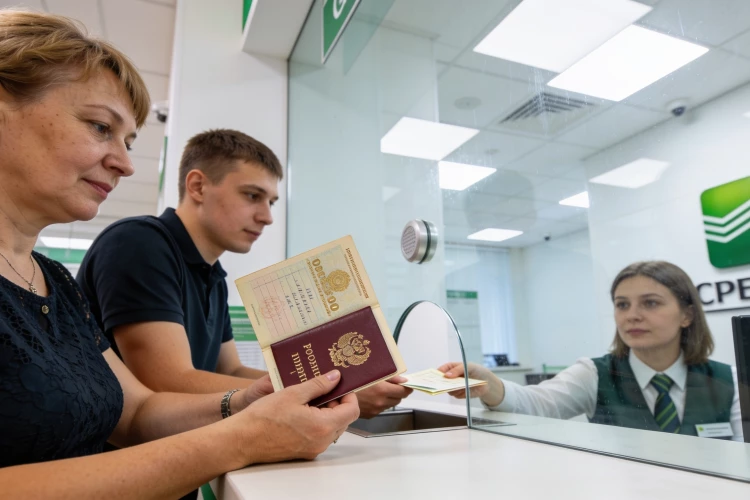
Главным двигателем стали сделки по «Семейной ипотеке». Заемщики спешили оформить кредиты до 1 октября, когда параметры программы изменились и стали зависеть от числа детей и региона покупки.
Теперь для Москвы, Московской области, Санкт-Петербурга и Ленинградской области ставка установлена в диапазоне от 4% до 12%, а для остальных регионов - от 2% до 10%. Лимит кредита в столичных регионах составляет от 12 до 18 млн рублей, в других субъектах - от 6 до 10 млн рублей.
Для семей с одним ребенком условия стали жестче: ставка выросла до 10% годовых при прежнем лимите в 6 млн рублей. Наиболее заметную поддержку получили многодетные семьи в регионах с более доступным жильем. Для семей с четырьмя детьми и более ставка может составлять 2-4%, а максимальная сумма кредита увеличена до 10 млн рублей.
Сентябрьский результат не означает, что россияне массово приняли рыночную ипотеку под высокий процент.
Основная часть выдач пришлась на программы с господдержкой. Дополнительным стимулом стало решение Банка России сохранить ключевую ставку на уровне 14% годовых: ожидание ее быстрого снижения перестало выглядеть способом сэкономить, особенно на фоне роста цен на недвижимость.
В октябре и ноябре выдачи, вероятно, сократятся, поскольку часть отложенного спроса уже реализована. Средняя ставка по ипотеке без льготных программ держится около 19%, а банки обычно меняют условия с задержкой. Даже при дальнейшем смягчении политики ЦБ стоимость кредитов, по оценке Юрия Исаева из Бробанк.ру, будет корректироваться точечно и незначительно.
Покупатели отвечают на дорогие кредиты прагматично: увеличивают первоначальный взнос, продают имеющееся жилье и занимают только недостающую сумму. В городах-миллионниках акцент смещается от центра к окраинам и области, а интерес ко вторичному рынку растет. Для семейного бюджета важна каждая регулярная трата, включая повседневные покупки вроде растворимого кофе, поэтому размер ежемесячного платежа становится главным критерием выбора.
Отдельное преимущество сохраняется при покупке частного дома: ставка по-прежнему составляет 6% независимо от числа детей и региона. При кредите 12 млн рублей на 15 лет платеж за жилье по ставке 12% оценивается примерно в 144 тыс. рублей в месяц, а за дом по ставке 6% - примерно в 101 тыс. рублей.
«Семейная ипотека» действует до 31 декабря 2030 года. Она предназначена для семей с ребенком до шести лет включительно или с ребенком-инвалидом до 18 лет, а в малых городах и регионах с низкими темпами строительства - для семей с двумя и более несовершеннолетними детьми. Ставка и лимиты теперь сильнее привязаны к составу семьи и месту покупки.
Рынок получил не устойчивое восстановление, а короткий всплеск перед ужесточением условий. Пока льготные программы остаются главным источником спроса, а доступная рыночная ипотека с высокой вероятностью будет уступать место меньшим кредитам, более дальним районам и вторичному жилью.
Подпишитесь на Peterburg2 в MAX и Телеграм, следите за новыми публикациями на Дзен канале и в Гугл. Тут интересно и круто.
Читайте на Peterburg2.ru
Еще по теме:




Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.
