
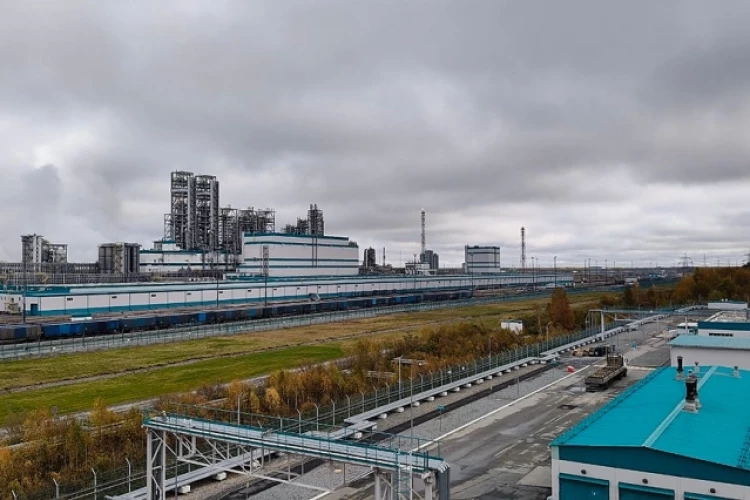
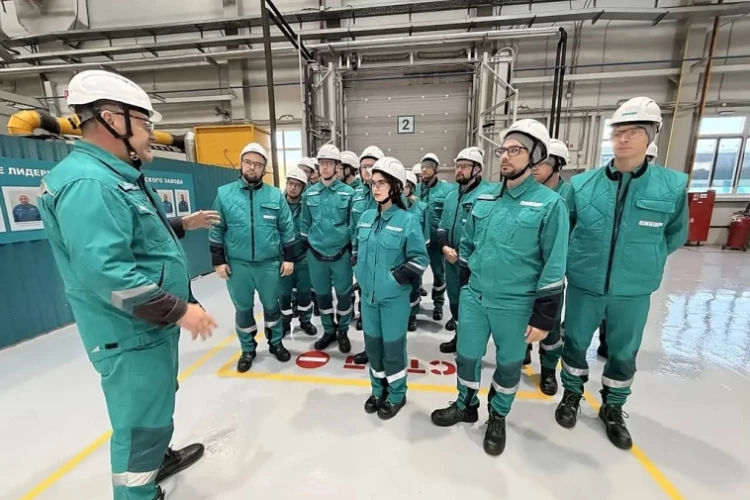
🪙 Недавно съездил на предприятие Сибура (ЗапСибНефтехим) в городе Тобольск. Впечатления от поездки только позитивные. Как от общения с блогерами-инвесторами, сотрудниками СИБУРа, так и от города и предприятия в целом. Первый пост будет больше про цифры и компанию в целом, второй — про город, предприятие и общее впечатление.
Запсибнефтехим (г. Тобольск) — это крупнейший нефтегазохимический комплекс России и один из самых масштабных в мире. И один из самых высокоэффективных.
Собственно на этом производстве мы были. Что входит в холдинг СИБУР? — Западно-Сибирский кластер. 8 газоперерабатывющих заводов.
Сеть продуктопроводов — 3,6 тыс км. + Запсибнефтехим. — Волжский кластер.
Нижнекамскнефтехим. Казаньоргсинтез. Русвинил.
Сибур-Кстово. Акции НКНХ и Казаньоргсинтеза держу в портфеле и даже где-то на канале был разбор этих компаний. $NKNCP $KZOS — Есть еще преприятия в городах Красноярск, Свободный, Воронеж, Курск и т.
д. + Есть совместные предприятия в Казахстане, торговый дом в Стамбуле, +сотрудничество с компанией Reliance. 🪙Амбициозная инвест программа.
В ближайшие годы ожидается рост мощностей СИБУРа на 40%. Производство продукции вырастет примерно с 10 млн тонн до 14. И все это до 2028 года.
За счёт чего? АГХК в городе Свободный ( совместный проект с Sinopec), ДГП-2 в Тобольске, Металоценовый ПЭ и Стирольная цепочка в Нижнекамске. С 2010 года в развите компании вложено 2,4 трлн рублей. Целевые рынки компании: Азия, Китай, Турция, Африка, страны СНГ.
Во многих странах есть недостаток потребления пластика. Если Китай и США потребляют около 56-57 кг пластика в год, то Африка — всего 4, а Россия — 31. Есть куда расти.
При этом около 70 % продукции компании потребляется на внутреннем российском рынке. Плюс страны Африки будут расти по численности населения, так что продукции нужно очень много. 🪙 Финансы.
Ключевые показатели (I полугодие 2026) • Выручка: 516,4 млрд руб. • EBITDA: 196 млрд руб. • Чистая прибыль: 67,7 млрд руб.
• Чистый долг: 1 015 млрд руб (снижение на 3,2% к концу 2025 года). • Долг/EBITDA: 2,7х. за 2025 год: • Выручка: 1 049 млрд руб.
(снижение на 10,4% г/г) • EBITDA: 370 млрд руб. (снижение на 22,5% г/г) • Рентабельность по EBITDA: 35,2% (против 40,7% в 2024 году) • Чистая прибыль: 205 млрд руб. (рост на 4,5% г/г) • Капитальные затраты: 356 млрд руб.
(рост на 26,7% г/г) • Чистый долг: 1 048 млрд руб. (соотношение Чистый долг / EBITDA — 2,8х). Показатели достаточно стабильные в 2026 году.
Выручка на уровне, EBITDA растёт, чистая прибыль упала. Чистый долг / EBITDA стабильно 2,7-2,8. А сам чистый долг даже немного снизился.
Думаю, что после запуска новых мощностей нас ждет значительный рост выручки, а при сохранении рентабельности, ещё и значительный рост прибыли. 👍
Инвестиции в город Тобольск и Запсибнефтехим видно не вооруженым взглядом. Строятся не только новые промышленные объекты, но и новое жилье, спортивные и культурные объекты, а так же учебные заведения.
Но про это будет уже во второй части.


Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

