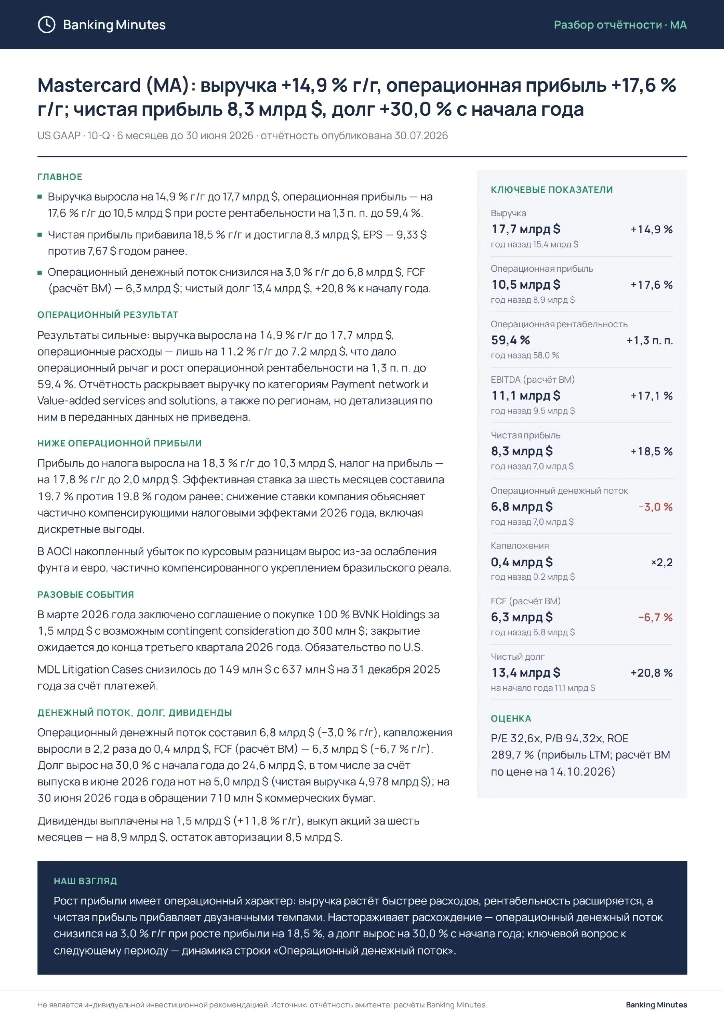
Mastercard (MA): выручка +14,9% г/г, операционная прибыль +17,6% г/г; чистая прибыль 8,3 млрд $, долг +30,0% с начала года US GAAP · 10-Q · 6 месяцев до 30 июня 2026 · отчётность опубликована 30.07.2026 Главное — Выручка выросла на 14,9% г/г до 17,7 млрд $, операционная прибыль — на 17,6% г/г до 10,5 млрд $ при росте рентабельности на 1,3 п. п.
до 59,4%. — Чистая прибыль прибавила 18,5% г/г и достигла 8,3 млрд $, EPS — 9,33 $ против 7,67 $ годом ранее. — Операционный денежный поток снизился на 3,0% г/г до 6,8 млрд $, FCF (расчёт BM) — 6,3 млрд $; чистый долг 13,4 млрд $, +20,8% к началу года.
Ключевые показатели — Выручка: 17,7 млрд $ (+14,9%) — Операционная прибыль: 10,5 млрд $ (+17,6%) — Операционная рентабельность: 59,4% (+1,3 п. п.) — EBITDA (расчёт BM): 11,1 млрд $ (+17,1%) — Чистая прибыль: 8,3 млрд $ (+18,5%) — Операционный денежный поток: 6,8 млрд $ (−3,0%) — Капвложения: 0,4 млрд $ (×2,2) — FCF (расчёт BM): 6,3 млрд $ (−6,7%) — Чистый долг: 13,4 млрд $ (+20,8% к началу года) Операционный результат Результаты сильные: выручка выросла на 14,9% г/г до 17,7 млрд $, операционные расходы — лишь на 11,2% г/г до 7,2 млрд $, что дало операционный рычаг и рост операционной рентабельности на 1,3 п.
п. до 59,4%. Отчётность раскрывает выручку по категориям Payment network и Value-added services and solutions, а также по регионам, но детализация по ним в переданных данных не приведена.
Ниже операционной прибыли Прибыль до налога выросла на 18,3% г/г до 10,3 млрд $, налог на прибыль — на 17,8% г/г до 2,0 млрд $. Эффективная ставка за шесть месяцев составила 19,7% против 19,8% годом ранее; снижение ставки компания объясняет частично компенсирующими налоговыми эффектами 2026 года, включая дискретные выгоды. В AOCI накопленный убыток по курсовым разницам вырос из-за ослабления фунта и евро, частично компенсированного укреплением бразильского реала.
Разовые события В марте 2026 года заключено соглашение о покупке 100% BVNK Holdings за 1,5 млрд $ с возможным contingent consideration до 300 млн $; закрытие ожидается до конца третьего квартала 2026 года. Обязательство по U.S.
MDL Litigation Cases снизилось до 149 млн $ с 637 млн $ на 31 декабря 2025 года за счёт платежей. Денежный поток, долг, дивиденды Операционный денежный поток составил 6,8 млрд $ (−3,0% г/г), капвложения выросли в 2,2 раза до 0,4 млрд $, FCF (расчёт BM) — 6,3 млрд $ (−6,7% г/г). Долг вырос на 30,0% с начала года до 24,6 млрд $, в том числе за счёт выпуска в июне 2026 года нот на 5,0 млрд $ (чистая выручка 4,978 млрд $); на 30 июня 2026 года в обращении 710 млн $ коммерческих бумаг.
Дивиденды выплачены на 1,5 млрд $ (+11,8% г/г), выкуп акций за шесть месяцев — на 8,9 млрд $, остаток авторизации 8,5 млрд $. Оценка P/E 32,6x, P/B 94,32x, ROE 289,7% (прибыль LTM; расчёт BM по цене на 14.10.
2026) Наш взгляд Рост прибыли имеет операционный характер: выручка растёт быстрее расходов, рентабельность расширяется, а чистая прибыль прибавляет двузначными темпами. Настораживает расхождение — операционный денежный поток снизился на 3,0% г/г при росте прибыли на 18,5%, а долг вырос на 30,0% с начала года; ключевой вопрос к следующему периоду — динамика строки «Операционный денежный поток». Не является индивидуальной инвестиционной рекомендацией. Источник: отчётность эмитента; расчёты Banking Minutes.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.