Сбербанк стал лидером семидневного среза Bond Radar: 523 корректных уникальных упоминания из 14 источников. Но популярность эмитента сама по себе не отвечает на вопрос, стоит ли покупать конкретную облигацию. Поэтому разберём выпуск Сбер Sb51R. ISIN: RU000A10DS74.
По официальной форме 803 Банка России финансовый результат Сбербанка вырос с 1 290,9 млрд ₽ в 2024 году до 1 613,9 млрд ₽ в 2025-м. Чистый процентный доход после резервов увеличился с 2 267,4 до 2 662,4 млрд ₽. Это поддерживает способность банка обслуживать долг, но не отменяет кредитные и регуляторные риски.
На 1 декабря 2025 года нормативы достаточности капитала составляли: Н1.0 — 13,21%, Н1.1 — 11,71%, Н1.2 — 11,973%. Запас капитала важен для держателя облигаций, однако нормативы меняются вместе с рисковыми активами, резервами и требованиями регулятора. Это показатель устойчивости на дату, а не гарантия будущего результата.
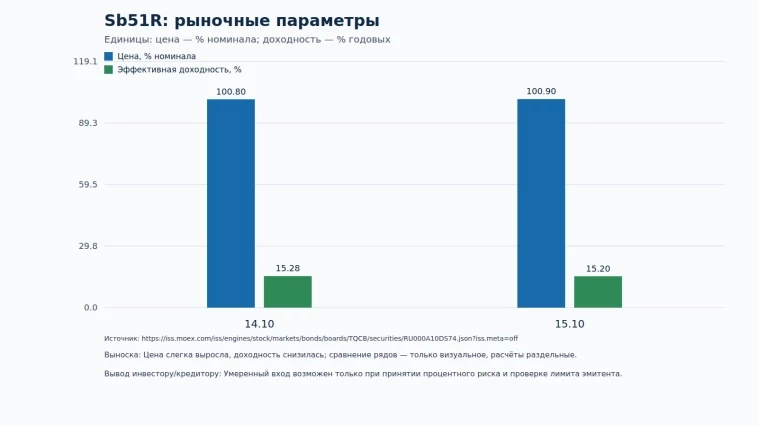
На утреннем снимке MOEX ISS 15 октября цена выпуска составляла 100,90% номинала, эффективная доходность — 15,20%, дюрация — 532 дня. Купон фиксированный — 14,85%, следующий платёж ожидается 11 ноября 2026 года, погашение — 3 июня 2028 года.
Цена выше номинала означает, что купон нельзя воспринимать как итоговую доходность. Для решения важна именно доходность к погашению с учётом цены, НКД, налогов и комиссий.
Утренний оборот на момент снимка составлял 307 794 ₽ при 59 сделках. Это неполный торговый день, поэтому показатель нельзя переносить на обычную дневную ликвидность или использовать как гарантию быстрого выхода из крупной позиции.
Основные рискиПроцентный риск. Если рыночные ставки растут, цена облигации с фиксированным купоном обычно снижается.Кредитный риск. Рост резервов и ухудшение качества кредитного портфеля могут давить на результат банка.Регуляторный риск. Нормативы капитала зависят от состава рисковых активов и методики ЦБ.Риск ликвидности. Утренний объём торгов не гарантирует комфортный выход из крупной позиции.Риск концентрации. Сильный эмитент не отменяет необходимости ограничивать долю одного банка в портфеле.Практическая развилкаЕсли позиции нет: сравните 15,20% после налогов и комиссий с ОФЗ и банковскими выпусками близкого срока. Вход частями снижает риск неудачной точки покупки.
Если позиция небольшая: контролируйте дюрацию, рыночный спред, новые формы Банка России и выплату купона 11 ноября.
Если позиция крупная: не наращивайте её без лимита на одного эмитента и проверки реальной дневной ликвидности выпуска.
Базовый вывод: Sb51R может быть умеренной частью облигационного портфеля для инвестора с горизонтом до 2028 года и готовностью к переоценке. Покупать бумагу только потому, что Сбербанк часто упоминается в медиаполе, не стоит.
Рыночные параметры приведены по снимку на 15.10.2026, 08:09 МСК. Материал не является индивидуальной инвестиционной рекомендацией.
Оперативные обновления по облигациям — в Telegram-канале «Радар облигаций».
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.