На конференции Смартлаба из фармкомпаний на стендовой сессии только Промомед. Озон Фармацевтика вроде тоже здесь, но без стенда. Перед разговором с командой Промомеда я разложила динамику его акций за год на три фактора: рынок, отрасль и сама компания. Несмотря на падение фармацевтического российского рынка, компания придерживается тренда роста за счет собственных усилий — ниже разберу что именно позволяет им расти.
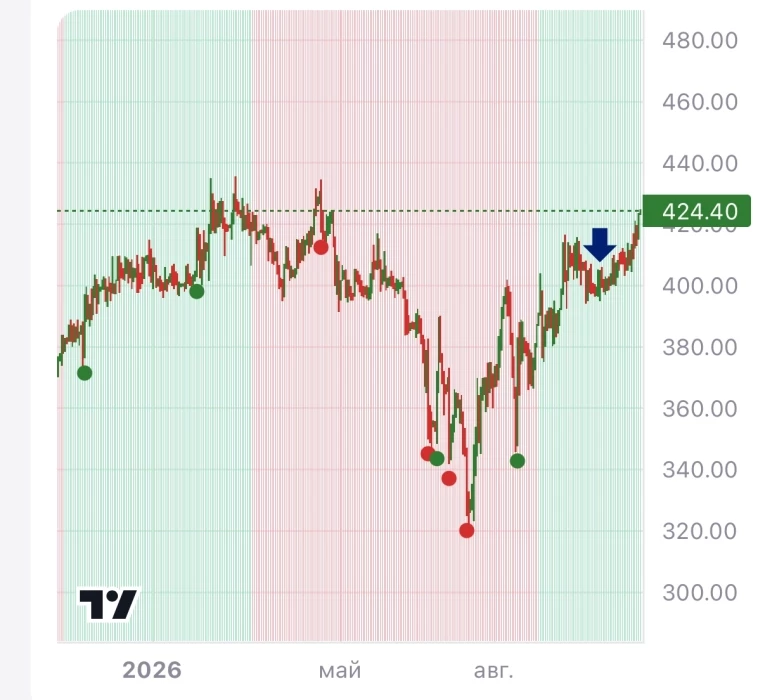
 Цена акции промомеда за год выросла на 12,5%. Рынок за это время отнял 1,2 п.п., фарм отрасль добавила 1,5 п.п. Остальные 12,2 п.п. дал собственный фактор Промомеда — даже в жестких внешних рамках компания умудряется прорываться вперед, что дает благоприятные прогнозы.
Цена подошла к потолку года. Сейчас акция стоит 424 ₽. Летом она опускалась примерно до 320 ₽, с минимума рост составил около 33%. Пики февраля и апреля были около 435 ₽, выше акция в этом году не поднималась.
Цель компании на 2026 год: выручка +60% и маржа EBITDA 45%. В первом полугодии маржа составила 34%. Чтобы выполнить план, второму полугодию нужна маржа около 52%. Компания связывает разрыв с тем, что ключевые тендеры приходятся на вторую половину года.
Вопросы, которые я задала на стенде
Разложение делала тут: upsightanalytics.ru не является инвест рекомендацией
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.