Предлагаю игру. Подбрасываем монетку. Орёл — ваш капитал растёт на 50%. Решка — падает на 40%. Сыграете?
Почти все соглашаются и считают правильно: в среднем за бросок выходит +5% (половина от плюс пятидесяти и половина от минус сорока). У рулетки в казино преимущество меньше 3%, а здесь 5% в вашу пользу. Отказываться глупо.
А теперь посмотрим, что эта выгодная игра делает с людьми.
Я посчитал точно, без симуляций: число орлов за 100 бросков подчиняется биномиальному распределению, и капитал для каждого исхода считается напрямую. Вот что выходит.
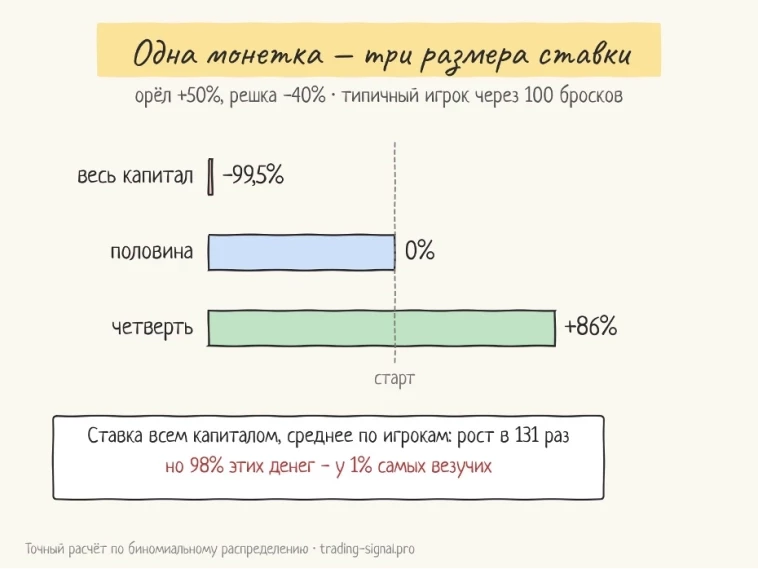
Типичный игрок (медиана) теряет 99,5%.
Куда делось среднее? Его делают несколько счастливчиков. У 1% самых везучих игроков оказывается 98% всех денег в игре. Средний результат есть, но почти ни у кого его нет.
Орёл и решка по разу дают не ноль, а 1,5 × 0,6 = 0,9. Минус 10% за пару бросков, даже когда выпало поровну. Проценты не складываются, а перемножаются, и минус 40% весит больше, чем плюс 50%. Тот же эффект все знают в другом виде: после −50% нужно +100%, чтобы вернуться.
Пример придумал физик Оле Петерс. Он называет это проблемой эргодичности: среднее по тысяче игроков и путь одного игрока во времени — разные вещи. Трейдер проживает свои сделки одну за другой, а не в ста параллельных вселенных. Ему важно не среднее, а то, что случится именно с его счётом.
Теперь ставим не весь капитал, а только его часть. Остальное лежит в стороне. Что будет с типичным игроком через 100 бросков:
ставка всем капиталом — минус 99,5%;половиной — ровно ноль;четвертью — плюс 86%;десятой частью — плюс 49%.
Монетка та же, правила те же, преимущество то же. Разорит вас игра или обогатит, решает только одно: какую часть капитала вы ставите. Четверть здесь не случайна — это оптимум по формуле Келли. Ставка больше оптимума сначала снижает рост, а потом превращает выигрышную игру в проигрышную.
Рабочая стратегия не спасает от слишком крупной позиции. Можно иметь настоящее преимущество и всё равно слить счёт.Средняя доходность бэктеста ничего не говорит о вашем счёте. Смотрите на медиану, худшую серию и глубину просадки.Объём считают от риска на сделку, а не от того, сколько позволяет ГО. Полное плечо — это и есть ставка всем капиталом, а то и больше.
Сыграли бы вы в эту монетку? И какой частью капитала — честно?
Как считать объём от стопа и риска: trading-signal.pro/learn/razmer-pozicii. Калькулятор позиции: trading-signal.pro/tools/risk
Расчёт: монетка без памяти, вероятность орла 50%, 100 бросков, точное биномиальное распределение. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на бирже связана с риском потери капитала.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.