Добрый день. На минувшей неделе стихия снова бушевала в Америке. На границе Теннесси и Джорджии, в городках Маккейсвилл и Копперхилл, за шесть часов выпало 10.28 дюйма дождя (около 260 мм): Национальная метеослужба назвала это событием, которое случается раз в тысячу лет, хотя предыдущее наводнение «раз в 500 лет» те же места пережили в начале августа. Погибла как минимум одна женщина, пытавшаяся проехать по затопленной дороге, губернатор Джорджии Брайан Кемп ввёл режим ЧС в четырёх округах. Почти две недели ливней прошлись и по юго-западу: в Колорадо, Аризоне и Нью-Мексико реки снесли мосты и трейлерные парки, из прибрежных районов Нью-Мексико эвакуировали не менее 20 тыс. человек, а во Флориде округ Бреверд получил больше двух футов осадков, и в восьми округах пришлось срочно переносить не меньше 20 избирательных участков. Москва 4 ноября увидела первый снег: метеостанция на ВДНХ отметила его в 9 утра, в Подмосковье, в Дмитрове, лёг первый сантиметровый покров, а городские власти на время приостановили прокат самокатов и велосипедов.
Главным событием недели стали промежуточные выборы в США 3 ноября. По опросам на выходе с избирательных участков, 89% избирателей назвали стоимость жизни важным или решающим фактором, одобрение Дональда Трампа опустилось до 38%, и результат вышел соответствующий. Демократы, по оценке CBS News, забрали Палату представителей с запасом (сам Хаким Джеффрис рассчитывает минимум на 255 мест из 435), а в Сенате получили не меньше 54 мест, отобрав у республиканцев Техас, Огайо, Айову, Канзас, Мэн и обе Каролины. Лидер демократов Чак Шумер пообещал опутать президента законодательной колючей проволокой, Белый дом заранее назвал будущие расследования фиктивными, а вице-президент Джей Ди Вэнс прямо написал, что причина поражения – война. С войной же связан и главный вопрос следующей недели: 4–5 ноября Трамп совещался с советниками о том, возобновлять ли удары по Ирану или искать сделку, и на вопрос журналистов ответил в своём стиле, мол, скоро узнаете. Тегеран тем временем сообщил о попаданиях ещё в три судна у Ормузского пролива и выдвинул семь условий для возобновления переговоров, включая выплату репараций. Рынки услышали в итогах выборов прежде всего шанс на мир, и неделя вышла на редкость контрастной: нефть пережила худшую неделю с 2020 года, а техногиганты, едва отпраздновав исход голосования, устроили себе худший день с апреля прошлого года.
Денежные рынки. ФРС на этой неделе молчала, зато говорили данные: сильный отчёт о занятости в пятницу вернул рынку уверенность в декабрьском повышении. По данным Reuters, фьючерсы закладывают около 78% вероятности, что 8–9 декабря ставку поднимут на 0.25 п.п. (в четверг было 67%), а последнее повышение цикла трейдеры перенесли с июня на апрель. Глава ФРБ Сент-Луиса Альберто Мусалем назвал инфляцию регрессивным и искажающим налогом и снова высказался за дальнейшее ужесточение. Казначейки при этом пятую неделю подряд дешевели в доходности: 10-летние опустились с 4.94% до 4.86% (минимум с 9 сентября), 30-летние с 5.31% до 5.26%, 2-летние с 4.56% до 4.51%. Иначе говоря, рынок верит одновременно в повышение ставки в декабре и в то, что дорогая нефть больше не будет разгонять инфляцию: одно из двух, видимо, окажется лишним.
Остальные центробанки повышали ставки. Банк Англии 5 ноября поднял ставку на 0.25 п.п., до 4%, при инфляции 3.5% против цели в 2%. Резервный банк Австралии двумя днями раньше сделал то же самое, до 4.85%, это пятое повышение в этом году и максимум за 18 лет; правда, голосование вышло 6 против 3, а из заявления исчезла фраза о готовности поднимать ставку дальше. Совет признал, что экономика замедляется, цены на жильё заметно снизились, а безработица выросла, т.е. австралийцы, похоже, подходят к концу цикла.
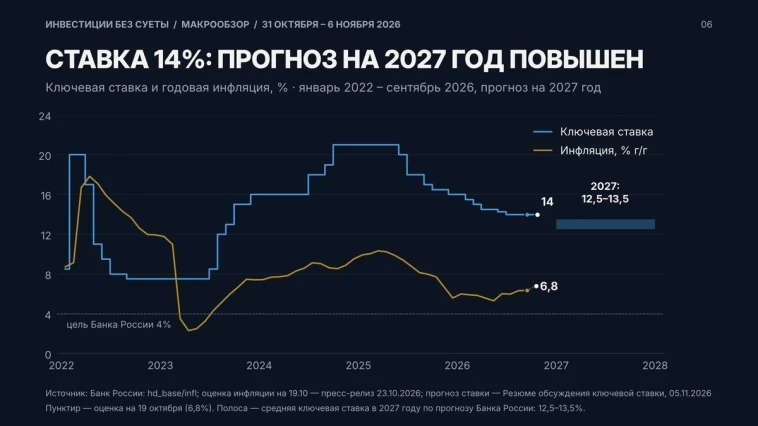
Банк России 5 ноября опубликовал резюме обсуждения ключевой ставки по итогам заседания 23 октября. Главной темой стало усиление устойчивого инфляционного давления: в III квартале большинство его показателей находилось в диапазоне 5–6% в пересчёте на год после 4–5% в первом полугодии. Участники обсуждения связывали это прежде всего с временным сокращением производства в отдельных отраслях: подорожавшее топливо повысило издержки компаний и инфляционные ожидания, а в октябре дополнительно повлияло повышение тарифов ЖКУ. Восстановление мощностей, по оценке регулятора, требует больше времени, чем ожидалось, поэтому умеренно жёсткие условия нужно поддерживать дольше. Средняя ключевая ставка в 2027 году ожидается в диапазоне 12.5–13.5%, инфляция по итогам 2026 года составит 7.1–7.6% и вернётся к 4% в 2027-м. Индекс гособлигаций RGBI за неделю снизился на 0.44%, до 111.92 пункта; следующее заседание по ставке 18 декабря.
Валютные рынки. Доллар неделю провёл почти без изменений: евро подешевел к нему на 0.14%, до 1.1144, иена на 0.59%, до 158.48 за доллар, а фунт потерял 0.31%, причём повышение ставки Банком Англии его ничуть не выручило. Рубль после двух спокойных недель ослаб: официальный курс доллара на 7 ноября составил 82.14 (неделей ранее 80.56, +1.96%), евро 92.19 (+2.82%), юаня 12.27 (+1.47%). Механизм понятен: нефть за неделю подешевела на 13%, и рынок начал закладывать снижение экспортной выручки в ближайшие месяцы. Кроме того, Минфин 5 ноября объявил, что с 9 ноября по 4 декабря направит на покупку валюты и золота 312.63 млрд. рублей, или 15.6 млрд. в день (в предыдущем периоде 12.7 млрд.); дополнительные нефтегазовые доходы в ноябре ожидаются в объёме 391.16 млрд. рублей. С учётом продаж Банка России в 0.58 млрд. в день чистые покупки составят 15.02 млрд. рублей в день против 12.12 млрд. Как мы и предполагали неделю назад, объём вырос; однако он рассчитан по октябрьским ценам на нефть, и при Brent ниже 100 долларов следующие объёмы, по нашей оценке, будут меньше.
Фондовые рынки. Американские биржи прошли за неделю путь от эйфории до паники. В среду рынок отпраздновал понятный исход выборов: Доу-Джонс прибавил 3.03%, S&P 500 1.58%. Но в четверг выяснилось, что демократы победили в том числе на теме подорожавшего электричества, а часть из них призывает ограничить или приостановить строительство новых дата-центров. Этого хватило: Nasdaq рухнул на 5.52% (худший день с апреля 2025 года, индекс ушёл в коррекцию, т.е. больше чем на 10% ниже максимума от 6 октября), S&P 500 потерял 4.36%, Доу-Джонс 1833 пункта (-3.44%), а полупроводниковый индекс больше 12%; Nvidia подешевела за день на 9.26%, Tesla на 10.77%. Итог недели: Nasdaq -3.37% (24579.43), S&P 500 -2.68% (7376.92), Russell 2000 -2.09% (2753.01), Доу-Джонс -0.94% (51285.73). Хуже всех пришлось токийскому Nikkei, который в этом году рос в основном на тех же чипах: -5.96% в пятницу и -9.25% за неделю, до 57434.77. Европа, где ИИ-гигантов почти нет, отделалась лёгким испугом (Euro Stoxx 50 +0.49%), а Шанхай и вовсе подрос на 1.39%. Короче, неделю назад рынок спрашивал с гигантов, сколько им приносят вложения в ИИ; теперь к этому добавился вопрос, кто и по какой цене даст им электричество.
Российский рынок прервал четырёхнедельный рост: индекс МосБиржи снизился на 1.30%, до 2476.70 пункта, в четверг внутри дня опускаясь до 2409.74 (минимум с 16 октября), долларовый РТС потерял 3.20%, до 949.88. Нефтегазовый отраслевой индекс снизился на 3.05%, акции «Роснефти» на 5.46%. Зато индекс строительных компаний взлетел на 21.25%: бумаги «Самолёта» подорожали за неделю на 24.33%, до 327 рублей, после того как зампред Сбербанка Анатолий Попов сообщил о принципиальной договорённости кредиторов по комплексной программе оздоровления компании; акции группы ЛСР выросли на 25.69%. Индекс информационных технологий прибавил 5.79%.
Товарные рынки. Нефть пережила худшую неделю со времён пандемии 2020 года. Январский фьючерс на Brent подешевел на 13.32%, до 98.32 доллара за баррель, причём в среду, на итогах выборов, за день рухнул на 8.67%, до 94.62, минимума с конца августа. WTI потерял 13.23%, до 90.34. Спотовый Brent, по данным Минэнерго США, с 120.15 доллара 30 октября упал до 107.03 к 3 ноября, и разрыв между физической и бумажной бочкой, неделю назад доходивший почти до 14 долларов, сжался примерно до 3.4. Рынок, иначе говоря, постепенно убирает из цены премию за войну, хотя сама война никуда не делась: атаки на танкеры в Персидском заливе идут почти рекордным темпом, а решение Трампа об ударах ещё не принято. Коммерческие запасы нефти в США за неделю до 30 октября сократились на 0.9 млн. баррелей, до 409.8 млн., розничный бензин подешевел до 4.29 доллара за галлон. Наш коридор 105–125 долларов пробит, и пробит вниз, хотя выход вверх мы считали вероятнее; признаём ошибку. Американский газ подорожал на 3.62%, до 3.00 доллара за миллион БТЕ (около 106 долларов за тысячу кубометров), медь подешевела на 3.42%, пшеница на 2.15%.
Драгметаллы, наоборот, отыграли часть октябрьских потерь. Фьючерс на золото вырос на 4.63%, до 4079.50 доллара за унцию, т.е. снова выше 4000, серебро подорожало на 5.46%, до 51.97. Распродажа техногигантов и падение доходностей казначеек вернули металлу роль, которую мы неделю назад брали в кавычки: на этот раз «защитный актив» действительно защитил. Впрочем, если в декабре ФРС всё же поднимет ставку, этот отскок может оказаться таким же коротким, как предыдущее падение.
Азия и Океания. Китайская промышленность в октябре вернулась в зону спада: официальный индекс PMI обрабатывающих отраслей, по данным Госстата КНР, опустился до 49.3 с 50.1, непроизводственный до 49.7 с 50.2. Новые заказы снизились до 49.4, цены на сырьё до 56.8 (-4 пункта). Статистик Госстата Хо Лихуэй объяснил спад сезонными факторами: экспортные заказы отступили после сентябрьского всплеска, а потребители после праздников стали осторожнее; высокотехнологичные отрасли при этом остались в зоне роста. Короче, Поднебесная по-прежнему растёт двумя скоростями: чипы и оборудование расширяются, всё остальное стоит. Южная Корея эту картину подтвердила с другой стороны: экспорт в октябре, по данным правительства, достиг рекордных для месяца 115.3 млрд. долларов (+93.7% в год), из них полупроводники 56.4 млрд. (+259%), а профицит торговли составил 42.5 млрд. Именно поэтому распродажа чипов в четверг так больно ударила по Токио и Сеулу: весь их бурный рост этого года стоит на одной опоре.
Турецкая инфляция в октябре, по данным TurkStat, составила 29.77% в год после 29.73% в сентябре, цены за месяц выросли на 2.58%; т.е. дезинфляция там встала, несмотря на ставки, которые в любой другой стране сочли бы запретительными. Австралийцы, как уже сказано, подняли ставку до 4.85% при инфляции 4.3% и усечённом среднем 3.6%, и с учётом раскола в совете следующим шагом, похоже, будет пауза.
Европа. Инфляция в еврозоне, по предварительной оценке Евростата, в октябре ускорилась до 4.0% с 3.8%, вдвое выше цели. Почти весь прирост дала энергия (+20.8% в год), услуги подорожали на 3.3%, продовольствие на 1.6%, прочие товары на 1.2%. Без энергии, по нашей оценке, инфляция держится около 2.5%, и именно это позволило ЕЦБ неделю назад оставить депозитную ставку на 2.50%; реальная ставка по общей инфляции при этом около -1.5%, т.е. денежная политика у еврозоны, как ни крути, мягкая. Падение нефти на этой неделе должно облегчить ноябрьские цифры, если, конечно, удержится.
Германия наконец показала что-то похожее на рост: промпроизводство в сентябре, по данным Destatis, прибавило 0.7% за месяц и 0.4% в год, а заказы в обрабатывающей промышленности, по данным агентства, подскочили на 4.4%. Правда, почти весь рост выпуска дали автомобили (+17.1% за месяц после летних простоев и переналадки), машиностроение просело на 6.5%, августовский рост пересмотрен с 2.0% до 1.0%, а весь третий квартал оказался на 0.4% ниже второго. В энергоёмких отраслях выпуск за год упал на 1.9%. Короче, немецкая промышленность продолжает жить от одного месяца к другому, и дорогой газ ей в этом не помогает. Англичане получили повышение ставки при инфляции 3.5% и, судя по фунту, рынок ждал от Банка Англии ещё более жёстких слов.
Америка. Отчёт Минтруда за октябрь вышел образцово бодрым: экономика создала 165 тыс. рабочих мест при среднем приросте за предыдущие 12 месяцев в 48 тыс., данные за август и сентябрь пересмотрены вверх на 84 тыс., безработица осталась на 4.1%. Больше всего наняли деловые услуги (+70 тыс.), здравоохранение (+42 тыс.), транспорт и склады (+25 тыс.), промышленность (+19 тыс.); средняя почасовая зарплата выросла на 0.4% за месяц и 3.1% за год. Белый дом поспешил назвать отчёт ошеломительным. На самом деле картина скромнее: доля занятых в населении 59.3%, участие в рабочей силе 61.9%, число работающих неполный день по экономическим причинам выросло за месяц на 339 тыс., до 4.8 млн., а безработных дольше полугода уже 2.0 млн., или 27.6% от всех. Главное же, зарплаты растут медленнее цен: при потребительской инфляции 3.7% в сентябре реальная почасовая зарплата, по нашей оценке, снижается примерно на 0.6% в год. Короче, работы в Америке много, денег за неё мало, и избиратели 3 ноября сказали ровно это.
Деловые опросы показывают, что экономика пока не замечает ни выборов, ни распродажи на бирже. Индекс ISM в промышленности в октябре вырос до 55.5 с 54.5, производство до 59.0 (максимум с ноября 2021 года), в услугах индекс немного снизился, до 54.5 с 54.9; однако ценовые индексы остаются около 75 и 73, т.е. почти все компании по-прежнему жалуются на рост издержек. Предварительный индекс настроений Мичиганского университета в ноябре неожиданно поднялся до 51.0 с 48.0, максимума за три месяца; видимо, подешевевший бензин и итог выборов немного успокоили потребителей, хотя и сейчас индекс почти вдвое ниже уровней 2019 года.
Россия. Индексы деловой активности S&P Global в октябре показали стагнацию: PMI обрабатывающих отраслей вырос до 49.9 с 49.8, PMI сферы услуг снизился до 50.1 с 51.3, композитный индекс до 50.0 с 50.8. Новые заказы сокращались быстрее всего за четыре месяца, зато занятость впервые после восьми месяцев сокращения немного выросла за счёт найма в услугах. Это согласуется с оценкой Банка России, что рост потребительской активности несколько замедлился, а инвестиционная постепенно восстанавливается.
Банк России 6 ноября определил перечень криптовалют, которые смогут покупать неквалифицированные инвесторы: биткоин, эфир и USD Tether. Указание вступает в силу 17 ноября; покупать можно будет через брокера, управляющего или криптообменник, на биржевом и внебиржевом рынке, с лимитом 300 тыс. рублей в год через одного посредника и после обязательного тестирования. Регулятор объясняет состав перечня требованиями закона к ликвидности: учитывались капитализация, среднедневной объём торгов и история цен на зарубежных площадках не короче 5 лет. Кроме того, регулятор рекомендовал банкам заранее предлагать заёмщикам, которым стало трудно обслуживать кредит, снижение неустоек и отсрочки платежей, не дожидаясь просрочки. Данные Росстата о недельной инфляции за 27 октября – 2 ноября на этой неделе выходят в пятницу в 20:00 по Москве, уже после закрытия торгов, и мы разберём их в следующем обзоре вместе с октябрьской инфляцией.
С позиций экономической теории неделя дала два разнонаправленных сигнала. Ослабление рубля почти на 2% при падении нефти – это проинфляционный фактор: импорт дорожает с лагом в один-два месяца, а Банк России в резюме прямо указывает, что инфляционные ожидания остаются высокими. С другой стороны, снижение мировых цен на нефть ограничивает риск повторного роста цен на топливо внутри страны, который в III квартале, по оценке регулятора, разогнал устойчивую инфляцию. Реальная ключевая ставка, рассчитанная по оценке годовой инфляции Банка России на 19 октября (6.8%), остаётся около 7.2%, и прогноз средней ставки на 2027 год (12.5–13.5%) предполагает постепенное, а не быстрое снижение. Для бюджета падение Brent ниже 100 долларов пока не критично, поскольку бюджетное правило рассчитано от базовой цены Urals 59 долларов, но объём покупок валюты Минфином в декабре, по нашей оценке, снизится, и поддержка рублю от нефтегазовых доходов ослабнет. Базовым сценарием на 18 декабря по-прежнему остаётся сохранение ставки на уровне 14%.
Хорошей вам недели!
Изменение за неделю — закрытие 6 ноября к закрытию 30 октября; курсы Банка России — на 7 ноября к 31 октября. Investing.com — исторические данные ru.investing.com; Мосбиржа, Минфин США и Банк России — официальные данные.
Не является индивидуальной инвестиционной рекомендацией.
Еще по теме:



Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


