
17 ноября я выложил в LinkedIn расчёт, который стал самым обсуждаемым из моих англоязычных постов за неделю. Вопросы задавали поставщик рыночных данных и глава западного фонда, который торгует фьючерсы по системам. Пересказываю по-русски и добавляю то, чего там не было, — Мосбиржу. Повод простой.
Я прогнал одно учебное трендовое правило на пяти крупных монетах и увидел, что пять похожих активов — всё равно одна ставка. Меня спросили: а что будет на рынках, которые действительно разные? Я посчитал. Что считал — Одно и то же правило везде: лонг или шорт по знаку доходности за 12 месяцев, размер позиции под риск 15 % годовых, издержки 0,05 % на сделку.
Шорт — позиция, которая зарабатывает на падении. — Корзина 1: биткоин, эфир, Solana, XRP, DOGE. — Корзина 2: S&P 500, 10-летние облигации США, золото, нефть, медь, соя, евро/доллар и биткоин.
— Дневные данные, январь 2021 — июль 2026. Это учебное правило, не наша модель. Что получилось — Корреляция цен: 0,50 у монет и 0,16 у восьми рынков.
— Корреляция стратегий: 0,37 и 0,06. Правило развязывает обе корзины, но восемь рынков становятся почти независимыми. — На простом языке: 5 монет ведут себя как 2 независимые ставки, 8 рынков — как 5,7.
— В худшие 10 % дней S&P 500 стратегии на монетах сходятся (0,51), а на восьми рынках почти не замечают друг друга (0,09). — Шарп среднего одного рынка — 0,52 у монет и 0,31 у смеси. Всё вместе — 0,74 и 0,72.
Диверсификация умножила смесь в 2,3 раза, а монеты — только в 1,4. Шарп — доход на единицу риска. Важно понимать: каждый отдельный рынок в смеси слабее, чем средняя монета, а вместе они почти догоняют корзину монет.
Мост на Мосбиржу Русскому инвестору восемь мировых рынков доступны не всегда. Поэтому я посчитал то же самое на акциях Мосбиржи — правда, по ценам, а не по стратегиям: это проще проверить самому. Данные ISS Мосбиржи, 1 474 торговых дня с 04.
01.2021 по 20.11.
2026. Число независимых ставок = N / (1 + (N − 1) × средняя корреляция).
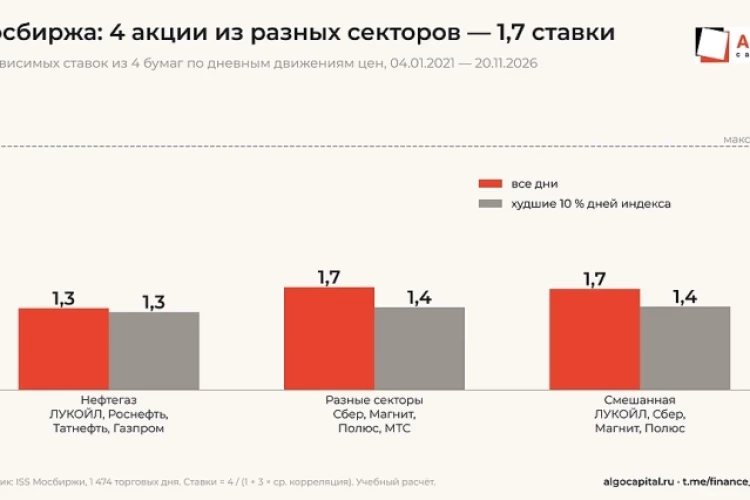 — ЛУКОЙЛ, Роснефть, Татнефть, Газпром: средняя корреляция 0,66, то есть 1,3 ставки из четырёх.
— Сбер, Магнит, Полюс, МТС — четыре разных сектора: корреляция 0,46, всего 1,7 ставки. — В худшие 10 % дней индекса разные секторы сходятся до 0,65 — остаётся 1,4 ставки. Банк, ритейл, золото и связь на Мосбирже ходят почти как одна бумага.
Причина у них общая — страновой риск, ставка ЦБ и рубль. Это не плохо и не хорошо, это просто надо знать, когда считаешь, что «разложил яйца по корзинам». Честно: корреляция цен — не то же самое, что корреляция стратегий.
В мировом расчёте правило снизило её у монет с 0,50 до 0,37, у смеси — с 0,16 до 0,06. На Мосбирже я этого не проверял, и пять лет — короткий срок: в него попали 2022 год и остановка торгов. Что из этого следует 1.
Сильные отдельные рынки важны меньше, чем слабые рынки, которые двигаются по разным причинам. 2. Разница видна в стресс: похожие активы сходятся именно тогда, когда нужно, чтобы они расходились.
3. Новый актив я бы проверял по корреляции его стратегии, а не цены. 4.
Четыре российские акции из разных секторов — это не четыре ставки. По моему расчёту — меньше двух. Диверсифицировать нужно по причинам движения, а не по числу тикеров.
Сколько независимых ставок, по-вашему, в вашем портфеле — ближе к двум или к пяти? 👇 Учебный расчёт, не является индивидуальной инвестиционной рекомендацией. Прошлые результаты не гарантируют будущих. Канал: t.me/finance_forkid #диверсификация #корреляция #исследование
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.



