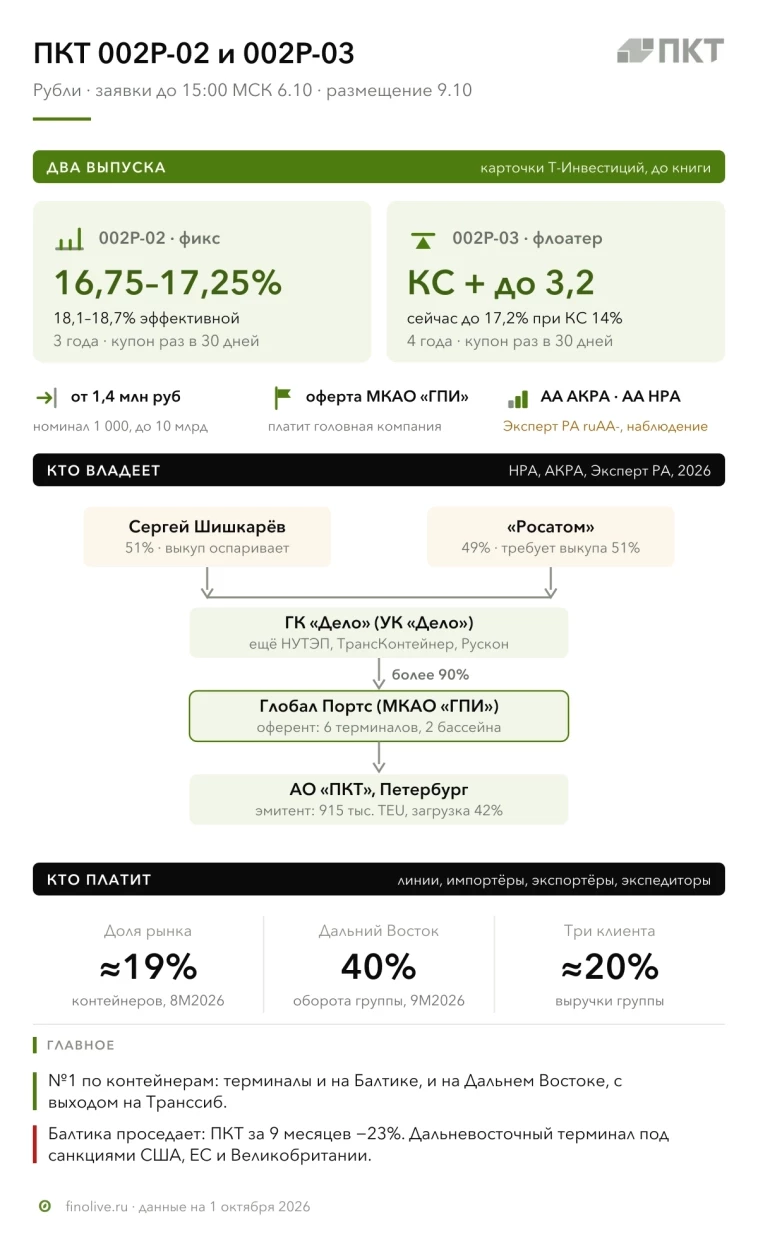
Первый контейнерный терминал, ПКТ, из группы Глобал Портс размещает два выпуска: фикс на три года и флоатер на четыре. Группа крупнейший оператор контейнерных терминалов в России. Но в 2026 году она идёт хуже рынка, долг вырос до 3,6 EBITDA, консолидированную отчётность не публикует, а контрольную долю основного владельца, ГК «Дело», добивается выкупить «Росатом». 📋 Параметры выпусков ▪️ 002P-02: фиксированный купон, ориентир 16,75–17,25%, с ежемесячной выплатой это 18,1–18,7% эффективной; 3 года ▪️ 002P-03: ключевая ставка плюс не более 3,2 п.п., сейчас до 17,2%; 4 года ▪️ купон раз в 30 дней, права досрочно продать бумаги эмитенту (оферты) и амортизации нет, объём до 10 млрд руб на два выпуска ▪️ заявка от 1,4 млн руб ▪️ книга 6 октября с 11:00 до 15:00 МСК, размещение 9 октября ▪️ обеспечение: публичная безотзывная оферта МКАО «ГПИ» ▪️ организаторы: БК Регион, Россельхозбанк, ИФК Солид, Джи Ай Солюшенс ▪️ рейтинги группы: – AA(RU) у АКРА, – AA|ru| у НРА, – ruAA- у Эксперт РА под наблюдением до 30 октября Отчётность и рейтинги ПКТ
Стивидор – это компания, которая разгружает и загружает суда в порту. Снять контейнер с судна, поставить на поезд или грузовик, подержать на площадке, провести через досмотр, собрать контейнерный поезд: за каждую операцию платят линии, импортёры, экспортёры и экспедиторы. Выручка это объём, умноженный на тариф. Тарифы государство не регулирует, только мониторит.
Главное свойство такого бизнеса: почти все расходы постоянные. Причалы, краны и люди стоят одинаково, загружен терминал наполовину или полностью. Поэтому лишний контейнер почти целиком идёт в прибыль, а недостающий так же из неё уходит. По словам компании, мощностей хватит, чтобы удвоить перевалку без крупных вложений. В 2026 году это сработало в обратную сторону.
У Глобал Портс четыре морских терминала на Балтике (ПКТ и Петролеспорт в Петербурге, Моби Дик в Кронштадте, Усть-Лужский), один на Дальнем Востоке, в бухте Врангеля у Находки, и тыловой парк «Янино». Мощность 2,7 млн TEU в год, почти каждый пятый морской контейнер России. Около 75% выручки контейнеры, бассейны дают её почти поровну. На три крупнейших клиента около 20% выручки.
Вторая линия удобрения. На петербургских терминалах их пересыпают из вагонов в спецконтейнеры и прямо в трюм. От угля группа ушла почти полностью: 2,4 млн т в 2024 году, 35 тыс. т за полугодие 2026 года. Удобрения грузят по долгосрочным контрактам с производителями.
СамПКТ самый мощный терминал группы и первый в России специализированный контейнерный комплекс, с 1998 года, мощность 915 тыс. TEU. В 2025 году его контейнерные мощности были загружены на 42% (свободную площадку частично занимали удобрения), в 2026 году контейнеров стало меньше. Управляет им не свой директор, а управляющая компания группы. И есть у ПКТ вторая роль: кошелёк группы. На конец 2025 года он выдал связанным сторонам займов на 8,2 млрд руб, из них 7,4 млрд одной «прочей связанной стороне», не материнской компании. Поэтому смотреть надо на группу целиком, и обеспечение у выпуска групповое.
После 2022 года европейские линии ушли, и рынок живёт импортом из Азии. В 2025 году он сократился на 4,9%, сильнее всего на Дальнем Востоке, самом маржинальном для компании направлении. В 2026 году маятник качнулся обратно: импорт через дальневосточные порты за январь–июль вырос на 41%. Часть аналитиков связывает это с ближневосточным кризисом, который поднял стоимость топлива, страховки и фрахта на южных и северо-западных маршрутах, другие с торговлей с Китаем и низкой базой. За восемь месяцев рынок вырос на 5,9%, доля Дальнего Востока поднялась до 49%.
Для Глобал Портс это сработало наполовину. Дальневосточный терминал за девять месяцев, по оценке компании, +20%, а ПКТ −23%, Усть-Луга −82%. Группа в целом −6,8% при растущем рынке. На Балтике в первом полугодии группа потеряла 22% оборота при рынке бассейна −0,6%, то есть уступила долю, а не просто поехала вместе с рынком. Компания объясняет это льдом в начале года и временным перетоком грузов на восток.
За восемь месяцев крупнейшие операторы такие: Глобал Портс 686 тыс. TEU, ВМТП во Владивостоке 595, НУТЭП в Новороссийске 406, КТ Санкт-Петербург 369, НМТП 291. Прямые соперники ПКТ в Петербурге КТСП и Бронка. ВМТП на востоке тоже растёт, +11% за восемь месяцев: приток на восток не особенность одного терминала, а насколько он устойчив, зависит от новых маршрутов.
Самое интересное – владельцы НУТЭП принадлежит той же ГК «Дело», ВМТП входит в FESCO, где у «Росатома» 92,5%. Если «Росатом» получит «Дело», три крупнейших контейнерных оператора страны окажутся у одного владельца, около 47% морской перевалки (мой расчёт по данным АСОП). Для бизнеса это может значить связку портов и железной дороги, для регулятора повод присмотреться к тарифам.
При нынешней ключевой ставке купон у обоих около 17%. На 1,4 млн руб в фиксе под 17% каждые 30 дней приходит около 19 560 руб, после налога около 17 000 руб. Флоатер при надбавке 3,2 п.п. даёт почти столько же, но купон снижается вместе со ставкой. Если ставка пойдёт по прогнозу ЦБ, средний купон флоатера за четыре года около 12,6%. Флоатер обгонит фикс под 17%, только если средняя ключевая ставка за срок останется выше примерно 13,8%, то есть почти не снизится с нынешних 14%.
▪️ чистый долг к EBITDA, сейчас 3,6: хорошо, если идёт к 3, тревожно выше 4 (порог понижения у НРА) ▪️ покрытие процентов FFO, сейчас 2,3 (релиз АКРА): хорошо выше 2,5 ▪️ оборот на Балтике, в первом полугодии −22% (операционные итоги компании): хорошо, если догонит рынок бассейна ▪️ займы ПКТ связанным сторонам, 8,2 млрд руб в РСБУ: хорошо, если не растут; если деньги уходят за пределы Глобал Портс, это триггер АКРА ▪️ решение Эксперт РА до 30 октября: хорошо, если наблюдение снимут без понижения
▪️ лидер рынка, единственный с терминалами в двух бассейнах, незамерзающий терминал на востоке с выходом на Транссиб ▪️ долг рублёвый с фиксированной ставкой, погашения не больше 15 млрд руб в год ▪️ вложения урезаны, дивидендов нет ▪️ ставка на 1,1–1,6 п.п. выше своего выпуска
▪️ покрытие процентов 2,3 уже ниже порога АКРА ▪️ сделка по «Делу» не закрыта, решение Эксперт РА до 30 октября, возможно уже после покупки ▪️ консолидированной отчётности нет ▪️ Балтика теряет долю именно там, где у группы больше всего мощностей ▪️ ПКТ выдал займы связанным сторонам за пределы группы ▪️ заявка от 1,4 млн руб: вторичный рынок будет за институционалами
Расширенный разбор на Finolive
Итог
Глобал Портс лидер рынка с редким набором терминалов в двух бассейнах. В 2026 году это сработало наполовину: восток вырос, Балтика просела сильнее рынка. Заработок упал быстрее оборота, долг поднялся до 3,6 EBITDA, покрытие процентов ниже порога АКРА, дешёвый долг заменяется дорогим. Сверху смена владельца и закрытая отчётность. Это видно и в ставке: ориентир на 1,1–1,6 п.п. выше своего же выпуска, на уровне других компаний «Дела».
▪️ Кому подойдёт: тем, у кого есть 1,4 млн руб на одну бумагу и кто хочет зафиксировать около 17% на три года у крупного инфраструктурного эмитента. Флоатер тем, кто ждёт высокую ставку дольше прогноза.
▪️ Кому не подойдёт: тем, кому нужна полная отчётность, и тем, кого смущает незавершённая смена владельца и решение агентства после покупки.
* * * Разбираю облигации на основе финансовой отчетности, без инфошума в тг-канале: t.me/finolive
Еще по теме:

Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.