Экспериментирую с прогнозами. Нашёл с десяток алгоритмов, которые в среднем на большой дистанции дают результат лучше монетки. Без использования индикаторов — только анализ микроструктуры рынка, только хардкор, всё как я люблю. Проблема в том, что прогнозы то работают, то не работают.
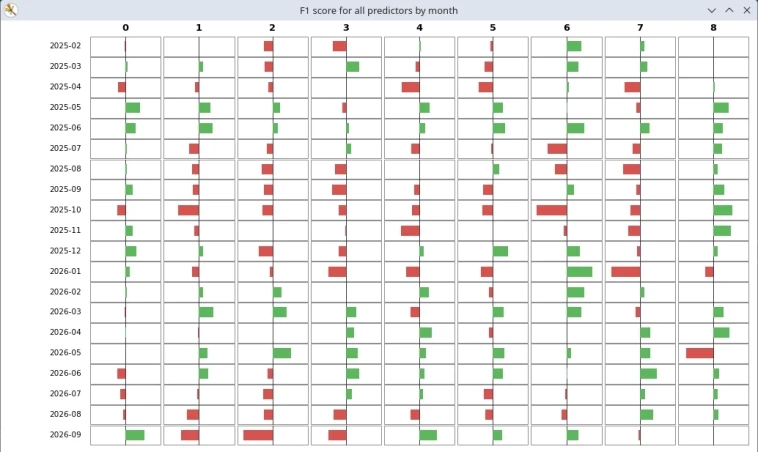
Вот диаграмма эффективности прогнозов. Для каждого алгоритма и для каждого месяца считается f1. Каждый бар от 0.
0 до 1.0 Середина бара — это 0.5 (уровень монетки).
Зеленый цвет — лучше монетки. Красный — хуже. Как видно из диаграммы, ситуация когда алгоритм работает как монетка — не самая страшная.
Страшно, когда результат получается хуже монетки, — алгоритм систематически ошибается. Использовать один прогноз — это риск того, что стратегия будет по полгода или дольше болтаться около нуля или потихоньку сливать. Соответственно нужно как-то комбинировать прогнозы.
Тут я пробовал два очевидных варианта. Вариант 1: использовать на текущий месяц алгоритм, который в прошлом месяце работал лучше всего. Вариант 2: используются несколько лучших алгоритмов за предыдущий месяц, а размер позиции вычисляется какой-то функцией от значений прогнозов.
Плюс ещё доработал walk-forward тест. Теперь у каждого параметра есть тип обучения «expanding» или «rolling». expanding — это параметр, который обучается расширяющимся окном от начала времён до предыдущего периода.
«rolling» — скользящим окном с определенным размером окна до предыдущего периода. rolling у меня сейчас только для одного параметра — самого токсичного, который я не могу посчитать аналитически.
Walk-forward при использовании одного заданного прогноза:
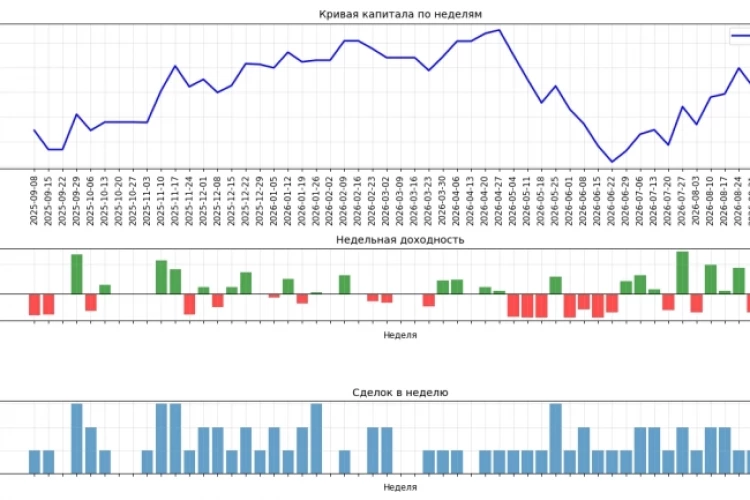
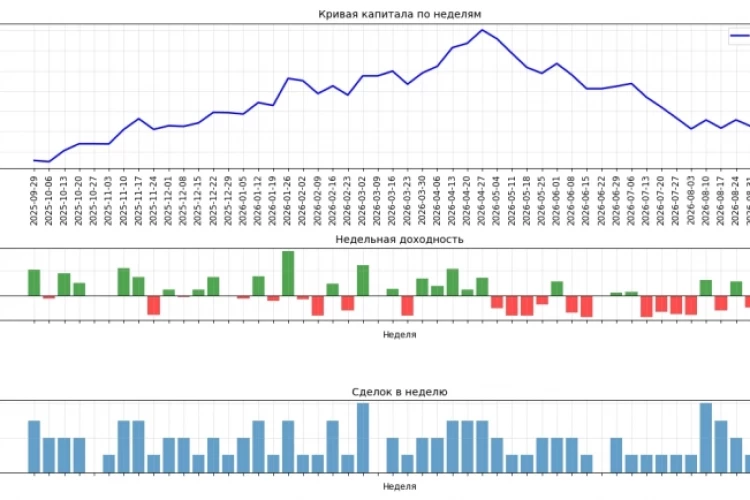 Как видно из графика, сначала всё идёт бодренько, а потом «рынок ломается».
А вот Walk-forward при использовании лучшего из 9 прогнозов за прошлый месяц:
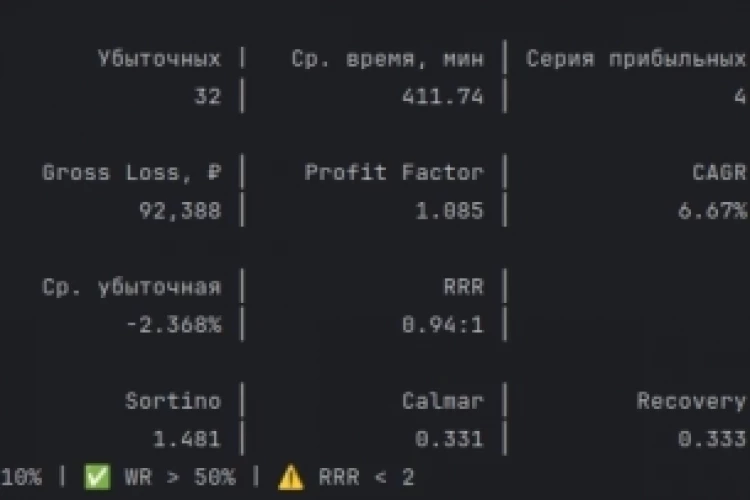 А вот Walk-forward при использовании нескольких лучших прогнозов с модуляцией размера плеча:

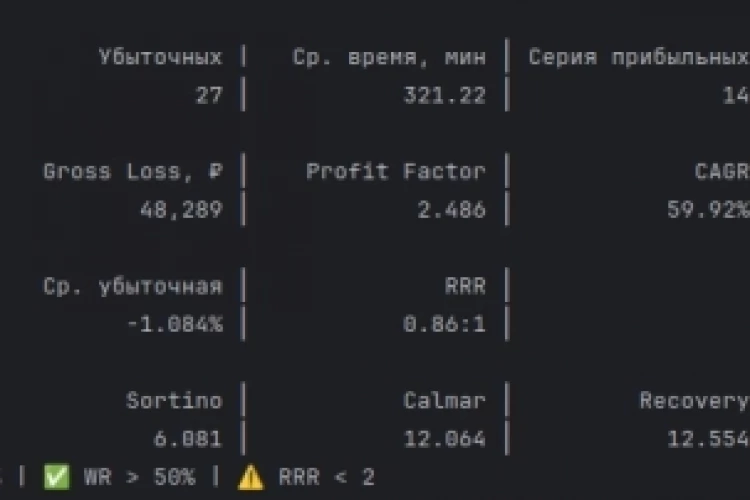 Результат гораздо более привлекательный, особенно радует Month Profit CV меньше 1.0. Секрет тут в оценке эффективности алгоритма и в алгоритме вычислений плеча на основании ряда прогнозов.
P.S. Конечно же это всё подгонка, даже если это walk-forward. Если долго прогонять walk-forward с изменением алгоритма стратегии, то это такое же заглядывание в будущее как и обучение на всей истории.
Еще по теме:

Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.