Основной риск для длинных ОФЗ сейчас — большой объём государственных заимствований на фоне длительного сохранения высокой ставки. Наш базовый сценарий — ключевая ставка около 13,5–14% до конца СВО. Но даже постепенное снижение ставки не гарантирует сопоставимого снижения доходностей длинных ОФЗ. 📊 Навес предложения В проекте бюджета на 2027 год предусмотрено размещение рублёвых облигаций на 7,72 трлн рублей — примерно на 2,3 трлн больше прежнего плана.
На 2028–2029 годы также заложены крупные объёмы: 7,43 трлн и 8 трлн рублей соответственно. Предложение будет высоким несколько лет подряд. Часть размещений перекрывает погашения старого долга, но дополнительная потребность в финансировании всё равно существенная.
Банкам и фондам нужно постоянно увеличивать вложения в госбумаги. Их готовность брать на себя процентный риск не безгранична: чем больше длинных ОФЗ предлагает Минфин, тем большую доходность могут требовать покупатели. Для владельца уже купленных бумаг этот сценарий негативен.
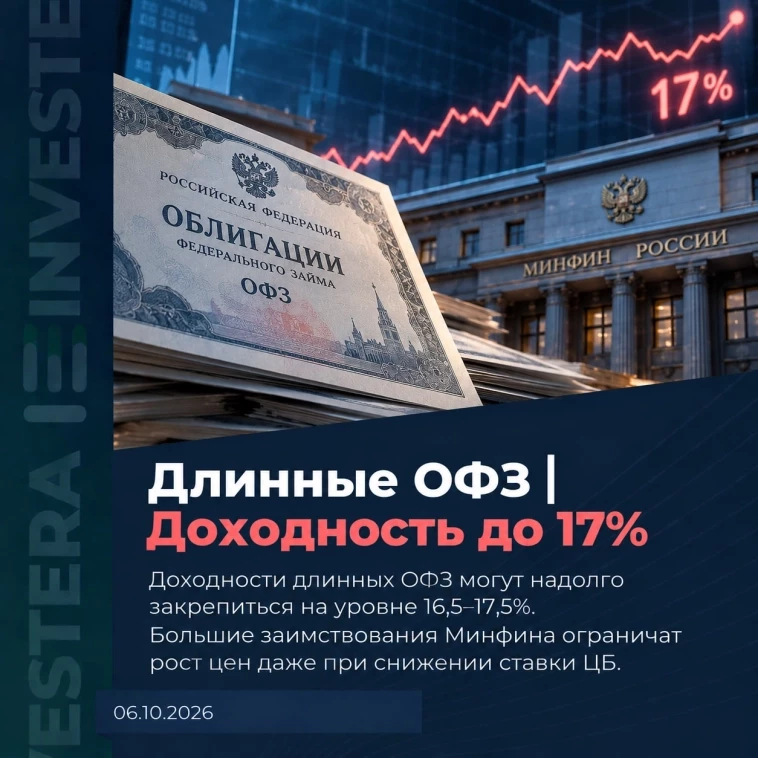
Если сопоставимые ОФЗ можно приобрести с большей доходностью, прежние облигации становятся менее привлекательными, и банки их продают. Давление уже видно. 30 сентября Минфин отменил аукцион ОФЗ с постоянным купоном из-за отсутствия заявок по приемлемым ценам.
В тот же день доходности долгосрочных госбумаг поднимались до 16,8%. Деньги на рынке есть, но условия, на которых инвесторы готовы их предоставить, не всегда устраивают заёмщика. 🇺🇸 Похожая проблема у американских трежерис Большой бюджетный дефицит и постоянная потребность в новых заимствованиях заставляют американское казначейство конкурировать за деньги инвесторов.
В начале октября доходность десятилетних Treasuries находилась около 5,3%, тогда как диапазон ставки ФРС составлял 3,75–4%. Конечно, этот разрыв нельзя объяснять только объёмом размещений: в нём отражаются и ожидания по инфляции, и будущая политика ФРС. Но механизм показателен: рынок способен поглощать большой объём долга, только если ему предлагают достаточно привлекательную доходность.
Именно через повышение доходностей и снижение цен восстанавливается баланс между предложением и спросом. 🤔 Может ли ЦБ снижать ставку, а длинные ОФЗ при этом не расти? Да. Ключевая ставка влияет прежде всего на стоимость коротких денег.
В доходности десятилетней облигации отражаются ожидания по ставкам и инфляции на много лет вперёд, а также дополнительная доходность, которую инвестор требует за неопределённость. Кроме того, ожидаемое снижение ставки может быть уже учтено в котировках. Для дальнейшего роста потребуется более благоприятный сценарий, чем тот, на который рассчитывают покупатели сегодня.
📌 Итоги Для ОФЗ это означает, что часть положительного эффекта от будущего снижения ставки может поглощаться новыми размещениями. Минфин продолжит выходить за деньгами, а инвесторы — требовать премию за длинный срок и неопределённость. Мы ожидаем стабилизации доходностей длинных ОФЗ в районе 16,5–17,5% на достаточно продолжительное время.
В таком сценарии основной результат инвестору будут приносить купоны. Рассчитывать ещё и на сильный рост стоимости длинных бумаг только потому, что ЦБ начнёт снижать ставку, мы бы не стали. Поэтому сохраняем основной фокус на корпоративных облигациях, т.
к. они дают большую купонную доходность и там нет столь сильного навеса. Эта тактика даёт отличные результаты с 2024 года. Пока рынок ждёт, когда ОФЗ переоценятся, корпоративные облигации дают стабильные результаты.
Еще по теме:
Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.