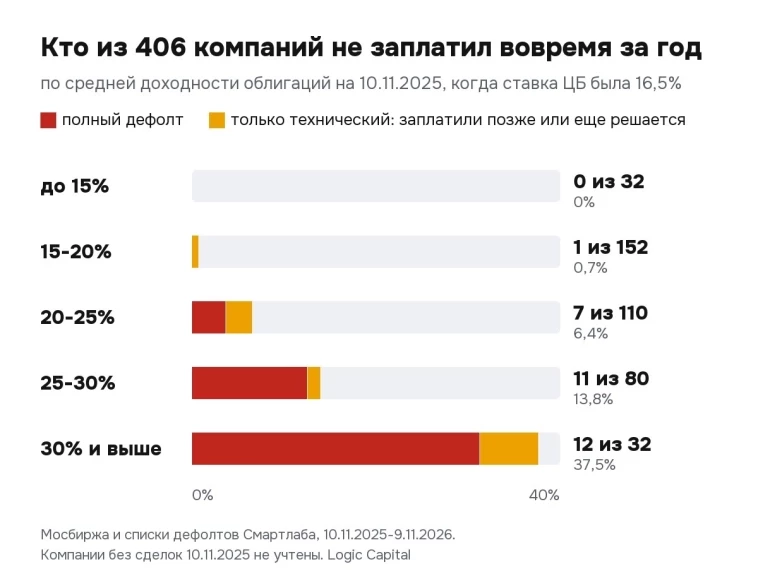
10 ноября 2025 года ключевая ставка была 16,5%. Я взял всех эмитентов, по облигациям которых в тот день были сделки на бирже: 406 компаний, 1 425 рублевых выпусков. Разложил их по доходности и проверил по каждой компании, кто до 9 ноября 2026 года допустил технический или полноценный дефолт.
Такие проверки на цифрах выкладываю в Telegram, там же разбор облигаций «Самолета»: Logic Capital
📊 Что получилось:
Компания попадает в группу по средней доходности своих выпусков на 10.11.2025.
— до 15%: 0 из 32
— 15-20%: 1 из 152 (0,7%)
— 20-25%: 7 из 110 (6,4%), полный дефолт у 4
— 25-30%: 11 из 80 (13,8%), полный дефолт у 10
— 30% и выше: 12 из 32 (37,5%), полный дефолт у 10
Всего 31 компания: у 24 полноценный дефолт, у 7 только технический, то есть заплатили позже или история еще идет, как у МГКЛ. По выпускам доли выше, потому что у дефолтников по 5-11 выпусков: из 77 выпусков с доходностью от 30% не заплатили вовремя по 32.
Если считать от ставки 16,5%: при доходности до ставки плюс 3,5 п.п. проблемы были у 1 компании из 184, при плюс 3,5-8,5 п.п. у 6%, при плюс 8,5-13,5 п.п. у 14%, выше у 37,5%.
🔍 Проверил очевидную версию: дефолтники заранее подешевели
Не подтвердилось. Год назад их облигации стоили около номинала, как у остальных. Медианная цена на 10.11.2025:
— 20-25%: у будущих проблемных 102,8%, у остальных 99,6%
— 25-30%: 100,0% и 98,5%
— от 30%: 94,9% и 93,7%
Среди компаний с доходностью от 25% проблемы были у 7 из 36 тех, чьи бумаги стоили ниже 95%, и у 16 из 76 остальных. 19% против 21%, разницы нет. То есть высокую доходность давал сам купон, а цена ни о чем не предупреждала. О риске говорила только величина доходности.
⏱ Как быстро это бывает:
8 выпусков разместили уже после 10 ноября 2025 года, и до 9 ноября 2026-го они успели уйти в режим Д. От размещения до режима прошло от 4 до 9 месяцев. Быстрее всех «Группа Продовольствие»: выпуск БО-03 разместили 22 апреля, 14 августа компания допустила техдефолт, 28 августа дефолт.
🏗 Большое имя не страхует:
«Самолет» был в группе 20-25%: год назад 11 его выпусков давали в среднем около 21%. В 2026 году у компании два технических дефолта: в мае по купонам и в сентябре по погашению БО-П20. Сейчас выпуски стоят 49-98% номинала, БО-П18 около 57%.
Для сравнения со всем рынком: по данным «Эксперт РА», за январь-сентябрь 2026 года первый технический дефолт допустили 33 эмитента, за весь 2025 год 24. В мою выборку попали не все: нужны были сделки по облигациям 10 ноября 2025 года.
⚠️ Слабые места:
— Только компании, по облигациям которых 10.11.2025 были сделки. Без валютных и структурных выпусков и без выпусков, по которым биржа не посчитала доходность.
— Дефолты: перевод биржей в режим Д плюс списки техдефолтов и дефолтов на Смартлабе за 2025 и 2026 годы. Короткие техдефолты, закрытые за день, могли туда не попасть. «ГазТрансСнаб» исключен: он был в дефолте еще до 10.11.2025.
— Компания попадает в группу по средней доходности своих выпусков на одну дату, а выпуски одной компании бывают в разных группах.
— Один год и одна дата входа. За год ставка снизилась с 16,5% до 14%, в другой год доли будут другими.
— Доходность взята по сделкам 10.11.2025: у выпусков с офертой это доходность к оферте.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.


