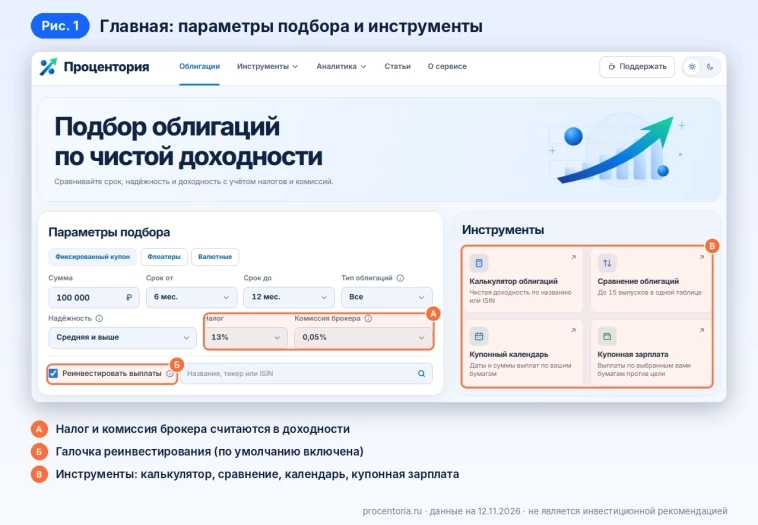
В таблицах брокеров и агрегаторов обычно видна доходность к погашению до налога и комиссии. А решение мы принимаем по тому, что реально останется на счёте. Особенно заметно это на флоатерах и валютных выпусках: итог там зависит от ставки и курса, которых мы не знаем.
Я сделал бесплатный сайт procentoria.ru. Он считает облигации по чистой доходности и показывает, что будет, если рынок пойдёт не по плану. Расскажу, как он устроен и что в нём появилось нового.
Как это считаетсяДоходность считается методом XIRR по реальным датам платежей. Расчёт ведётся в Decimal, чтобы копейки не терялись.Налог (по умолчанию 13%) считается за весь срок, комиссия брокера (по умолчанию 0,05%) тоже. Оба значения можно поменять.Цена берётся по оферте, если она есть.Данные: Мосбиржа (с задержкой до 15 минут) и Банк России.«Оценка надёжности» состоит из четырёх уровней и считается по рыночным данным: премия к ОФЗ и ликвидность. Это не кредитный рейтинг, а взгляд рынка на выпуск.Чистая доходность на примере одной карточки
Возьмём Медскан 001Р-01 на 100 000 ₽ со сроком около 10 месяцев. Вложено 99 583 ₽, к погашению придёт 112 308 ₽, чистая прибыль +12 725 ₽, это 15,05% годовых.
Из чего это складывается:
Премия к номиналу и НКД легко теряются в «голой» доходности. Здесь они видны отдельными строками.
Реинвестирование. Галочка включена по умолчанию: выплаты вкладываются под доходность самой облигации, налог на этот доход считается по той же ставке. Это допущение, а не прогноз, потому что реальные купоны вы вложите под другую ставку. Снимаете галочку, и расчёт идёт без реинвестирования.
Ключевая ставка сейчас 14% (с 27 июля), ближайшее заседание ЦБ 18 декабря. Прогноз ЦБ от 23 октября: средняя ставка 2027 года 12,5–13,5%. Флоатер зависит от того, где окажется ставка, поэтому одной цифры мало.
На странице «Флоатеры» вы выбираете сценарий: «Как сейчас», «Снижение · 10%», «Рост · 16%», «Прогноз ЦБ» или свою ставку на ползунке. Сайт отдельно помечает, что это ваш сценарий, а не прогноз.
Рядом стоит блок «Флоатер или фиксированная?». При ставке 14% КАМАЗ БО-П17 даёт расчётные 16,84% годовых. Это на 1,78 п.п. выше фиксированной Медскан (15,05%). Главное число блока — безубыточность 10,23%: пока ключевая ставка к концу срока выше этой отметки, флоатер впереди.
В сценарии «Прогноз ЦБ» доходность КАМАЗ БО-П17 падает до 16,03% (−0,81 п.п. к варианту «как есть»). Но запас к фиксированной всё равно +0,97 п.п. В таблице видно, куда уходит разница: купоны −657 ₽, реинвестирование −66 ₽, налог +94 ₽. Сравнение везде идёт в процентных пунктах годовой доходности, а не в рублях на сумму. Купон каждого флоатера проверен по истории его выплат: база, маржа и то, как берётся ставка.
Здесь сценарии строятся по курсу ЦБ (на 12 ноября 82,6617 ₽ за доллар): «Рубль укрепится · 74,40 ₽», «Рубль ослабнет · 90,93 ₽», «Прогноз аналитиков» (макроопрос ЦБ, октябрь 2026) и свой курс. На графике показан курс безубыточности: при 88,19 ₽ Южуралзолото 001Р-05 сравнивается с рублёвой бумагой. При курсе «как сейчас» его расчётная доходность ниже рублёвой на 6,98 п.п.
Самое неочевидное здесь налог. Пример: Газпром капитал 3О27-2-Д. В долларах вложено 979 $, к погашению придёт 1 030 $, то есть +51 $ до налога. В рублях при курсе «как сейчас» налог 554 ₽, чистая годовая доходность 7,44%. Сайт считает налог в рублях, поэтому в сценарии с курсом 90 ₽ налог с курсовой разницы составляет ≈ 982 ₽. Для валютных выпусков оценка надёжности не считается: сравнивать с ОФЗ в той же валюте нельзя.
В меню появился раздел «Инструменты». Везде работает поиск по названию, тикеру или ISIN.
Калькулятор облигаций.
Считает один выпуск. Пример: КАМАЗ БО-П17 на 100 000 ₽, 101 штука по 988,90 ₽. Цена покупки 985,80 ₽, НКД 3,10 ₽, чистая доходность 16,84% годовых, прибыль +13 295 ₽. Ниже график денежных потоков и ближайшие выплаты: например, 06.12.2026 придёт 1 340,27 ₽ до налога. Если бумага уже куплена, есть режим «Я уже купил: своя цена».
Сравнение облигаций.
Любые выпуски, до 15 штук, в одной таблице. На скриншоте Магнит БО-004P-09 и КАМАЗ БО-П16: чистая доходность 12,50% и 14,93%, купоны 13,3% и 14,9%. Можно оставить только отличающиеся строки, отметить наибольшие и наименьшие значения и поделиться списком по ссылке. Сам список хранится в вашем браузере.
Купонный календарь.
Вы добавляете выпуски и количество бумаг, а календарь показывает выплаты по месяцам. В примере 99 бумаг Магнита и 100 бумаг КАМАЗ БО-П16 дают 20 071,50 ₽ купонов за 12 месяцев после налога 13%, в среднем 1 672,63 ₽ в месяц. Максимум в декабре 2026: 2 007,15 ₽. Налог можно переключить на 15% или показать до налога. Погашения номинала в эту сумму не входят, они показаны отдельно.
Купонная зарплата.
Вы задаёте желаемый доход в месяц, выбираете бумаги сами, а сайт показывает, в каких месяцах цель покрыта. Пример: цель 5 000 ₽ в месяц, по 300 бумаг двух выпусков. Средний доход получается 5 041,65 ₽, цель покрыта в 9 из 12 месяцев (в крайних месяцах купонов меньше). Выплаты здесь не реинвестируются, их забирают. Автоподбора портфеля нет: сайт считает то, что вы выбрали, но не выбирает за вас.
Я автор сайта, поэтому мне важен взгляд со стороны. Напишите в комментариях:
Если найдёте расхождение с данными брокера, пришлите ISIN, я разберусь.
Еще по теме:


Подпишитесь на нашу рассылку, чтобы получать уведомления о новых обновлениях, информации, скидках и т. д.

